


神経線維腫症治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurofibromatosis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156959
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、神経線維腫症治療市場の規模は、2025年の147億1,000万米ドルから2026年には165億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.77%で推移し、2031年までに302億5,000万米ドルに達すると予測されています。
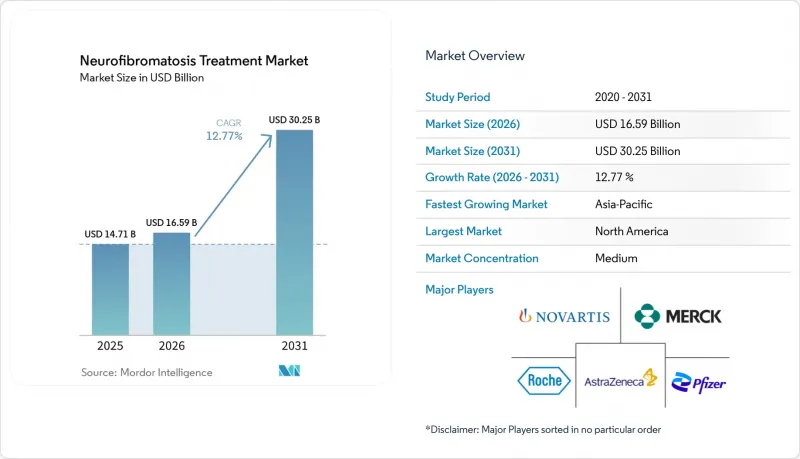
世界の神経線維腫症治療市場の動向と洞察
全年齢層におけるMEK阻害剤の適応拡大
FDAは2025年11月19日、NF1および症状を伴う手術不能な網状神経線維腫を有する成人患者に対するセルメチニブの承認を行いました。KOMET第III相試験には、13カ国から145名の患者が参加しました。この試験では、セルメチニブの確認された全体奏効率が20%、プラセボが5%であり、p値は0.011でした。この承認により、神経線維腫症の治療市場は、成人患者層においてより幅広い治療基盤を獲得しました。FDAは2025年2月11日、NF1-PNを有する成人および2歳以上の小児を対象に、ミルダメチニブを承認しました。ReNeu第2b相試験では、成人における確認された奏効率が41%、小児では52%と報告されました。欧州委員会は2025年7月、NF1-PNを有する成人および小児を対象に、EZMEKLYを条件付きで承認しました。比較試験の結果が得られるまでの間、心臓の安全性、忍容性、および定期的なモニタリングにおける違いが、医師の選択に影響を与える可能性があります。
遺伝子検査と専門医への紹介による診断件数の増加
DNAとcDNAのシーケンシングを併用することで、NF1の診断率は95.9%以上に達します。従来のゲノムDNA法では、病原性変異の60%から90%しか検出されていませんでした。スプライシング変異は、疾患を引き起こす変異の22%から30%を占めており、より広範な検査を行わないと見逃される可能性があります。2025年にトルコの小児患者148名を対象とした研究では、NGSにより症例の94.5%で分子変異が検出されました。MLPAを追加することで、累積検出率は95.9%に上昇しました。早期の分子学的確認により、網状神経線維腫の経過観察や治療評価に向けた紹介が改善される可能性があります。したがって、神経線維腫症の治療市場は、症状の負担が深刻化する前に適格な患者を獲得できる可能性があります。韓国で行われた1,917名を対象とした評価では、再分類および全ゲノムシーケンシングの実施後、81.6%の累積検出率が達成されました。
高額な治療費と保険償還をめぐる課題
アイルランドでは、10歳の患者におけるセルメチニブの年間治療費を20万4,001ユーロ(23万6,691米ドル)、18歳の患者では30万5,642ユーロ(35万4,619米ドル)と推定しました。この評価では、QALY 1単位あたりのICERが、基準値である5万ユーロ(19万8,139米ドル)に対して、17万774ユーロ(19万8,139米ドル)から33万2,319ユーロ(38万5,571米ドル)の範囲であると報告されました。この評価では、アイルランドの審査基準に基づく保険適用を受けるには、70%から84%の価格引き下げが必要であると示されました。定価が高額であることは、規制当局の承認後であっても、償還の遅延や処方制限につながる可能性があります。治療費を負担しない支払機関は、専門医の体制や診断インフラを拡充する動機が薄れます。これにより、診断と治療の両方が同時に制限される可能性があります。オランダの推奨事項には、セルメチニブの処方およびモニタリングに関する条件も含まれていました。神経線維腫症の治療市場は、各国の償還制度によって導入率が異なるという状況に今後も直面し続けるでしょう。
セグメント分析
2025年、NF1は神経線維腫症治療市場シェアの38.31%を占めました。その有病率は、世界的に2,500人から3,000人に1人の割合でみられました。また、この疾患に対しては、承認済みのMEK阻害剤による商業的な支援もありました。NF1は、2031年までを通じて疾患タイプ別で最も高い成長率を記録すると予想されています。この傾向は、神経線維腫症治療市場における収益の集中が今後も続くことを裏付けています。また、他の形態の神経線維腫症に比べ、NF1に対して承認された治療選択肢の数がより多いことも反映しています。
日本では、2026年6月にNF2に対するベバシズマブの承認が下りました。この承認はNF2治療薬としては初めてのものであり、日本の12施設で62名の患者を対象に行われた「BeatNF2」第II相試験の結果を受けてのものでした。NF2およびシュワンノマトーシスの治療は、依然として主に手術や、この適応外での治験による治療に依存しています。これらの疾患の根本的な生物学的メカニズムは、メルリン(Merlin)腫瘍抑制遺伝子の喪失により、NF1とは異なります。この違いにより、NF1におけるMEK阻害剤を用いた治療法の直接的な転用は制限されています。「PRIME-NF2」試験では、多剤併用療法についてより広範に評価が進められています。研究活動は活発化しているもの、これらの疾患領域は、神経線維腫症治療市場において依然として発展途上の分野にとどまっています。
2025年には、MEK阻害剤が総売上高の26.24%を占めました。セルメチニブ、ミルダメチニブ、ルボメチニブはいずれもMAPK経路内のMEK1/2を標的としているため、これらは依然として商業的な治療の基盤となっています。遺伝子治療は、2031年までCAGR17.42%で成長すると予測されています。遺伝子治療における神経線維腫症治療市場の規模は、現在の商業的規模というよりは、パイプラインの動向によって形作られています。NFのサブタイプに対して規制当局の承認を得ている遺伝子治療は現時点ではありません。この違いは、短期的な売上および将来的な臨床的可能性を検討する上で重要な点です。
2025年9月の『Nature Communications』誌に掲載された研究では、NF1関連腫瘍に対するAAVベクターを用いた概念実証が報告されました。この研究では、MPNST、神経線維腫、およびグリオーマの異種移植モデルにおいて、腫瘍の増殖が有意に抑制されることが確認されました。2026年の『Communications Biology』誌に掲載された研究では、治療群のマウスにおける腫瘍への浸透率が43%、対照群では83%であったと報告されています。これらの知見は、今後のヒトを対象とした試験に向けた前臨床的な裏付けとなります。現在のMEK阻害剤の中から臨床医が選択する際は、耐容性や剤形の利便性がますます重要な要素となる可能性があります。MEK阻害剤へのアクセスが制限されている場合、疼痛管理療法、手術、および放射線治療が依然として有効な選択肢となります。STARFISHプラットフォーム試験では、シュワンノマトーシスに関連する疼痛に対する治療法の評価も行われています。
地域別分析
2025年、北米は世界売上高の42.61%を占めました。米国では、2020年に小児用セルメチニブ、2025年に成人用セルメチニブ、そして2025年2月にミルダメチニブについて主要な承認が得られました。保険適用へのアクセスは他の多くの地域に比べて整備されていますが、依然として完全とは言えません。カナダの「パン・カナディアン・ファーマシューティカル・アライアンス」は、2024年12月にコセルゴの保険償還に関する意向書に合意しました。その後、ケベック州が州の医薬品リストへの初の掲載を行いました。これらの進展により、長年にわたり適用基準の拡大を通じてアクセスが確保されてきた後、公的保険によるカバー範囲が強化されました。
欧州では、国によって償還条件にばらつきがあります。ドイツのG-BAは2026年8月、セリュメチニブの年間治療費を患者1人あたり8万1,237ユーロ(9万4,254米ドル)から9万7,443ユーロ(11万3,057米ドル)と定めた決議を発表し、2歳から17歳の小児を対象としたミルダメチニブについては、費用比較に基づく推奨を行いました。したがって、ドイツと英国は、他のいくつかの欧州市場に比べてアクセスしやすい状況にあります。オランダとアイルランドでは、価格交渉による調整が行われないまま、セルメチニブに対して否定的な評価が下されました。フランス、スペイン、イタリア、およびその他欧州では、償還の実施が遅れています。こうした差異は、今後も欧州全域の神経線維腫症治療市場に影響を与え続けるでしょう。
アジア太平洋地域は、2031年までCAGR15.25%で成長すると予測されており、これは神経線維腫症治療市場において地域別で最も高い成長率となります。中国は2025年5月、小児NF1-PNを対象に、復星医薬(Fosun Pharma)が国内で開発したルボメチニブを承認しました。日本は2026年6月、NF2に対するベバシズマブの承認を行いました。インド、オーストラリア、韓国は対象患者数が非常に多いもの、診断インフラや希少疾病用医薬品の保険償還において遅れをとっています。中東・アフリカおよび南米では、国の保険適用よりも、コンパッショネイト・ユースや病院側の判断に依存する傾向が強くなっています。ブラジル、アルゼンチン、GCC諸国、南アフリカには専門医や学術的な能力がありますが、資金面の制約により医薬品の普及は限定的です。これらの地域では、2031年まで、高価格のMEK阻害剤や遺伝子治療の売上よりも、ジェネリック医薬品や外科的治療への貢献度が高くなると予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 全年齢層におけるMEK阻害剤の承認適応拡大
- 遺伝子検査や専門医への紹介による診断件数の増加
- 希少疾患治療薬の開発への投資拡大
- 疾患特異的エンドポイントおよびレジストリの標準化
- 遺伝子レベルで定義された腫瘍生物学のためのAIを活用した創薬
- 市場抑制要因
- 高額な治療費と保険償還をめぐる摩擦
- 長期毒性モニタリングおよび治療の中止
- 規模が小さく、地理的に分散した患者集団
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 第1型神経線維腫症
- 第2型神経線維腫症
- シュワンノマトーシス
- 療法タイプ別
- MEK阻害剤
- 疼痛管理療法
- 外科的介入
- 放射線療法
- 遺伝子治療
- その他の治療法
- 治療段階別
- 第一選択療法
- 再発疾患の管理
- 対症治療
- 進行期疾患の管理
- エンドユーザー別
- 病院
- 専門医療センター
- 学術研究機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- Bayer AG
- Chugai Pharmaceutical Co., Ltd.
- F. Hoffmann-La Roche Ltd
- Fosun Pharmaceutical Group Co., Ltd.
- Healx Limited
- Kechow Pharma, Inc.
- Merck KGaA
- NFlection Therapeutics, Inc.
- Novartis AG
- Pasithea Therapeutics Corp.
- Pfizer Inc.
- Recursion Pharmaceuticals, Inc.
- Sanofi S.A.
- Vivace Therapeutics, Inc.
第7章 市場機会と将来の展望



