


神経血管内コイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neuroendovascular Coil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156958
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
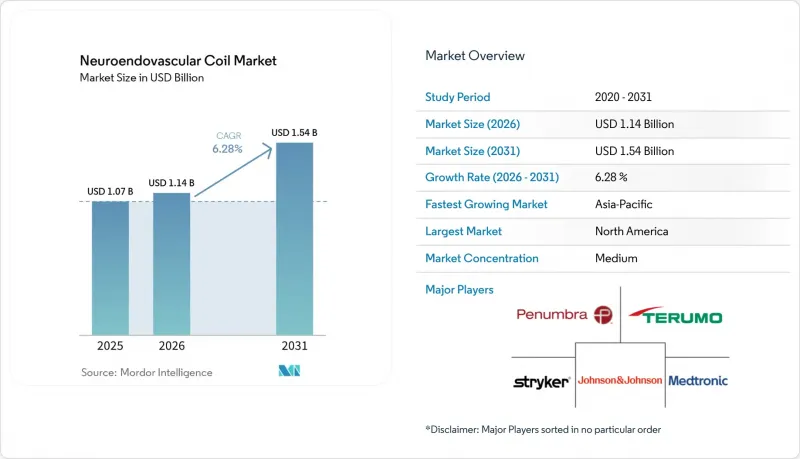
Mordor Intelligenceによると、神経血管内コイル市場の規模は、2025年の10億7,000万米ドル、2026年の11億4,000万米ドルから、2031年までに15億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.28%となる見込みです。
世界の神経血管内コイル市場の動向と洞察
頭蓋内動脈瘤および脳卒中の発生率の増加
未破裂頭蓋内動脈瘤の検出範囲が広がるにつれ、従来は破裂後の緊急治療が中心であった治療法の一分野に変化が生じています。2025年に実施された304,848名の被験者を対象としたシステマティックレビューおよびメタ分析では、世界の有病率は5.4%(95%信頼区間:4.2%~6.8%)と推定されました。このレビューでは、女性の場合のオッズ比は1.722、高血圧の場合は1.579、喫煙の場合は2.266であり、複数のリスク因子が重なり合う集団が特定されています。日本や韓国における磁気共鳴血管造影(MRA)によるスクリーニングにより、緊急受診に至る前の早期段階で無症候性の動脈瘤が発見されるようになり、これが治療方針を決定づけています。早期診断により、臨床チームは解剖学的構造、治療の耐久性、手技の計画、および利用可能なコイルプラットフォームの特性を検討するための時間をより多く確保できるようになります。したがって、神経血管内コイル市場は、緊急対応を主とするベアプラチナ製コイルの使用から、計画的な選択的手術で使用される差別化されたデバイスへと移行する可能性があります。特に、患者が症状により緊急の介入が必要になる前に明確な紹介経路に入り、臨床医がより柔軟な手技の選択肢を検討できる場合には、その傾向が顕著になります。
低侵襲な動脈瘤治療への志向
血管内治療は、特に低侵襲な治療法が臨床的に適している場合、破裂した頭蓋内動脈瘤を有する多くの患者のケアにおいて依然として中心的な役割を果たしています。2025年の分析によると、死亡率、機能的転帰、重篤な合併症、および集中治療室(ICU)滞在期間の全項目において、血管内コイル治療は外科的クリッピングに比べて階層的転帰の勝率が75%高いことが報告されています。このエビデンスは、適切な症例において血管内治療を優先するアプローチを支持するものでありますが、治療法の選択は依然として臨床症状や動脈瘤の解剖学的特徴に依存します。また、このエビデンスは、さまざまな形状の動脈瘤に対応し、既存の診療サービスで使用されているカテーテルシステムと併用可能なコイルに対する需要をさらに強めています。病院は手技トレーニングを通じて熟練度を維持することができ、これにより神経血管チーム全体で血管内治療技術が一貫して活用されることが促進されます。臨床医が、より幅広い患者層に対して低侵襲治療を適用できる能力を維持できれば、神経血管コイル市場にもメリットがあります。これは、差し迫った臨床的ニーズと、既存の神経血管診療部門内で利用可能なリソースの両方を考慮した治療計画を支援できるからです。
高い施術コストと専門人材の不足
神経インターベンショナルによる動脈瘤治療には、多額の設備投資と高度に専門化された臨床スタッフが必要であり、これが資源の限られた環境での導入を妨げる可能性があります。バイプレーン透視室、インターベンショナル神経放射線学チーム、および持続的なモニタリング能力は、多くの二次医療機関が容易に資金調達や維持管理を行うことができない中核的な要件です。米国神経放射線学会は、2026年のメディケア医師報酬スケジュールに関する意見書の中で、地方における人材不足について指摘しています。専門医の密度が低いと、その地域で実施可能な処置が制限され、地元の医療機関が安定したサービスを維持することが困難になります。また、特に症例数が不確実な場合、病院が高度なコイルプラットフォームの在庫水準を正当化することも難しくなります。その結果、神経血管内コイル市場は、治療に必要なスタッフ、機器、モニタリングリソースを備えた都市部の病院やその他の症例数の多い施設に集中したままであり、多くの小規模な医療機関は、患者が複雑な神経インターベンション治療を必要とする際に、他院への紹介ルートに依存せざるを得ない状況にあります。
セグメント分析
2025年、神経血管内コイル市場規模の58.31%をベア・プラチナ・コイルが占めました。これは、長年にわたる臨床使用実績と、手技に対する幅広い習熟度によって支えられています。多くのマイクロカテーテルや剥離システムに対応しているため、病院ではさまざまな大きさや形状の動脈瘤に対して幅広く使用されています。その確立された役割により、患者の解剖学的構造が特殊なデバイスを必要としない場合でも、臨床医は一貫したアプローチをとることができます。日常的な手技においては、特に病院が使い捨て消耗品のコストを管理しなければならない場合、価格は依然として重要な要素です。ハイドロゲル被覆コイルは、2031年までCAGR8.65%で成長すると予測されており、これは高リスクな解剖学的状況に対する異なる価値提案を反映したものです。
ハイドロゲル被覆コイルの神経血管内治療市場規模は、血液と接触後に膨張し、動脈瘤嚢のより広い範囲を占めるというこの素材の特性に支えられています。6件のランダム化比較試験を対象とした最新のメタ分析では、ハイドロゲル被覆コイルの方が、ベアプラチナコイルよりも1年後の閉塞経過が良好であることが判明しました。この結果には、血栓形成の増加と、動脈瘤腔への充填進行の減少が含まれており、これらはいずれも臨床医が耐久性を評価する際に重要な要素となります。生体活性コイルや複合コイルも、そのコーティングが新生内皮化を促進することを目的としているため、規模は小さいもの戦略的に重要な位置を占めています。2025年のin vitro研究では、ハイドロコイルの方がベアプラチナコイルよりも早期かつ顕著な内皮細胞の増殖が報告されました。コーティングされたデバイスは、広頸部、複雑な形状、および過去に治療歴のある動脈瘤に最も適していますが、ベアプラチナ製品は多くの単純な症例において依然として適しています。
2025年、頭蓋内動脈瘤塞栓術は神経血管内コイル市場規模の68.24%を占め、これらのデバイスの主要な適応となりました。コイル塞栓術は適応となる動脈瘤に対する中核的な治療選択肢であるため、この適応症は神経インターベンション診療部門全体で多くの施術件数を占めています。病変の解剖学的構造の多様性に対応するためには、さまざまなサイズ、形状、および展開形式の製品が必要となります。臨床的エビデンスも、破裂動脈瘤に対する血管内治療の持続的な役割を裏付けています。2025年に実施された三次医療機関の研究では、死亡率、機能的転帰、重篤な合併症、集中治療室(ICU)滞在期間の各指標において、コイル塞栓術が外科的クリッピングに比べて階層的転帰の達成率が75%高いことが報告されました。
包括的な脳卒中ネットワークにより、時間的制約のある神経血管治療へのアクセスが拡大するにつれ、脳卒中治療市場は2031年までCAGR7.42%で成長すると予測されています。コイルは、正確な配置と制御された展開が求められる特定の出血性脳卒中治療において重要な役割を果たします。この用途により、サプライヤーの臨床的役割は、主な適応症である動脈瘤治療の枠を超えて広がっています。動静脈奇形の手術では、放射線手術の前にコイルを用いて病変の体積を縮小することができます。動静脈瘻の塞栓術は、規模は小さいもの技術的に高度な処置であり、配置の精度が特に重要となります。神経血管内コイル市場は、多様な製品ポートフォリオを持つことで、特定の処置カテゴリーにおける償還制度の変更による影響を受けにくいため、複数の適応分野から恩恵を受けています。
地域別分析
北米は、確立された償還制度と大学病院における高い施術件数に支えられ、2025年には神経血管内コイル市場の36.61%のシェアを占めました。この地域、特に米国には、包括的な脳卒中センターと高度な神経血管内治療サービスの密なネットワークが整備されています。米国における脳塞栓術の支払いの観点から、CPTコード61624および61626は依然として重要な位置を占めています。神経インターベンション外科学会(Society of NeuroInterventional Surgery)は、2026年のアドボカシー活動において、これらのコードに関する支払いの保護に取り組みました。また、米国での規制当局による承認も、新規コイルシステムにとって重要なルートとなっており、FDAの記録には2024年から2026年にかけての関連承認が記載されています。カナダとメキシコも地域の需要を後押ししていますが、専門医の確保や高度なインフラは依然として主要都市部に集中しています。したがって、この地域における施術件数と購買力は、包括的な神経血管チームと標準化された治療プロトコルを維持できる、設備の整った病院によって引き続き牽引されています。
欧州は、神経血管内コイル市場において2番目に大きな地域市場であり、ドイツ、英国、フランス、イタリア、スペインが主導的な役割を果たしています。この地域では神経インターベンションの研修プログラムが確立されており、多くの国の医療制度において、コイル塞栓術は動脈瘤や脳卒中の日常的な治療に組み込まれています。欧州連合(EU)の医療機器規制では、新しいコイルの設計に対して、詳細な技術文書および生体適合性の証拠が求められています。これらの要件は市場投入プロセスを長期化させる可能性がありますが、一方で、必要な基準を満たせない製品の参入を制限する役割も果たしています。WallabyPhenox社は、2025年11月のCEマーク承認後、Avenir Picoコイルを欧州で限定的に発売すると報告しました。価格規制、正式な医療技術評価、およびエビデンスに基づく病院の調達方針も、欧州全域の神経血管コイル市場を形作っており、臨床的妥当性の検証、規制関連文書の整備、そして医療機関の調達要件を満たす能力のすべてが、持続的な普及にとって重要となる環境が生み出されています。
アジア太平洋地域は、2031年までCAGR8.25%で成長すると予測されており、これは神経血管内コイル市場において地域別で最も高い成長率です。東アジアでは、神経血管疾患の負担が甚大である一方で、専門治療の受け入れ能力も拡大しています。2026年4月、日本脳神経外科学会は、急性破裂動脈瘤に対するステント補助コイル塞栓術に関する勧告を発表しました。インドでは、民間病院ネットワークへのデジタルサブトラクション血管造影(DSA)への投資を通じて治療へのアクセスが拡大しており、一方、韓国では成熟し、成長を続ける神経インターベンションのエコシステムが形成されています。オーストラリアは、国際的な臨床ガイドラインに沿った高い施術基準を維持しており、ブラジルは、大学附属脳卒中センターや民間病院への投資を通じて治療体制を拡充しています。湾岸協力会議(GCC)加盟国では、三次医療レベルの神経血管施設が建設されており、中東およびアフリカ全域に新たな治療拠点が生まれています。しかし、この広範な地域では依然として、専門スタッフ、高度な画像診断、および定期的な動脈瘤塞栓術サービスに必要な臨床支援へのアクセスにばらつきが見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 頭蓋内動脈瘤および脳卒中の発生率の増加
- 低侵襲な動脈瘤治療への選好
- 高齢化と神経血管疾患の危険因子の負担
- 神経インターベンションのインフラ整備と保険償還の拡大
- ハイドロゲルおよび生体活性コイル技術の採用
- 大容量コイルプラットフォームによるプロセス効率の向上
- 市場抑制要因
- 高い処置費用と専門人材の不足
- 厳しい規制当局の承認要件および臨床的エビデンスの要件
- 再閉塞およびコイルの圧縮による再治療リスク
- 複雑な症例における補助機器および抗血小板療法への依存
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ベア・プラチナ・コイル
- ハイドロゲル被覆コイル
- 生体活性/ 複合コイル
- 用途別
- 頭蓋内動脈瘤塞栓術
- 動静脈奇形塞栓術
- 動静脈瘻塞栓術
- 脳卒中治療
- その他の用途
- 剥離メカニズム別
- 電解式着脱コイル
- 機械式着脱式コイル
- 油圧式/ 静水圧式
- 熱式/ 電気熱式
- エンドユーザー別
- 病院
- 専門神経科センター
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acandis GmbH
- ASAHI INTECC CO., LTD.
- BALT Group
- Boston Scientific Corporation
- Cook Medical LLC
- Johnson & Johnson
- Kaneka Corporation
- Lepu Medical Technology(Beijing)Co., Ltd.
- Medtronic plc
- MicroPort Scientific Corporation
- Penumbra, Inc.
- phenox GmbH
- Rapid Medical Ltd.
- Shape Memory Medical Inc.
- Stryker Corporation
- Terumo Corporation
- Wallaby Medical
- Zylox-Tonbridge Medical Technology Co., Ltd.
第7章 市場機会と将来の展望



