


米国の災害復旧サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Disaster Restoration Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156946
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
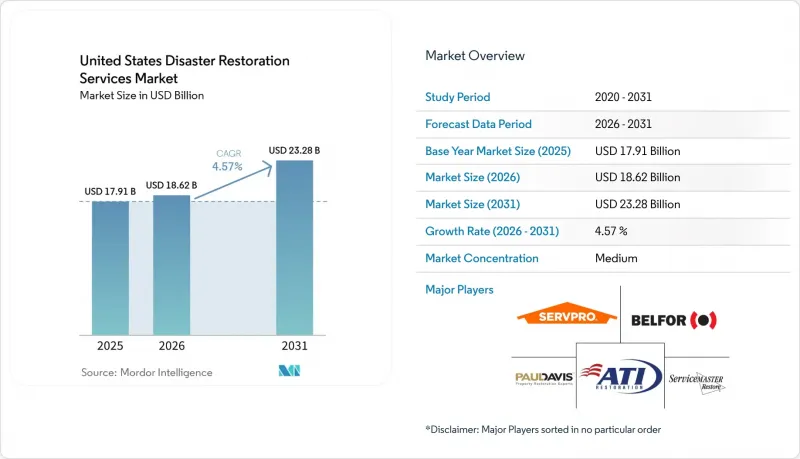
Mordor Intelligenceによると、米国の災害復旧サービス市場規模は、2025年の179億1,000万米ドルから2026年には186億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.57%で推移し、2031年には232億8,000万米ドルに達すると予測されています。
米国の災害復旧サービス市場の動向と洞察
激しい対流性嵐や洪水による財産被害の頻発
米国の災害復旧サービス市場は、広範囲にわたる嵐が住宅、事業所、公共施設に同時に被害をもたらす際に、需要の大きな刺激を受けます。Climate Centralの記録によると、2025年の気象・気候災害による被害額は230億米ドル、総被害額は1,150億米ドルに上りました。そのうち21件は激しい対流性嵐によるもので、これは年間の新記録となり、米国中部全域で集中して発生した竜巻の多発を反映したものです。2025年1月にロサンゼルスで発生した山火事は、推定612億米ドルの被害をもたらし、1万6,000件以上の物件に損害または全壊をもたらし、20万人以上の避難を余儀なくさせました。10億米ドル規模の災害が発生する間隔は、1980年代の82日から2016年から2025年の間は16日に短縮され、請負業者や保険会社が前回の損害を処理する時間が少なくなっています。2025年の調査では、2026年から2030年の間に、米国における気象・気候災害による損害総額が1兆米ドルを超える確率が54%であると推定されており、これらは復旧能力の拡充が必要であることを裏付けています。
老朽化した住宅ストックと、繰り返し対策が必要な建築設備
住宅の老朽化により、配管、電気、屋根、空調(HVAC)システムなどの老朽化した設備が故障しやすくなるため、米国の災害復旧サービス市場では繰り返し修理が必要となっています。持ち家住宅の約48%は1980年以前に建設されており、持ち家住宅の築年数の中央値は2005年の31年から2023年には41年に達しました。ハーバード大学住宅研究共同センターの調査によると、1980年以前に建設された住宅の維持管理費は、2010年以降に建設された住宅に比べて76%高かったことが判明しました。この費用の差は、水害、火災被害、カビ、および関連する修復作業につながる可能性のある、システム故障の頻度の高さを反映しています。2020年から2023年にかけて、新築住宅が持ち家住宅ストックに占める割合はわずか3%増加したに過ぎず、新規供給は住宅の築年数分布にほとんど変化をもたらしませんでした。メンテナンスが遅れている古い住宅では、一度の事象が発生しただけで複数の設備にわたる工事が必要となる場合があり、それによって工事の範囲と請求額がともに増加します。こうした継続的な作業の基盤があることで、業者にとっては、大規模な災害発生時期以外でも、より安定した受注の流れが確保されます。
事業中断の回避とエンドツーエンドの復旧に対する需要
法人顧客は、被害を受けた施設が稼働不能となる期間を短縮するために、米国の災害復旧サービス市場を利用しています。事業中断補償は通常、復旧期間中の収入損失を補償するものであるため、保険契約者と保険会社の双方にとって、復旧期間を短縮する理由があります。保険情報研究所(Insurance Information Institute)によると、事業中断による損失は、中規模事業の場合で50万米ドルから300万米ドル、複雑なサプライチェーンを持つ大規模施設の場合で500万米ドルから5,000万米ドル以上に及ぶ可能性があります。このような財務的リスクがあるため、緊急時の被害軽減、構造物の修復、再建を1つのプロジェクトチームで調整できる請負業者が有利となります。事業中断補償の確保が難しくなるにつれ、リスクマネージャーや引受担当者は復旧期間に一層の注目を向けるようになりました。したがって、作業を効率的に完了できる業者は、初期の清掃費用の価格競争だけでなく、復旧計画や書類作成の面でも競争力を発揮できます。大規模な商業災害が発生した後、広範囲にわたる復旧作業が1つの請負業者に委託されることで、米国の災害復旧サービス市場は恩恵を受けます。
セグメント分析
2025年、水害復旧は米国の災害復旧サービス市場シェアの32.60%を占めました。このセグメントでは、配管の故障、家電製品の漏水、下水の逆流、気象関連の洪水などがあらゆる地域で発生するため、依頼件数が非常に多くなっています。保険情報研究所(III)の推計によると、保険に加入している住宅の60軒に1軒が、毎年水害または凍結による損害の保険金請求を行っています。こうした繰り返される発生により、水害復旧作業には安定した需要の下限が確保され、地域の対応ネットワークが支えられています。火災・煙害復旧サービスは、2025年1月のロサンゼルス山火事の後、需要がさらに高まりました。ATI Restoration社は、その対応期間中、南カリフォルニアで1,000名以上のチームメンバーを動員し、500件以上の復旧プロジェクトを管理しました。また、2025年に記録された21件の「10億米ドル規模の激しい暴風雨」により、暴風雨および大災害関連の業務も増加しました。こうした事態では、事業者は日常の地域業務を維持しつつ、作業員や機材を州境を越えて移動させる必要が生じることがあります。
「その他」は最も急成長しているサービスグループであり、米国の災害復旧サービス市場規模において、2031年までのCAGRは6.90%と予測されています。このカテゴリーには、家財の復旧、梱包・搬出、清掃、保管、動産管理、および文書の乾燥が含まれます。顧客は、同じ復旧計画の中で家財の復旧と構造物の修復の両方に対応できる単一の業者を求めることがよくあります。水害による二次汚染が発生し、専門的な処理が必要となるため、カビ除去の需要が高まっています。また、バイオハザードやトラウマ現場の清掃も、IICRC S540プロトコルに基づき、医療施設、集合住宅、商業施設へと拡大しています。EPAの鉛塗料開示規則の対象となる物件を含め、古い建物で事前評価が必要な場合、専門サービスの適用範囲が広がる可能性があります。二次的なサービスと完全な復旧への期待が相まって、企業は最初の緊急対応後も業務を維持する機会が増えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 米国の市場構造と運営モデル
- 復旧サービスの構成:被害軽減、修復、復旧、再建
- 経常的な損失と、大災害による需要の増加
- 物件タイプ別の需要:住宅、商業、工業
- 損害種別ごとの需要:水害、火災・煙害、暴風雨・洪水、カビ被害、および特殊復旧
- 保険会社による委託修復と直接支払いによる修復
- 対応時間、サービス対象範囲、および大災害対応能力
- 季節的な需要と災害による需要の急増
- 修復エコシステム
- 不動産所有者、施設管理者、および不動産管理者
- 保険会社、損害査定業者、TPA、および修理管理ネットワーク
- 修復請負業者、フランチャイズネットワーク、および全国規模のプラットフォーム
- 総合請負業者および専門サービス提供業者
- 機器、技術、および修復資材の供給業者
- 政府および公共部門の修復関連調達担当者
- 認証、研修、および規制機関
- 需要の動向
- 水道・配管関連の損害
- 火災、煙、および山火事による被害
- 暴風雨、洪水、および悪天候による被害
- カビおよび環境修復
- 特殊・バイオハザード復旧
- 大災害による損害と経常的な損害の需要
- 地域別の動向
- 北東
- 中西部
- 南部およびメキシコ湾岸地域
- 西
- 大規模災害が発生しやすい主要市場
- 大都市圏と地方におけるサービス提供範囲
- 保険業界の関与
- 損害保険の保険金請求
- 住宅保険、商業用不動産保険、および特殊保険
- 免責金額、補償限度額、および保険金額不足
- 優先ベンダープログラムおよび修理管理プログラム
- 保険金請求に関する書類作成、見積もり、および範囲管理
- 大災害保険の引受能力と市場の変化
- 連邦災害支援と洪水保険
- 市場促進要因
- 激しい対流性嵐や洪水による財産被害の頻発
- 老朽化した住宅ストックと、繰り返し対策が必要な建築システム
- 保険会社が指定するベンダーネットワークにより、復旧業務の外部委託量が増加しています
- 事業中断の回避とエンドツーエンドの復旧に対する需要
- ネットワーク化された漏水検知とデジタル保険金請求の統合が、早期対応の需要を生み出しています
- セカンダリーマーケットにおけるフランチャイズ展開により、サービスが十分に行き届いていない米国の地域でのカバー範囲が拡大しています
- 市場抑制要因
- 熟練技術者の不足と資格取得のボトルネック
- 保険金の支払遅延、補償範囲をめぐる紛争、および保険金請求処理における摩擦
- 大災害時の保険引受能力の不均衡と地域労働力の置き換え
- 予防的モニタリングによる深刻な反応性損失の削減
- 価値およびサプライチェーン分析
- 修復サービスのバリューチェーン
- 設備、化学薬品、消耗品のサプライチェーン
- 請求、請求書発行、および支払いのワークフロー
- 規制情勢
- 連邦および州の復旧に関する規制
- 環境・安全規制
- 保険および消費者保護に関する規制
- 技術展望
- AI、デジタル検査、および自動化
- IoT、遠隔監視、および損失防止
- 先進的な修復技術
- デジタル請求・配車・ワークフロー・プラットフォーム
第5章 市場規模と成長予測
- サービスタイプ別
- 水害復旧(乾燥・除湿、下水逆流)
- 火災・煙害復旧
- カビ除去
- Storm/大規模災害復旧(風害、雹害、洪水対応、大規模損害)
- バイオハザードおよび外傷現場の清掃(犯罪現場、自然死現場、感染症関連の清掃)
- 専門サービス
- その他(家財復旧、梱包、清掃、保管など)
- 用途別
- 住宅
- 商業・産業用
- 顧客/支払者タイプ別
- 保険による修復工事
- 自己負担型/ 直接支払いの修復工事
- 公共部門/ 政府資金による修復工事
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SERVPRO Industries, LLC
- BELFOR Holdings Inc.
- ServiceMaster Restore
- ATI Restoration
- Paul Davis Restoration, Inc.
- First Onsite Property Restoration
- Blackmon Mooring and BMS CAT
- Rainbow Restoration
- PuroClean
- DKI Services
- BluSky Restoration Contractors
- Kustom US
- Cotton Global Disaster Solutions
- Signal Restoration Services
- Steamatic Inc.
- Restoration 1
- Rytech Restoration
- FRSTeam
- Bio-One Inc.
- United Water Restoration Group
- Polygon Group