


北米の災害復旧サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Disaster Restoration Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156949
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
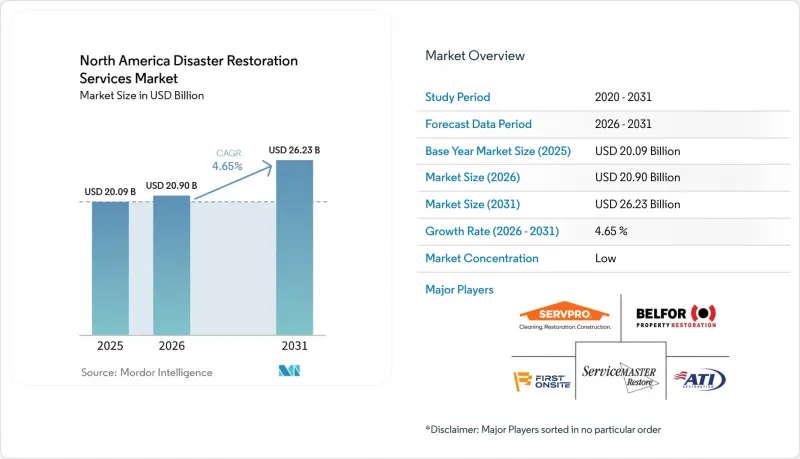
Mordor Intelligenceによると、北米の災害復旧サービス市場の規模は2025年に200億9,000万米ドルと評価され、2026年の209億米ドルから2031年までに262億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.65%となる見込みです。
北米の災害復旧サービス市場の動向と洞察
山火事および激しい対流性嵐の多発地域における二次災害による損害の増加
山火事、激しい対流性嵐、雹、および大気河川による洪水により、北米のほとんどの地域で復旧需要が高まっています。米国では2025年、気象・気候災害による被害額が230億米ドルに達し、そのうち21件の激しい対流性気象現象が含まれ、直接被害額は1,150億米ドルに上りました。2025年1月に発生したロサンゼルス一連の山火事は、612億米ドルの損害をもたらし、地域の復旧能力に持続的な圧力をかけました。2025年の『Geophysical Research Letters』誌の調査によると、2026年から2030年にかけて、米国の気象・気候災害による損害額が1兆米ドルを超える確率は50%を超えるとされています。こうした事象により、緊急の被害軽減、清掃、再建、および家財の復旧サービスに対する需要が高まっています。設備、認定を受けた作業員、および地域をまたぐ対応能力を備えた事業者は、小規模な地元企業では引き受けられないような業務を引き受けることができます。保険会社のネットワークが、被災地で迅速に対応できる請負業者を必要とする場合、北米の災害復旧サービス市場は恩恵を受けます。この要因は、復旧期間が長期化する中で、確立されたフランチャイズや大規模損害対応ネットワークの価値をさらに高めることにもつながります。
建物の老朽化とメンテナンスの先送りが水害の頻度を高めている
老朽化した上水道、雨水排水、下水処理システムは、大規模な災害発生時期以外でも、復旧作業の安定した需要源となっています。ASCE(米国土木学会)は、2025年のレポートカードにおいて、米国の雨水排水インフラを「D」評価、下水処理インフラを「D+」評価としました。同報告書では、全米で3兆7,000億米ドルのインフラ投資不足が指摘されています。配管の破損、下水の逆流、湿気の侵入により、住宅や商業ビルでは乾燥、清掃、修復作業が必要となります。米国国立公園局(NPS)は、2025会計年度において、7万件以上の資産にわたる先送りされた維持管理および修繕の必要額が240億米ドルに上ると報告しました。請負業者は、湿気マッピング、サーモグラフィー、乾燥機器を用いて被害状況を記録し、カビのリスクを管理しています。したがって、北米の災害復旧サービス市場には、気象関連の保険請求に限定されない、継続的な需要基盤が存在します。IICRCの基準や労働者の安全要件は、正式な研修および文書化プロセスを維持している企業を優遇するものです。
保険の縮小、補償範囲の空白、および保険金支払いの摩擦
保険補償範囲の縮小は、リスクの高い地域における資金調達済みの復旧工事の件数を減少させる可能性があります。NAICのデータによると、2018年から2025年にかけて、米国の4つの主要地域において、保険会社主導による住宅所有者向け保険契約の更新拒否率が96%から216%上昇しました。2025年のNAICの報告書によると、カリフォルニア州の住宅所有者向け保険市場の35%を占める大手保険会社7社が、2023年から2025年にかけて新規契約の引き受けを停止しました。同報告書では、全米における無保険の住宅所有者の割合が、2019年の5%から2023年には12%に上昇したことも報告されています。カリフォルニア州では、残存市場における保険契約のエクスポージャーが、2023年の5万件から2025年末には32万件以上に増加しました。保険金支払いの範囲が限定されている場合、復旧業者は、保険金の支払いの遅延、支払いの争議、あるいは支払いの不履行に直面する可能性があります。保険金の支払額が低くなると、利益率が圧迫され、財産被害が最も頻繁に発生する地域への投資が制限される恐れがあります。北米の災害復旧サービス市場は、山火事や沿岸部の災害多発地域において、この制約を最も直接的に受けていると言えます。NAICが2018年から2025年までを対象に実施したZIPコード単位の住宅所有者データ調査は、将来の政策や規制上の決定に役立つ可能性があります。
セグメント分析
2025年時点で、水害復旧は北米の災害復旧サービス市場規模の32.6%を占めました。このセグメントには、乾燥、除湿、下水逆流への対応、および湿気対策が含まれます。老朽化した配管システムは、住宅、商業施設、公共建築物において頻繁に損害を引き起こしています。激しい嵐や大気河流による洪水も、排水および乾燥作業の需要を高めています。乾燥が不十分だとカビの発生につながり、その結果、当初の保険請求の範囲が拡大する可能性があります。したがって、水害復旧は、日常的な不動産の維持管理上の問題と、気象関連の事象の両方に関連しています。請負業者は、水分マッピング、サーモグラフィー、および文書化された乾燥手順を用いて、必要な作業範囲を特定します。IICRC S500規格は、専門的な水害復旧の実務指針となっています。
「その他」のカテゴリーは、2031年までのCAGRが6.90%となり、最も急速に成長するサービス種別になると予想されています。このカテゴリーには、家財の復旧、家財の搬出、清掃、保管サービスが含まれます。保険会社は、大規模な水害や火災の保険金請求において、家財の目録作成や家財の搬出サービスをますます要求するようになっています。これらのサービスは、大規模な災害だけでなく、保険金請求に伴う作業としても追加される可能性があります。火災・煙害復旧も、専門的な除染、臭気対策、家財の洗浄を必要とするため、作業単価が高くなります。IICRC S700規格は、火災・煙害復旧のプロセスを規定しています。専門的な作業には、アスベスト除去、鉛塗料の除去、再建時の環境浄化などが含まれます。EPA(米国環境保護庁)およびOSHA(米国労働安全衛生局)の要件は、請負業者がこれらの作業を管理する方法に影響を与えます。こうした幅広いサービスにより、事業者は物的損害発生後のより広範な復旧作業を支援することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 北米の需要動向と損害発生頻度の傾向
- 経常的な損失と、大災害による需要の増加
- 水害、火災・煙害、暴風雨・洪水、カビ・環境被害、その他の損害別の需要構成
- 住宅、商業、産業別の需要構成
- 保険金請求と、直接支払いおよび公的資金による修復との比較
- 復旧のワークフロー:緊急対応、被害軽減、修復、再建
- 顧客の購入基準:応答時間、コスト、文書化および認証
- 市場促進要因
- 山火事および激しい対流性嵐の多発地域における二次的損害の増加
- 建物の老朽化とメンテナンスの先送りが、水漏れの発生頻度を高めています
- 保険金請求のデジタル化と優先ベンダーへのルーティング
- フランチャイズおよび大災害対応能力の、サービスが不十分な二次市場への拡大
- レジリエンス、建築基準、および公共復興投資が修復の範囲を拡大しています
- スマートな漏水検知と損害発生前のモニタリングが、継続的な復旧契約を生み出しています
- 市場抑制要因
- 保険業界の縮小、補償範囲の空白、および保険金支払いの摩擦
- 認定技術者および復興関連職種の不足
- 設備、資材、人件費、およびコンプライアンスコストの上昇が利益率を圧迫しています
- 大災害時の需要急増と平常期との間の需要の変動性と供給能力の不均衡
- 価値およびサプライチェーン分析
- 見込み客の開拓、保険金請求の通知および損害額の査定
- 緊急事態への対応および復旧サービス
- 修復、清掃、および家財の復旧
- 修繕・再建サービス
- 設備、化学薬品、消耗品および廃棄物処理のサプライチェーン
- 保険、資金調達、および支払・回収のエコシステム
- 市場構造と競合環境
- 全国規模のフランチャイズ・プラットフォーム
- 地域密着型および独立系の復旧請負業者
- 保険会社、TPA、損害査定業者、および修理管理ネットワーク
- 技術、機材レンタル、および見積もりプラットフォーム
- 市場の細分化、統合、およびプライベート・エクイティの動向
- 地域ごとの動向
- 米国対カナダ
- 米国の地域別需要:南東部・メキシコ湾岸、西部、中西部、北東部
- カナダの地域別需要:カナダ西部、カナダ中部および東部
- 地域別の需要要因:ハリケーン、洪水、山火事、冬の嵐、凍結現象、および激しい嵐
- 季節的な需要と地域間の供給能力の動員
- 保険および支払い構造
- 保険対象資産に関する保険金請求
- ダイレクトペイと無保険者への復旧措置
- 政府による災害支援および公共部門との契約
- 優先ベンダープログラムおよび修理管理プログラム
- 保険金請求に関する書類、見積もり、および監査の要件
- 補償範囲、免責額、および保険金額不足
- 規制情勢
- 連邦、州および州政府による復旧要件
- 請負業者のライセンシング、環境および労働安全に関する要件
- カビ、アスベスト、鉛、バイオハザードおよび有害物質に関する規制
- 建築基準、再建許可、およびレジリエンス基準
- 廃棄物処理、輸送および排水に関する規制
- 技術展望
- デジタル検査、サーモグラフィ、および水分マッピング
- IoTを活用した漏水検知および被害発生前のモニタリング
- AIを活用した見積もり、作業範囲の策定、および請求書類の作成
- ドローン、3D現場計測、およびデジタル評価
- クラウドベースのワークフロー、配車、および顧客コミュニケーションプラットフォーム
- 先進的な乾燥・封じ込め・空気質技術
- 持続可能な化学物質、エネルギー効率の高い設備、および廃棄物の少ない修復
第5章 市場規模と成長予測
- サービスタイプ別
- 水害復旧(乾燥・除湿、下水逆流)
- 火災・煙害復旧
- カビ除去
- Storm/大規模災害復旧(風害、雹害、洪水対応、大規模損害)
- バイオハザードおよび外傷現場の清掃(犯罪現場、自然死現場、感染症関連の清掃)
- 専門サービス
- その他(家財復旧、梱包、清掃、保管など)
- 用途別
- 住宅
- 商業・産業用
- 顧客/支払者タイプ別
- 保険による修復工事
- 自己負担型/ 直接支払いの修復工事
- 公共部門/ 政府資金による修復工事
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SERVPRO Industries, LLC
- BELFOR Holdings, Inc.
- ServiceMaster Restore
- First Onsite Property Restoration
- ATI Restoration
- Paul Davis Restoration, Inc.
- PuroClean
- Polygon Group
- DKI Services
- On Side Restoration
- WINMAR
- BMS CAT
- BluSky Restoration Contractors
- Rainbow Restoration
- Restoration 1
- Signal Restoration Services
- Steamatic
- United Water Restoration Group
- Johns Lyng Group
- Delta Restoration Services
- Ideal Restoration