


北米の5Gコアネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America 5G Core Network - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154964
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
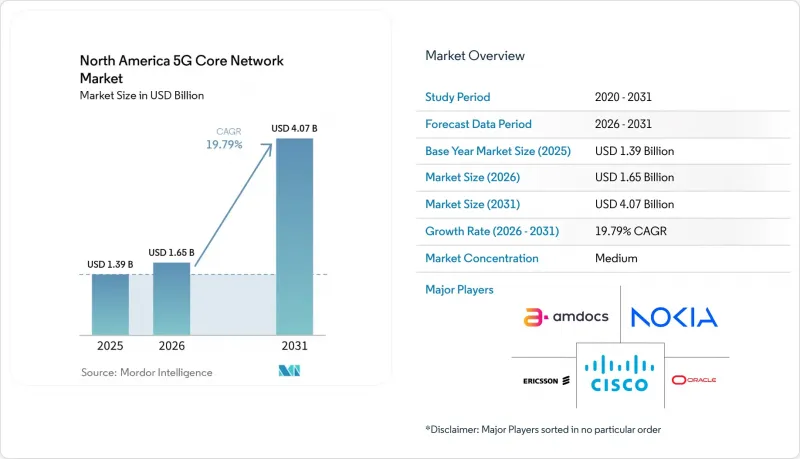
Mordor Intelligenceによると、北米の5Gコアネットワーク市場規模は、2025年の13億9,000万米ドルから2026年には16億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR19.79%で推移し、2031年には40億7,000万米ドルに達すると予測されています。
北米5Gコアネットワーク市場の動向と洞察
スタンドアロン型5Gの展開が転換点に達する
AT&TとVerizonは2025年後半にスタンドアロン型コアネットワークの提供を開始し、T-Mobileに続き、米国のティア1キャリア3社すべてが、商業的に差別化されたスタンドアロン型サービスを提供することとなりました。この変化により、加入者の移行やサービス開発をスタンドアロン型アーキテクチャへ移行させる圧力が高まりました。AT&Tは、自社のプラットフォームを、Microsoft Azureおよび自社のデータセンター全体で稼働する、オープンで仮想化されたアーキテクチャであると説明しています。VTel Wirelessは2026年3月、全国規模のプロバイダーとのエンドツーエンドのスタンドアロン型VoNR(Voice over New Radio)ローミングをサポートするデュアルモード5Gコアおよび無線アクセスネットワークの構築パートナーとして、エリクソンを選定しました。これは、北米の5Gコアネットワーク市場が、大都市圏の主要通信事業者の枠を超えて拡大していることを示しています。ATISは、専用周波数帯域の不足と、非スタンドアロン方式からのアップグレードに伴う経済性の問題が、中小規模の通信事業者にとって重要な障壁であると指摘しています。
北米の通信事業者におけるクラウドネイティブ・コアの導入
クラウドネイティブ・コアの導入は、主要な地域通信事業者において、戦略的目標から運用モデルへと進展しています。ソフトウェアはKubernetes互換のインフラストラクチャ上に展開可能であり、これにより、ソフトウェアベンダー、システムインテグレーター、クラウドプラットフォームプロバイダーなどがサプライヤー基盤に加わることになります。エリクソンは2025年6月、Google Cloudと共同で「On-Demand 5G Core-as-a-Service」プラットフォームを立ち上げました。Boost Mobileは2025年3月、パブリッククラウド上にノキアのクラウドネイティブ5Gボイスコアを導入し、複数のIMS音声機能を1つのクラウドネイティブネットワーク機能に統合しました。Mavenir社の報告によると、調査対象となった通信事業者の82%が、クラウドネイティブコアを運用しているか、2026年末までに運用を開始する予定であることが明らかになりました。したがって、北米の5Gコアネットワーク市場では、より幅広い導入モデルが存在しますが、通信事業者には依然としてそれらを管理するためのスキルが求められています。
コアネットワーク近代化に伴う高額な初期費用
コアの近代化は、規模を問わずすべての通信事業者に、資本コストと運用コストの削減を求めるプレッシャーをもたらしています。地方や農村部の通信事業者は、加入者数が少ないにもかかわらず、サイトごとの統合コストがティア1事業者と同程度になることがよくあります。また、数年間にわたる移行期間中にEvolved Packet Coreと5Gコアスタックを並行して運用することは、移行後のサポートコストを押し上げる可能性もあります。メキシコでは、議会が周波数使用料を毎年設定しているため、さらなる不確実性に直面しています。AT&Tメキシコは、今後行われる産業用5G周波数オークションに参加しない可能性があると示唆しました。Mavenirの調査によると、スタンドアロン方式の導入計画は、クラウドネイティブ・コアへの移行に関する信頼性の高い総所有コスト(TCO)の証拠をベンダーが提示できるかどうかにかかっていることが明らかになりました。
セグメント分析
2025年、北米の5Gコアネットワーク市場収益のうち、ソリューションが63.55%を占めました。このセグメントには、パケットコアソフトウェア、ネットワーク機能仮想化(NFV)インフラ、およびオーケストレーション・管理プラットフォームが含まれます。このシェアは、AT&T、Verizon、T-Mobile、Bell、Rogers、Telusによるティア1のスタンドアロン構築に向けた、ソフトウェア主導の投資を反映したものです。通信事業者がハードウェアベースのレガシーシステムに代わるクラウドネイティブなネットワーク機能を必要としているため、パケットコアソフトウェアは依然として中心的な位置を占めています。
北米の5Gコアネットワーク市場におけるサービスは、2031年までCAGR21.21%で拡大すると予測されています。このセグメントには、統合・導入、コンサルティング・アドバイザリー、およびサポート・保守が含まれます。クラウドネイティブのスタンドアロン型コアには頻繁なソフトウェア更新が必要ですが、通信事業者は依然としてクラウドネイティブ運用のスキル不足に直面しています。エリクソンは2025年4月、アラスカのGCI Communication Corp社向けに、クラウドコア技術、AIツール、継続的なネットワーク管理を含むデュアルモード5Gコアの導入および運用を行うことで合意しました。通信事業者が並行して運用しているEvolved Packet Core(EPC)システムを段階的に廃止していくにつれ、サポートおよび保守の需要は今後も続くと予想されます。
2025年、北米の5Gコアネットワーク市場収益のうち、オンプレミス/専用展開が51.95%を占めました。通信事業者や企業は、低遅延、データ処理に関するコンプライアンス、およびインフラの制御が必要とされる場合に、このモデルを選択しました。専用展開は、厳格なサービスレベル要件が求められる工場環境において特に重要です。ベライゾンの「インテリジェント・エッジ・ネットワーク」戦略は、重要なコア領域におけるエンドツーエンドの所有権とレベル4の自律性を重視する同社の姿勢を反映しています。
北米の5Gコアネットワーク市場におけるパブリッククラウドは、2031年までCAGR24.76%で拡大すると予測されています。AT&Tは2025年10月、Microsoft Azure上に全国規模のスタンドアロン型コアネットワークを展開し、数億人の加入者向けに60以上のコンテナ化されたネットワーク機能を稼働させました。この展開は、パブリッククラウドインフラがティア1レベルの規模と信頼性の要件を満たし得ることを実証しました。Google Cloudと連携したエリクソンのプラットフォームは、社内のクラウドエンジニアリング能力が限られている通信事業者に、マネージド型の選択肢を提供します。ハイブリッドおよびTelco Edge Cloudは、ローカルインフラストラクチャとクラウドネイティブなオーケストレーションを組み合わせたもので、カナダやメキシコの中堅通信事業者にとって有用であり、レガシーなパケットコアシステムの置き換えを支援します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スタンドアロン型5Gの展開が転換点に達しつつあります
- 北米の通信事業者におけるクラウドネイティブ・コアの導入状況
- 製造・物流分野におけるエンタープライズ向けプライベート5Gの需要
- ミッションクリティカルなサービスにおけるネットワークスライシングの要件
- 柔軟なコアアーキテクチャを必要とするOpen RANおよび相互運用性プログラム
- AIを活用した自動化と政策管理の近代化
- 市場抑制要因
- 初期段階における中核システムの近代化にかかる高額な費用
- レガシーEPCの統合における複雑性
- 通信事業におけるクラウドネイティブ技術者の不足
- セキュリティ、主権、およびコンプライアンス上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- PESTLE分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- パケットコア・ソフトウェア
- NFVインフラストラクチャ
- オーケストレーションおよび管理
- サービス
- 統合と展開
- コンサルティングおよびアドバイザリー
- サポート・メンテナンス
- ソリューション
- 展開モデル別
- オンプレミス/専用
- パブリッククラウド
- ハイブリッドおよび通信事業者エッジクラウド
- エンドユーザー別
- 通信事業者
- 企業
- 製造業
- エネルギー・ユーティリティ
- 運輸・物流
- 公共の安全および緊急事態
- スマートシティおよび自治体
- ネットワーク機能別
- ネットワーク・エクスポージャー機能(NEF)
- ユーザープレーン機能(UPF)
- アプリケーション機能(AF)
- 統合データ管理(UDM)
- セッション管理機能(SMF)
- ネットワークスライス選択機能(NSSF)
- ポリシー制御機能(PCF)
- ネットワークリポジトリ機能(NRF)
- 認証サーバー機能(AUSF)
- アクセスおよびモビリティ管理機能(AMF)
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Microsoft Corporation
- Samsung Electronics Co. Ltd.
- Amdocs Limited
- Cisco Systems, Inc.
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Mavenir Systems, Inc.
- NEC Corporation
- VMware, Inc.
- Juniper Networks, Inc.
- Ciena Corporation
- Ribbon Communications Inc.
- Casa Systems, Inc.
- Parallel Wireless, Inc.
- Druid Software Ltd.
- Intel Corporation
- F5, Inc.
第7章 市場機会と将来の展望



