


オープンネットワーク展開準備状況:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Open Network Deployment Readiness - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 143 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157087
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
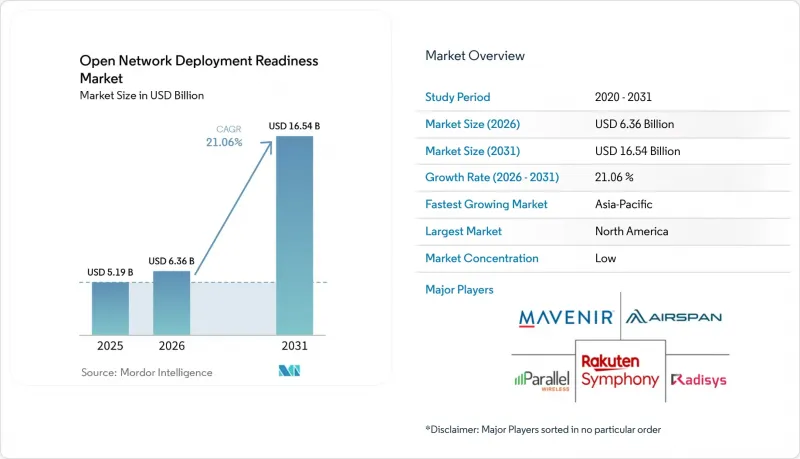
Mordor Intelligenceによると、オープンネットワーク導入準備市場の規模は、2025年の51億9,000万米ドルから2026年には63億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR21.06%で推移し、2031年には165億4,000万米ドルに達すると予測されています。
世界のオープンネットワーク導入準備市場における動向と洞察
5Gおよびクラウドネイティブによるネットワークの近代化
クラウドネイティブな5Gネットワークにより、ソフトウェア定義の基地局は、現場への物理的な訪問なしに構成変更を受け取ることが可能となり、マルチベンダー展開のテストおよび準備に必要な時間が短縮されます。AT&Tは、2026年までに無線機器の交換プログラムの50%以上が完了し、ネットワークトラフィックの半分以上をオープン対応ハードウェアが担っていると報告しました。同社はまた、2つの都市でCloud RANの本格運用を進めており、この技術が実稼働ネットワークへと移行しつつあることを示しています。O2 Telefonicaは、2025年にドイツのオッフェンバッハで、商用5GスタンドアロンネットワークにエリクソンのCloud RANを導入しました。NTTドコモは、2026年3月にオンプレミスとクラウドを組み合わせたハイブリッド環境において商用5Gコアサービスを開始し、エージェント型AIによる自動化を通じて導入時間を80%短縮したと報告しました。これらの取り組みは、オープンネットワークの導入準備市場において、自動化、オーケストレーション、および統合機能の価値を高めています。
オープンかつセキュアな通信サプライチェーンに対する政府資金
公的資金は、政策的な公約から、テスト、製品開発、システム統合を支援する助成金へと移行しています。米国国立電気通信情報局(NTIA)は、「公共無線サプライチェーン・イノベーション基金」の第1回および第2回の公募を通じて、35件のプロジェクトに総額5億5,000万米ドル以上を交付しました。第3回の公募では、マルチベンダーのOpen RAN導入に向けたソフトウェアおよび統合の自動化に、最大4億5,000万米ドルが割り当てられました。英国の「オープンネットワーク研究開発基金」は、2025年の平均為替レートに基づき、2026年3月まで、テストインフラ、製品開発、および商用化に向けた準備活動に対して2億5,000万ポンド(3億2,000万米ドル)を提供しました。2026年4月、日本の経済産業省(METI)は、7カ国にわたるOpen RANおよびRANインテリジェントコントローラーの導入に対し、楽天シンフォニーに最大80億円(5,020万米ドル)の助成金を交付することを決定しました。これらの措置は、相互運用性が実証されたサプライヤーを優遇することで、オープンネットワーク導入準備市場を支援するものです。
マルチベンダー間の相互運用性と統合の複雑さ
サプライヤーが公表された規格に準拠している場合でも、マルチベンダー統合は依然として商用導入における主要な制約となっています。電気通信科学研究所は2025年、3GPPおよびO-RANアライアンスの仕様に準拠した機器であっても、相互運用性の問題が発生し得ることを明らかにしました。問題点としては、タイマーの設定、メッセージ処理、ビットレートの互換性、および規格バージョンの違いなどが挙げられました。ATISの「Open RAN Minimum Viable Profile Version 2」では、解釈、設定、およびオプション機能の違いが相互運用性を困難にしていることが指摘されています。通信事業者やシステムインテグレーターは、互いに競合する可能性のあるサプライヤー間でデバッグ作業を調整しなければなりません。また、個々のコンポーネントの更新ごとに、認定プロセスの要素が再開始される可能性があり、オープンネットワーク導入準備市場に継続的なコストが加わることになります。
セグメント分析
2025年、ハードウェアはオープンネットワーク導入準備市場シェアの48.37%を占めました。通信事業者がオープンネットワークアーキテクチャへ移行する際、通常、無線ユニットの調達がその出発点となります。また、無線機器は、RANアップグレードサイクルにおける設備投資の大きな割合を占めています。2025年の調達サイクルでは、4G機器の置き換えが、欧州および北米全域で計画されている5Gカバレッジの拡大と連動しました。ソフトウェアは、コンテナ化されたネットワーク機能やクラウドネイティブなオーケストレーションツールを提供します。これらの製品は、単発購入ではなく、継続的なライセンス契約を通じて販売されるケースが増えています。
サービス市場は、2026年から2031年にかけてCAGR22.32%で拡大すると予測されています。システム統合、マルチベンダーテスト、およびマネージドオーケストレーションは、多くのモバイル通信事業者が保有する社内エンジニアリング能力を上回る場合があります。NTTドコモは2026年7月、エリクソンのO-RANアライアンス準拠RANプロセッサ「6672」の商用導入を完了し、前世代と比較して容量効率が最大4倍向上し、エネルギー消費量が50%以上削減されたと報告しました。また、このプロセッサは、マルチベンダーの無線ユニット間の相互運用性もサポートしています。2026年6月、Mavenirは、通信事業者のAIサービス向けにトークンベースの課金方式を採用した、Red Hatとの統合AIプラットフォームを発表しました。オープンネットワークの導入準備市場においては、Airspan、Benetel、Baicellsなどの無線ユニット専門企業が、ソフトウェアおよびサービスプロバイダーとは別個に競争を展開しています。
2025年、無線ユニットはアーキテクチャ層において38.65%という最大のシェアを占めました。これはネットワークと周波数帯域を接続する物理インターフェースであるため、通信事業者はオープンネットワークプログラムの初期段階で、そのアップグレードまたは交換を行う必要があります。現在、複数のサプライヤーが、さまざまな周波数帯に対応したO-RAN準拠の無線ユニットを提供しています。また、無線ユニットは資本集約的であり、日々のネットワーク運用において非常に目立つ存在です。ソフトウェア層としては、集中型ユニットやRANインテリジェントコントローラーが商用利用されつつあります。RANインテリジェントコントローラーは、AIを活用したネットワーク最適化のためのxAppsおよびrAppsをホストします。
分散型ユニットの市場規模は、2026年から2031年にかけてCAGR21.84%で拡大すると予測されています。通信事業者はこのレイヤーを活用し、ベースバンド処理を、市販のサーバー上で実行可能なソフトウェア展開型機能へと分解しています。これにより、サイトあたりの演算コストを削減し、クラウドネイティブなライフサイクル管理をサポートすることが可能になります。楽天モバイルは2026年2月、AirHop Communications社およびFuture Connections社製のサードパーティ製rAppsを含め、RANインテリジェントコントローラーアプリケーションの全国展開を完了しました。また、Rakuten Symphonyは2026年1月、日本OTICからO-RAN適合性および相互運用性バッジの認証を取得しました。この認証は、オープンネットワーク導入準備市場におけるサプライヤーの選定に影響を与える可能性があります。
地域別分析
2025年、北米は42.19%のシェアを占めました。AT&Tの無線機器交換プログラムが同地域の商業的地位を支えた一方、NTIAは最初の2回の資金提供ラウンドを通じて、35件の試験および商用化プロジェクトに対し5億5,000万米ドル以上を拠出しました。未配分の米国ワイヤレス・イノベーション・ファンド(Wireless Innovation Fund)のコミットメント8億5,000万米ドルが取り消されたことで、ハードウェアおよびソフトウェア開発者が利用可能な短期的な公的共同投資が減少しました。また、NTIAは5,000万米ドルを投じて、AIネイティブな6Gアーキテクチャを模索する新たな機会を計画しました。カナダでは、農村部や遠隔地での接続性向上のために、オープン技術の活用を拡大しています。Mavenir社は2026年2月、クラウドネイティブな仮想化RANおよびパケットコア上で、Terrestar社のハイブリッド衛星IoTサービスを展開しました。南米は依然として初期段階にありますが、経済産業省(METI)が支援する「Rakuten Symphony」イニシアチブは、2026年5月から2029年3月にかけて、ボリビアおよびパラグアイにおけるオープンネットワーク展開準備市場を支援しています。
欧州では、オープンネットワーク導入準備市場において、試験段階から商用規模の活動へと移行しつつあります。通信事業者は、サプライヤー基盤の多様化や、レガシーシステムとオープン無線システムの共存管理という課題に直面しています。ボーダフォンとサムスンが2025年に開始したプログラムはドイツでスタートし、5年間で数千カ所の拠点に拡大される予定です。この展開には、2G、4G、5Gに対応した仮想化RANソフトウェア、O-RAN無線機器、およびAIベースの自動化ツールが含まれます。ドイツテレコム、オレンジ、テレフォニカ、ボーダフォンを含むより幅広い通信事業者が、Open RANの導入を約束しています。ロシアの貢献は依然として限定的なものにとどまっています。これは、制裁や地政学的な制約により、同国が欧州全体のオープンネットワーク・エコシステムから孤立しているためです。オープンネットワーク導入準備市場において、同地域の次の段階は、マルチベンダーによる試験運用を、各国内市場全体で再現可能なプログラムへと発展させることにかかっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR22.48%で、最も急速に成長する地域になると予測されています。日本におけるオープン仮想化RANの運用活動や、インドの国内通信機器製造プログラムが、この成長を支えています。NTTドコモ、KDDI、ソフトバンク、楽天モバイルは、それぞれ異なる段階でオープンRANおよび仮想化RANプログラムを推進しています。楽天モバイルは、同地域の他の通信事業者にとって、大規模な運用実績という貴重な参考事例を提供しています。NTTドコモが2026年7月に導入したプロセッサは、前世代と比較して最大4倍の容量効率を実現し、エネルギー消費量を50%以上削減したと報告されています。インドは、生産連動型インセンティブ制度の下で、136件の通信機器製造プロジェクトを承認しました。中東およびアフリカは、オープンネットワーク導入準備市場において成長段階にある地域であり、サウジアラビア、アラブ首長国連邦(UAE)、トルコ、南アフリカ、ナイジェリア、エジプトが、オープンネットワークのアプローチを評価または試験導入しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 5Gおよびクラウドネイティブによるネットワークの近代化
- オープンかつ安全な通信サプライチェーンに対する政府の資金支援
- ベンダーの多様性とネットワークの回復力に対する需要
- 民間および企業向け5Gネットワークの拡大
- 再利用可能なテスト自動化による準備サイクルの短縮
- 迅速な実環境展開を実現するOpen RANリファレンスプラットフォーム
- 市場抑制要因
- マルチベンダー間の相互運用性と統合の複雑さ
- 商業規模の未成熟さと実績の欠如
- タイミング、同期、およびエネルギー効率の格差
- オープンネットワーク統合スキルの不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- アーキテクチャ層別
- 無線ユニット
- 分散ユニット
- 集中型ユニット
- RANインテリジェントコントローラ
- その他のアーキテクチャ層
- 導入段階別
- グリーンフィールド導入
- ブラウンフィールドの近代化
- パイロットおよび実地試験
- その他の導入フェーズ
- エンドユーザー別
- モバイル通信事業者
- ニュートラル・ホスト・プロバイダー
- 企業および業界別
- 政府および防衛機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mavenir Systems, Inc.
- Parallel Wireless, Inc.
- Airspan Networks Holdings Inc.
- Radisys Corporation
- Rakuten Symphony, Inc.
- JMA Wireless, LLC
- ASOCS Ltd.
- Comba Telecom Systems Holdings Limited
- Picocom Technology Limited
- Azcom Technology S.r.l.
- SOLiD, Inc.
- Baicells Technologies Co., Ltd.
- Benetel Limited
- Amarisoft, S.A.S.
- Druid Software Limited
- Sercomm Corporation
- VVDN Technologies Private Limited
- AmpliTech Group, Inc.
第7章 市場機会と将来の展望



