


Open RANシステムインテグレーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Open RAN System Integrator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155666
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
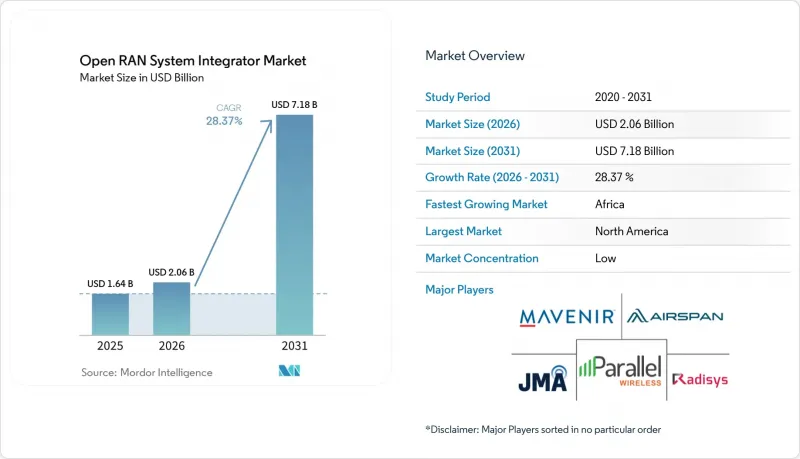
Mordor Intelligenceによると、オープンRANシステムインテグレーター市場の規模は、2025年に16億4,000万米ドル、2026年に20億6,000万米ドルとなり、2031年までに71億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR28.37%で成長すると見込まれています。
世界のオープンRANシステムインテグレーター市場の動向と洞察
5GスタンドアロンおよびクラウドネイティブRANの導入
5Gスタンドアロンアーキテクチャは、オープンRANシステムインテグレーター市場の主要な商業的基盤を形成しています。これにより、通信事業者はクラウドネイティブなオーケストレーションを活用して、集中型ユニット、分散型ユニット、および無線ユニットを分離することが可能になります。したがって、統合の範囲は、無線の試運転にとどまらず、フロントホールのタイミング調整、O-Cloudのライフサイクル管理、およびネットワークスライスの自動構成にまで及びます。これらのタスクは、クローズドな単一ベンダーのツールでは管理が困難です。5Gセグメントは2025年の収益の78.26%を占めており、2031年まで年率31.63%で成長すると予測されています。楽天モバイルは日本で完全に仮想化されたクラウドネイティブなOpen RANネットワークを運用しており、このアプローチが全国規模の展開をサポートできることを示しています。
マルチベンダー間の相互運用性の要件
現在、通信事業者がOpen RANシステムインテグレーター市場において商用購入の決定を行う前に、マルチベンダー間の相互運用性は実質的な要件となっています。O-RANアライアンスは2025年3月から8月にかけて、新規または更新された技術文書60件を公開し、現行バージョンの文書数は134件に増加しました。これらの文書は、O-RU、O-DU、およびNear-RT RICの適合性評価領域を網羅しています。ATISは2025年2月、Open RAN Minimum Viable Profileを拡張し、フロントホール制御、ユーザー、同期、および管理プレーンインターフェースの要件を追加しました。事前に検証済みの組み合わせを提供できるインテグレーターは、通信事業者のテスト作業を軽減し、納入に関する責任をより多く引き受けることができます。Open Testing and Integration Centreのフレームワークは、コンポーネントおよび相互運用性の検証に向けた正式な手順を提供するため、調達において重要性を増しています。
統合の複雑さと導入期間の長期化
統合の複雑さは、Open RANシステムインテグレーター市場における重大な制約となっています。マルチベンダーシステムでは、O-RUとO-DU間のオープン・フロントホール・リンク、F1およびE1インターフェース、ならびにO2クラウドインフラストラクチャ・インターフェースを調整する必要があります。各インターフェースは、単一ベンダーのRANには存在しない障害モードを引き起こす可能性があります。NTIAの電気通信科学研究所は、2025年に3つの商用Open RANシステムをCRAIN研究所に統合し、タイマーの設定、メッセージ処理、および規格バージョンの不一致に関連する相互運用性の問題を報告しました。資料によると、統合およびサポートにかかるオーバーヘッドにより、プロジェクトの5年間のコストが10%から20%増加する可能性があるとのことです。通信事業者が社内に強力な技術チームを擁している場合は、統合作業の多くを自社で行うこともありますが、サプライヤーの責任範囲が不明確な場合、導入がさらに遅れる可能性があります。
セグメント分析
2025年の収益のうち、サービスが68.91%を占め、Open RANシステムインテグレーター市場において最大のシェアを占めました。マルチベンダーネットワークでは、プロジェクトのライフサイクル全体にわたる統合、テスト、最適化、および運用管理が必要となります。Digital Catapultの報告によると、2026年春のPlugfestにおける活動の70%から80%は、正式なテスト開始前のマルチベンダー統合および検証に関連するものでした。この作業負荷は、短期間の試運転段階というよりは、長期にわたるサービス契約を支えるものです。クラウドネイティブな設計により、商用オフザシェルフ(COTS)サーバーインフラストラクチャにRANワークロードがより多く割り当てられるようになったため、ハードウェア部門はプレッシャーにさらされています。そのため、インテグレーターはハードウェアに依存しない自動化やライフサイクルサービスに、より重点を置くようになるでしょう。
ソフトウェア市場は2031年までCAGR30.46%で成長すると予測されており、これは構成要素の中で最も高い成長率です。AIネイティブのSMOプラットフォーム、ニアリアルタイム(Near-RT)RIC xApps、およびrAppライブラリは、商用ネットワークで稼働させる前に専門的な統合が必要です。ソフトウェアの現在の収益基盤はサービス部門よりも小さいもの、プラットフォームが大規模に展開されれば、継続的なライセンス収益を支えることが可能です。このため、インテグレーター各社は、サードパーティ製ツールの導入のみに頼るのではなく、独自の自動化ライブラリの開発を進めています。O-RANソフトウェアコミュニティは2025年7月、非リアルタイムRICおよびSMOの展開に向けた統合ブループリントを含む「L」バージョンをリリースしました。このリリースにより、Open RANシステムインテグレーター業界において、ソフトウェア層の機能を構築する企業にとっての参入障壁が低下しました。
2025年の収益のうち、5Gが78.26%を占め、Open RANシステムインテグレーター市場において主導的な地位を占めました。スタンドアロン型5Gには、O-RU、O-DU、O-CU、ニアリアルタイムRIC、SMO、およびO-Cloudにわたる連携作業が必要です。各層において、テスト、認証、およびライフサイクル管理が必要です。楽天モバイルは最近、日本国内で多数の先進的なマッシブMIMO O-RAN無線機器を展開する計画を発表しました。この展開は、高密度な都市部におけるスループットの向上を目的としています。このようなマルチノード展開には、導入の各段階におけるシステム統合が求められます。
LTEセグメントは、特にLTE加入者基盤が大きな新興市場において、ブラウンフィールド・オーバーレイ・プロジェクトにとって依然として重要な役割を果たしています。その他のネットワーク世代はシェアが小さく、サハラ以南のアフリカや南米の一部におけるレガシーなオーバーレイの使用事例に関連しています。LTEと次世代のスタンドアロンシステムを組み合わせたプロジェクトは、単一世代のプロジェクトよりも契約範囲が広くなる可能性があります。Mavenir社とParallel Wireless社は最近、Mavenir社のConverged Packet Coreを用いた多世代対応のGreenRANスタックに関する相互運用性テストを完了しました。
地域別分析
2025年、北米は世界の売上高の41.03%を占め、Open RANシステムインテグレーターの中で最大のシェアを占めました。この地域では、米国「公共ワイヤレス・サプライチェーン・イノベーション基金」やATISの「最小実行可能プロファイル(MVP)」要件によって形作られる、活発な政策および標準化環境が整っています。ATISは2025年にプロファイルを拡張し、北米の移動体通信事業者(MNO)向けのフロントホール・インターフェース要件を定義しました。AT&Tによるブラウンフィールド環境での非リアルタイムRICの導入や、TELUSによる全国規模の無線システム移行は、ソフトウェアによる自動化やネットワークの置き換えに向けた好機となっています。NTIAは2026年、AIネイティブRANアーキテクチャに向けた最大5,300万米ドルの資金配分方針について、意見募集を行っています。メキシコにおける5G周波数帯の展開や、カナダの5Gへの移行も、この地域におけるさらなるビジネスチャンスをもたらしています。
欧州には実績のあるサプライヤーによる商用エコシステムが存在する一方、アジア太平洋地域はOpen RANシステムインテグレーター市場において依然として中心的な位置を占めており、日本がその代表的な例となっています。SONIC Labsプログラムは2026年4月に終了し、参加した27社のベンダーのうち72%が商用パートナーシップを締結し、85%が新製品の開発に着手しました。ドイツ、英国、フランスは、欧州において通信事業者のトライアルが活発に行われている地域です。楽天モバイルは、仮想化されたクラウドネイティブのOpen RANネットワークの運用を継続しており、2026年には日本国内で容量を拡大しました。楽天シンフォニーは、2026年5月から2029年3月にかけて、経済産業省(METI)の支援を受け、グローバル・サウス7カ国を対象に80億円(5,020万米ドル)規模の試験を実施しています。インドでは、大規模なOpen RAN導入にコミットしている通信事業者グループが存在しないため、引き続き長期的な機会となっています。
アフリカは2031年までCAGR31.28%で成長すると予測されており、これは地域別で最も高い成長率です。インフラコストの圧力、RAN共有契約、および国際的な資金援助が、同地域のOpen RANシステムインテグレーター市場を支えています。MTNグループとエアテル・アフリカは、2025年3月にウガンダとナイジェリアにおいてRANおよび光ファイバー共有に関する協定を正式に締結し、コンゴ(ブラザヴィル)、ルワンダ、ザンビアへの拡大も検討されています。Telkom Kenya、Rakuten Symphony、Airspan Networksの3社は、2025年1月、米国および日本政府からの440万米ドルの助成金を背景に、Open RANの実証実験施設および実地試験に関する覚書に署名しました。南米では、ブラジルの5Gスタンドアロン展開や、ボリビアおよびパラグアイでの試験実施が市場を後押ししています。中東では、Zain KuwaitとRakuten Symphonyによるパイロット事業を通じて、初期段階の取り組みが進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5GスタンドアロンおよびクラウドネイティブRANの導入
- マルチベンダー間の相互運用性要件
- オープンかつ安全な通信サプライチェーンに対する政府の資金支援
- プライベート5Gおよびニュートラルホストネットワークの拡大
- Open RANのラボから実地への検証が、調達における重要な判断基準となりつつあります
- ベンダーに依存しないSMOおよび自動化に対する通信事業者の需要
- 市場抑制要因
- 統合の複雑さと導入期間の長期化
- キャリアグレードのオープンRAN統合スキルの不足
- ベンダーごとの業績のばらつきと説明責任の境界
- 商業支援および認証に関する責任の分散
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- ネットワーク・ジェネレーション別
- 4G/LTE
- 5G
- その他のネットワーク世代
- 展開別
- パブリック・マクロセル
- プライベートネットワークおよびエンタープライズネットワーク
- 屋内用スモールセルおよびDAS
- エンドユーザー別
- モバイル通信事業者
- ニュートラル・ホスト・プロバイダー
- 企業および業界別
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mavenir Systems, Inc.
- Parallel Wireless, Inc.
- Airspan Networks Holdings Inc.
- Radisys Corporation
- JMA Wireless, Inc.
- Baicells Technologies Co., Ltd.
- ASOCS Ltd.
- Amarisoft SA
- Cisco Systems, Inc.
- Cohere Technologies, Inc.
- DeepSig, Inc.
- Dell Technologies Inc.
- Rimedo Labs Sp. z o.o.
- IS-Wireless Sp. z o.o.
- Druid Software Limited
- Qualcomm Incorporated
- Intel Corporation
第7章 市場機会と将来の展望



