


RAN計画と最適化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
RAN Planning and Optimization Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154724
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
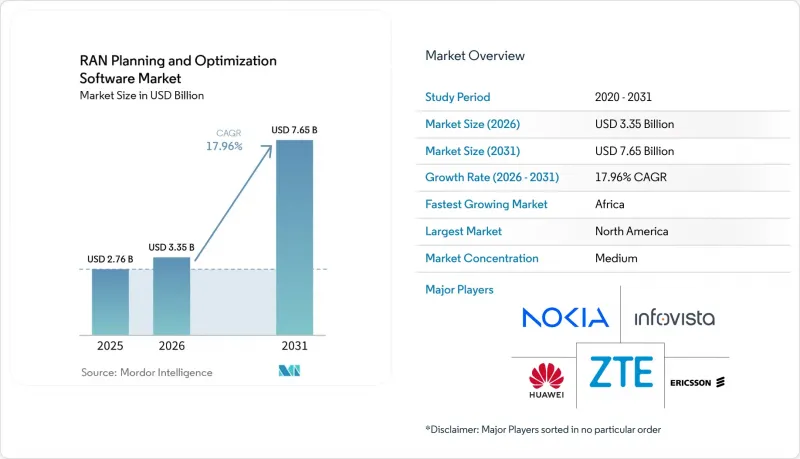
Mordor Intelligenceによると、RAN計画・最適化ソフトウェア市場の規模は2025年に27億6,000万米ドルと評価され、2026年の33億5,000万米ドルから2031年までに76億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは17.96%となる見込みです。
世界のRAN計画・最適化ソフトウェア市場の動向と洞察
5Gネットワークの高密度化とマルチテクノロジーの複雑化
5Gネットワークは、広範囲をカバーするマクロセルから、より高密度なスモールセル網へと移行しつつあります。また、通信事業者は2G、3G、4G、5Gの各層を同時に管理し続けています。各サイトの稼働開始は、セルエッジ干渉パターンを変化させ、さらなる技術的な作業を必要とすることがあります。RAN計画・最適化ソフトウェア市場は、チームが定期的なネットワーク見直しではなく、継続的な再最適化を必要とする場合に恩恵を受けます。Forsk社の「Naos」は、サービスベースのアーキテクチャを通じて、5Gサイト選定の自動化および国規模の伝送損失計算をサポートしています。無線構成がますます複雑化する中、これらの機能は通信事業者の提案依頼書において重要性を増しています。
クラウドネイティブかつAIを活用した自律型RAN運用
クラウドネイティブアーキテクチャにより、計画ツールはデスクトップライセンスからサブスクリプションサービスやアプリケーションプログラミングインターフェース(API)へと移行しつつあります。この変化により、ソフトウェアプロバイダーはハードウェアの更新を待たずに計画ロジックを更新できるようになります。エリクソンは2026年、スケジューラ、ビームフォーミング、位置特定、可観測性機能を備えた「AI in RAN」ソフトウェアのサブスクリプションサービスを開始しました。同社は、このパッケージがAI機能を無線運用により近い位置に配置するように設計されていると述べています。最適化がバッチ分析から定期的なネットワーク管理へと移行するにつれ、RAN計画・最適化ソフトウェア市場には継続的な収益機会が生まれます。このモデルにより、計画上の決定と運用能力およびサービス品質との関連性もより密接になります。
通信事業者の統合とソフトウェア購入の集中化
通信事業者の統合により、独自にソフトウェアを購入する組織の数が減少します。合併した通信事業者は、複数年契約、数量割引、および計画・最適化機能を組み合わせた契約を求める可能性があります。こうした要件により、RAN計画・最適化ソフトウェア市場のサプライヤーにとって、単位あたりの収益が減少する可能性があります。また、合併したエンジニアリングチームが技術アーキテクチャを整合させる間、ネットワークツールの選定が遅れる可能性があります。このような評価により、提案依頼(RFP)のサイクルが12~24ヶ月延長される場合があります。両通信事業者の運用支援システム(OSS)との統合を実現しているサプライヤーは、ネットワーク合理化計画が承認された際に、より有利な立場に立つことができます。
セグメント分析
ソフトウェアは2025年の市場規模の67.98%を占めており、2031年までCAGR18.71%で成長すると予測されています。このセグメントは、ハードウェアの入れ替えサイクルを待たずに、最新の計画ロジックやAI機能を求める通信事業者の需要を反映しています。サブスクリプションモデルにより、サプライヤーは定期的な商用契約を通じて新機能を提供することが可能になります。ノキアは2026年、機能提供にソフトウェアサブスクリプションモデルを採用したAIネイティブのRANプラットフォームを導入しました。このアプローチは、計画、無線運用、および最適化機能の継続的な改善を支援します。また、ネットワークの変更に遅れが生じがちな、固定バージョンのツールリリースへの依存度を低減します。RAN計画・最適化ソフトウェア業界のソフトウェアセグメントは、混合無線環境におけるベンダー中立的な機能へのニーズによって強化されています。
サービスには、導入、システム統合、およびマネージド運用サポートが含まれます。これらは、社内の無線エンジニアリングリソースが限られている場合に、通信事業者がツールを設定するのを支援します。通信事業者が周波数帯、技術世代、およびOpen RANコンポーネントを追加するにつれて、統合作業の重要性は高まっています。アフリカや南米の通信事業者は、新しいツールを既存の運用サポートシステムと統合するために、外部のサポートを必要とする可能性があります。したがって、ソフトウェアが依然として主要な構成要素である場合でも、ライセンス収入とは別にサービス収入が伸びる可能性があります。ソフトウェアと長期的なマネージドサービスを組み合わせたプロバイダーは、より持続的な顧客関係を構築できます。このモデルは、オプションのサポートが付随する永久ライセンスとは異なります。RAN計画・最適化ソフトウェア市場は、ソフトウェアの機能を日常的な運用慣行に落とし込む必要がある場合、依然としてサービスの専門知識に依存しています。
2025年の市場規模において、オンプレミス展開は42.15%を占めました。通信事業者がデータ主権、運用支援システムとの緊密な統合、および現地での管理を優先する場合、オンプレミス展開は依然として重要な選択肢となります。クラウドベースの展開は、2031年までに年率19.52%の成長が見込まれており、これは展開方式の中で最も速いペースです。マッシブMIMOモデリング、3Dレイトレーシング、AIトレーニング、および国規模のパスロス計算には、柔軟なコンピューティング能力が必要です。Infovista社の「VistaPlan Go」は、あらかじめ調整済みの伝搬モデルとトラフィック分布を用いて、最適化されたネットワーク設計を提供するように設計されています。このようなコンピューティングリソースが利用可能になれば、RAN計画・最適化ソフトウェア市場は設計サイクルの短縮という恩恵を受けることができます。また、クラウドによる提供により、現地でのソフトウェア導入や手作業による地理データの準備の必要性も軽減されます。
ハイブリッド展開は、すべてのデータやプロセスを一度に移行できない通信事業者にとっての過渡的な選択肢となります。機密性の高い地理情報はオンプレミスに残しつつ、計算負荷の高いシミュレーションをクラウドリソースに移行することが可能です。プライベート5Gや政府機関での導入においても、データの保管場所に関する要件が適用される場合、この構造を引き続き利用することができます。ハイブリッドモデルにより、段階的な移行が可能となり、変更管理のリスクを軽減できます。また、通信事業者がクラウドのパフォーマンスを評価する間も、慣れ親しんだワークフローとの継続性を維持できます。RAN計画・最適化ソフトウェア業界は、ハイブリッド構成を活用することで、移行期間中も既存の顧客関係を維持することができます。オンプレミス導入のシェアは低下するもの、絶対数としては依然として相当な規模を維持する可能性があります。全体的な導入構成は、オンプレミスツールの即時置き換えではなく、クラウドベースのコンピューティングへと移行しつつあります。
地域別分析
提供された推計によると、2025年の市場規模において北米は31.61%を占めました。この地域の地位は、成熟した5G基盤と周波数帯への継続的な投資を反映しています。AT&Tは2026年7月、230億米ドルでエコースター(EchoStar)の周波数ライセンス買収を完了しました。この買収により、米国のほぼすべての市場において、低帯域および中帯域の周波数帯が50 MHz追加されました。新たな周波数帯の導入には、多数の基地局にわたるカバレッジ、干渉、およびパラメータの計画が必要となります。2026年3月までに、北米の12社の通信事業者が、少なくとも1つの商用5Gスタンドアロンネットワークを立ち上げていました。カナダも、2025年に取得した3800 MHz帯の周波数ライセンスを受けて、計画サイクルを継続しています。メキシコでは、競合やデジタルインクルージョンプログラムに関連した、比較的小規模な近代化の機会が見込まれています。南米では、ブラジルやチリの通信事業者がLTEインフラを5G移行向けに適応させていることから、市場が台頭しつつあります。
欧州には、成熟したモバイルネットワーク事業者の基盤があり、Open RANに関する政策策定が活発に行われています。周波数帯の調和と接続性の目標が、継続的なネットワークのアップグレードを支えています。エリクソンは2026年3月、ヴァージン・メディアO2とのパートナーシップを5年間延長しました。この契約は、同事業者の全国的な無線ネットワークの大部分をカバーしており、AIおよび機械学習ソフトウェアも含まれています。ドイツ、フランス、英国が、この地域における主要な需要拠点となっています。アジア太平洋地域は、大規模なネットワークと、AIネイティブおよびOpen RAN計画への早期取り組みを併せ持っています。中国では、非常に大規模なネットワーク構成に対応できるツールが求められています。日本、韓国、インドでは、先進技術の導入と継続的な5Gの拡大により、需要が増加しています。
アフリカは2031年までCAGR19.87%で成長すると予測されており、提供された推計値の中で最も高い地域成長率を示しています。GSMAは、2026年末までにアフリカの5G接続数が1億件未満、2030年までに3億8,000万件を超えると予測しています。この拡大に伴い、通信事業者が5G基地局や周波数帯を追加するにつれ、計画策定能力が求められます。5Gの展開に伴い、レガシー技術が引き続き運用される地域では、RAN計画・最適化ソフトウェア市場には成長の余地があります。ガーナは2026年7月、ある通信事業者から5Gの独占的な卸売権を取り消し、より競争力のある計画環境を後押ししました。中東市場は規模は小さいもの、サウジアラビアやアラブ首長国連邦(UAE)を筆頭に、高い価値を有しています。スマートシティ計画や都市部での高密度な展開には、複雑な建築環境に対応した詳細なカバレッジモデリングが求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 5Gネットワークの高密度化とマルチテクノロジーの複雑性
- 周波数帯域の不足と、より高い周波数利用効率への需要
- クラウドネイティブかつAIを活用した自律型RAN運用
- Open RANおよびマルチベンダー間の相互運用性要件
- エネルギー効率および容量効率のための閉ループ最適化
- 管理された無線工学ワークフローのためのエージェント型AI
- 市場抑制要因
- 通信事業者の統合とソフトウェア購入の集中化
- レガシーOSSおよびプロプライエタリなツールへのロックイン
- 自律最適化における説明可能性と変更管理のリスク
- 校正済み地理データおよびRFエンジニアリング人材の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 5G NR、5G Advanced、および6Gへの準備状況
- Open RAN、vRAN、C-RAN、およびRANインテリジェントコントローラ
- AI/ML、デジタルツイン、および予測最適化
- クラウドネイティブAPI、コンテナ、およびサービスとしてのRAN計画
- NTN、プライベート5G、CBRS、および共有スペクトル計画
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- 用途別
- RANの計画と設計
- RAN最適化
- パフォーマンス管理
- キャパシティプランニング
- カバレッジおよび伝搬分析
- 干渉管理
- その他の用途
- エンドユーザー別
- モバイル通信事業者
- ニュートラル・ホストおよびプライベート・ネットワーク事業者
- 企業
- 政府および公共安全機関
- ネットワーク機器ベンダーおよびシステムインテグレーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.
第7章 市場機会と将来の展望



