


仮想化されたRANソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Virtualized RAN Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154734
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
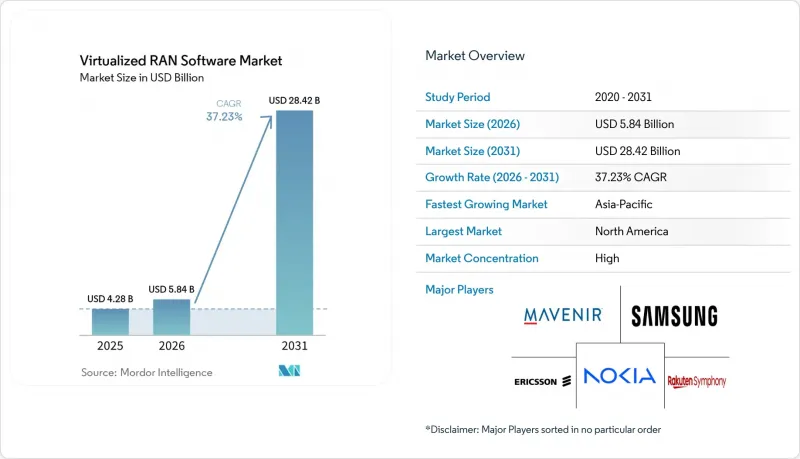
Mordor Intelligenceによると、仮想化RANソフトウェア市場の規模は、2025年の42億8,000万米ドルから2026年には58億4,000万米ドルへと拡大し、2031年までに284億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR37.23%で拡大する見込みです。
世界の仮想化RANソフトウェア市場の動向と洞察
5GスタンドアロンおよびクラウドネイティブRANの近代化が加速
非スタンドアロン型5Gからスタンドアロン型5Gへの移行は、仮想化RANソフトウェア市場の需要を牽引する主要な短期的な要因です。2026年3月時点で、世界中の推定1,400社の通信事業者のうち、95社が5Gスタンドアロン型サービスを商用開始していました。スタンドアロン型の導入には完全な5Gコアが必要であり、4Gコアをアンカーとして維持するネットワークよりも広範なソフトウェア要件が伴います。また、サポート期間が短縮され、マイクロサービスベースのソフトウェアが主流となるにつれ、通信事業者は仮想ネットワーク機能(VNF)からの移行を進めています。これにより、旧式のネットワークソフトウェアを維持するためのコストが増加し、近代化がより差し迫った運用上の課題となっています。エリクソンは2026年3月、ヴァージン・メディアO2とのパートナーシップを延長し、5年間の契約に基づき同社の全国的なRANの大部分を支えることになりました。これは、複数年にわたるソフトウェア主導のネットワークへの取り組みが、主要通信事業者の計画に組み込まれつつあることを示しています。
O-RANインターフェースの標準化とサプライヤーの柔軟性
O-RAN ALLIANCEは2025年11月にリリース5を完成させ、2026年6月に発表しました。これにより、通信事業者には相互運用可能な展開に向けた、より明確に定義された技術的基盤が提供されました。このリリースでは、O-RANインターフェース全体でのTLS 1.3の使用が義務付けられ、サービス管理、O-Cloud、無線ユニット、およびRANインテリジェントコントローラー向けのゼロトラストフレームワークが追加されています。また、3GPPリリース18に準拠した省エネ機能も正式に規定されています。これらの要件により、調達チームはマルチベンダーの提案を評価する際に、より明確な基準を得ることができます。この標準化により、特に中小規模の通信事業者において、事業者契約におけるカスタマイズされたインターフェース条項の必要性が軽減されます。その結果、準拠したコンポーネントの仕様策定、テスト、およびサプライヤー間の統合が容易になるため、仮想化RANソフトウェア市場は恩恵を受けることになります。
マルチベンダー統合とライフサイクルの複雑性
マルチベンダーによるディスアグリゲーションは、仮想化RANソフトウェア市場において依然として主要な運用上の障壁となっています。F1、E1、E2、Open Fronthaulなどのインターフェースは、互換性のないソフトウェアバージョンによって導入が遅延する可能性のある統合ポイントを追加します。また、中央ユニット、分散ユニット、無線ユニットの各アプリケーションは、それぞれ異なるリリースサイクルに従う場合があります。これにより、通信事業者がサプライヤーを追加するにつれて、メンテナンスの負担がさらに増大します。リリース5では、O-RANインターフェース全体でTLS 1.3およびゼロトラスト対策が必須となっており、スタック全体にわたる調整された更新が必要となる可能性があります。システムインテグレーターやオーケストレーションプラットフォームはこの負担を軽減できますが、通信事業者は、ディスアグリゲーションアーキテクチャを選択する前に、追加のテスト、コスト、および納入リスクを十分に考慮する必要があります。
セグメント分析
2025年、仮想化RANソフトウェア市場において、セントラルユニットのソフトウェアは31.83%のシェアを占めました。この地位は、マルチベンダーのOpen RAN展開におけるベースバンドの連携を支える、無線リソース制御(RRC)、パケットデータ収束プロトコル(PDCP)、およびサービスデータ適応プロトコル(SDAP)の各機能におけるその役割を反映しています。分散ユニットソフトウェア、無線ユニット、および低PHYソフトウェアは、遅延やスペクトル効率に影響を与える処理タスクを担っています。ハードウェア分野に強みを持つベンダーは、こうした無線に近い機能において依然として優位性を維持しています。通信事業者がRANアプリケーションと既存の運用支援システム全体にわたるライフサイクル管理の連携を必要とするにつれ、運用・管理・オーケストレーションソフトウェアの重要性が高まっています。
RANインテリジェントコントローラおよび自動化ソフトウェアは、2031年までCAGR 38.43%で拡大すると予測されています。楽天モバイルと楽天シンフォニーは、2026年2月に日本国内でのRICの全国展開を完了し、予知保全、モビリティの向上、トラフィックの最適化を目的として、AirHop Communications社およびFuture Connections社のサードパーティ製rAppを組み込みました。この展開は、RICプラットフォームが試験運用にとどまることなく、商用ネットワークでも活用され始めていることを示しています。rAppエコシステムの発展に伴い、RICプラットフォームはRAN内のAI推論層として機能するようになります。その他のソフトウェアカテゴリーには、AIモデルのサービングやインテントベースのポリシーエンジンといった新興機能が含まれます。これらはまだ標準的な報告カテゴリーにはなっていませんが、商業的な関心を集め始めています。
2025年、仮想化RANソフトウェア市場規模のうち、オープンvRANが34.42%を占めました。その地位は、より成熟したO-RAN仕様と、現在では準拠性を調達要件として採用している通信事業者によって支えられています。楽天モバイルは最大規模のオープンvRANネットワークを運用しており、マルチベンダーかつクラウドネイティブな運用における重要な事例であり続けています。サムスンは、テストと検証を経て、2026年3月に楽天モバイルの全国規模の5GオープンRAN無線機器サプライヤーとなりました。また、サムスンはKDDIと提携し、4Gおよび5G vRANの拡大に取り組んでおり、オープンRANシステムの商用検証における日本の役割を強化しています。一方、確立されたベンダーとの関係を重視し、無線機能を商用サーバーに移行させたいと考える通信事業者からは、プロプライエタリおよびハイブリッドvRANアーキテクチャへの需要が依然として存在しています。
クラウドネイティブvRANは、2031年までCAGR38.03%で拡大すると予測されています。これは、固定型アプライアンスから、KubernetesやO-Cloudフレームワーク上で実行可能なコンテナ化されたソフトウェアへの移行を反映したものです。サムスンは2026年1月、米国のティア1通信事業者のネットワークにおいて、最大72コアを搭載したIntel Xeon 6700P-Bプロセッサ上で、自社のvRANソリューションを用いた商用通話を成功させました。この試験は、高密度サイトにおけるクラウドネイティブvRANワークロードへの単一の商用サーバーの活用を裏付けるものであり、中央ユニット、分散ユニット、および関連するAI機能を単一のサーバーに統合することで、サイトの経済性を向上させることができます。また、Release 5におけるセキュリティ要件も、クラウドホスト型RANの調達仕様に組み込まれつつあります。
地域別分析
2025年、仮想化RANソフトウェア市場シェアの38.26%を北米が占めました。同地域は、AT&TのOpen RANプログラム、Dish NetworkのグリーンフィールドvRAN設計、およびマルチベンダーの5Gスタンドアロンインフラへの大手通信事業者による大規模な投資の恩恵を受けており、米国では国内のOpen RAN開発に対する公的支援が、さらなる需要の支えとなっています。Airspan社は2025年12月、米国国家電気通信情報局(NTIA)の助成金を一部資金源として、楽天モバイル向けの商用Open RAN導入を実現しました。カナダでは企業向けプライベート5Gの使用事例が開発されており、TERAGO社とエリクソン社は2026年5月、マクマスター製造研究所にてプライベート5Gネットワークを立ち上げました。
アジア太平洋地域は、2031年までCAGR38.22%で拡大すると予測されています。日本では、楽天モバイルのオープンvRANネットワークに加え、NTTドコモやKDDIにおける商用vRANの展開により、同地域をリードしています。2026年にサムスンが楽天モバイルの全国規模の5GオープンRAN無線機器サプライヤーに選定されたことは、日本がリファレンス市場としての役割を果たすことを後押ししています。楽天シンフォニーは2026年4月、企業向けオープンRANプライベート5Gにおいてセロナとの提携を発表し、地域の需要にプライベートネットワークという新たな経路を追加しました。地域での活動には、インド、韓国、東南アジア、その他の新興市場における試験運用や導入が含まれており、日本の輸出活動がこれらの国々でのより広範な普及を支えています。
欧州では、ドイツや英国における通信事業者のプログラムを通じて重要な地位を確立しており、これにはボーダフォンがエリクソン、ノキア、サムスンと共同で進めるマルチベンダー・プログラムも含まれます。ボーダフォンのドイツにおけるOpen RAN導入において、サムスンは5年間にわたり数千カ所の基地局をカバーする役割を担っています。オレンジ・グループとサムスンは、事前の試験を経て、2026年2月に欧州におけるvRANおよびOpen RANの提携を拡大しました。中東では、ザイン・クウェートを通じて、クラウドネイティブのO-RANに関する初期の取り組みが進められています。アフリカや南米では、フロントホールや周波数帯域の制約がより厳しい状況にありますが、ソフトウェア定義型システムを採用することで、従来のRANと比較して物理的なハードウェア要件を削減することが可能です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 5GスタンドアロンおよびクラウドネイティブRANの近代化が加速しています
- O-RANインターフェースの標準化とサプライヤーの柔軟性
- RANのエネルギー効率および排出削減目標
- プライベート5Gおよび産業用エッジの導入
- GPUによるAI-RANの商用化
- 地上波および非地上波ネットワークにおける通信ソフトウェアの再利用
- 市場抑制要因
- マルチベンダー統合とライフサイクルの複雑性
- フロントホール光ファイバー、タイミングおよび決定論的遅延の制約
- マーチャント・コンピューティング能力と性能パリティのリスク
- RANソフトウェアのサプライチェーンおよびサイバーセキュリティ上のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェア層別
- 中央処理装置用ソフトウェア
- 分散型ユニットソフトウェア
- 無線ユニットおよびロー・PHYソフトウェア
- RANインテリジェントコントローラおよび自動化ソフトウェア
- 運用、管理、オーケストレーションソフトウェア
- その他の仮想化RANソフトウェア
- アーキテクチャ別
- Open vRAN
- クラウドネイティブvRAN
- 独自開発のvRAN
- ハイブリッドvRAN
- 展開モデル別
- クラウドネイティブvRAN
- オンプレミス
- ネットワーク・ジェネレーション別
- 5Gニューラジオ
- 4G/LTE
- 3Gおよびレガシーシステムの近代化
- エンドユーザー別
- モバイル通信事業者
- 企業および産業組織
- ニュートラル・ホストおよびタワー企業
- 政府および防衛機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mavenir Systems, Inc.
- Parallel Wireless, Inc.
- Rakuten Symphony, Inc.
- Samsung Electronics Co., Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- NEC Corporation
- Fujitsu Limited
- Airspan Networks Inc.
- JMA Wireless, Inc.
- Radisys Corporation
- Celona Inc.
- Red Hat(IBM Corporation)
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Druid Software Limited
- Software Radio Systems(SRS)Limited
- Amarisoft SAS
- Picocom Technology Limited
- Phluido, Inc.
- Wind River Systems, Inc.
第7章 市場機会と将来の展望



