


ロボット較正ビジョンシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Robot Calibration Vision Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155325
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
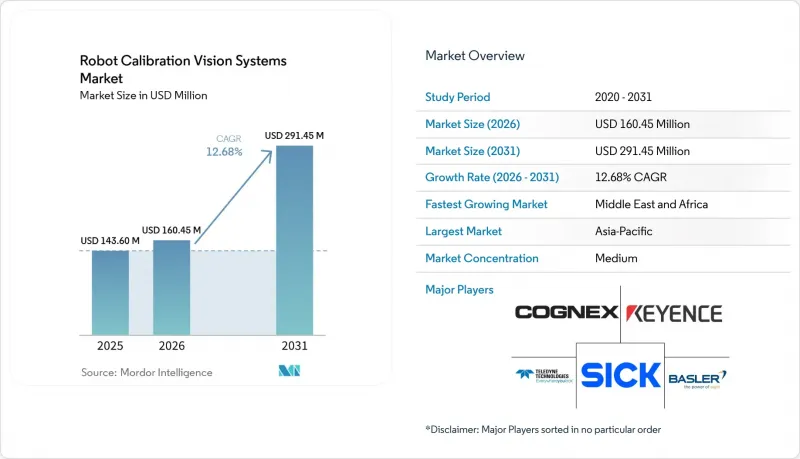
Mordor Intelligenceによると、ロボット用キャリブレーション・ビジョン・システムの市場規模は、2025年の1億4,360万米ドルから2026年には1億6,045万米ドルへと拡大し、2031年までに2億9,145万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は12.68%となる見込みです。
世界のロボットキャリブレーション用ビジョンシステム市場の動向と洞察
スマートファクトリーにおけるビジョンガイド型ロボットの拡大
スマートファクトリープロジェクトは、ロボットキャリブレーション・ビジョンシステム市場に新たな需要を生み出し、既存のロボット群におけるアップグレード活動を活発化させています。ロボット密度が高まるにつれ、生産セル全体での手動キャリブレーションに割ける時間は減少しています。そのため、メーカー各社は複数のロボットとセンサーの協調的なキャリブレーションへと移行しています。ABBは2025年9月に「OmniCore EyeMotion」を発売し、OmniCore搭載ロボットがサードパーティ製のカメラやセンサーを使用して、リアルタイムの2Dおよび3Dアプリケーションに対応できるようにしました。ABBによると、このシステムにより、カスタムソリューションと比較して試運転時間が最大90%短縮されたとのことです。KUKAの「iiQKA.AI Vision」は、カメラのキャリブレーション、システムのキャリブレーション、およびAIを活用したトレーニングを、1つのドラッグ&ドロップワークフローに統合しています。
複雑な組立工程におけるAI対応3Dビジョンの導入
AI対応3Dビジョンの導入により、「ロボットキャリブレーション・ビジョンシステム市場」において、既存の2Dシステムに深度キャリブレーションの要件が加わりました。これは、部品の形状が可変で作業位置が変化する組立作業において重要です。ABBとNVIDIAは2026年3月、NVIDIA OmniverseライブラリとABBのAbsolute Accuracy技術を組み合わせた「RobotStudio HyperReality」を発表しました。ABBの報告によると、この技術により、キャリブレーションされていないシステムにおける位置決め誤差が8~15 mmから0.5 mmに低減されました。一方、Foxconnは精度99%で最初の使用事例の試験運用を行いました。2026年の製造に関する研究では、粗調整にキャリブレーションボードを、微調整にフレキシブルロッドを使用する「3DVAC-HiPRoM」手法が紹介されました。こうしたアプローチは、タスク固有のキャリブレーション手法に対応できるソフトウェアプラットフォームへの需要を支えています。
レガシー生産ラインにおける高い統合コスト
レガシー生産ラインへの統合には、キャリブレーションハードウェア自体のコストよりも多くの費用がかかる場合があります。独自仕様のコントローラ、互換性のないフィールドバスプロトコル、固定されたPLCロジックなどが、エンジニアリング上の要件を高めています。また、複数のロボットブランドを使用しているセルにおいて、カメラとロボットの座標系を確立することも、導入の遅れにつながる可能性があります。ABB社は、RobotStudio HyperRealityにより、仮想設計、テスト、最適化を通じて、セットアップおよび試運転コストを最大40%削減できると述べています。このメリットは、OmniCore世代のコントローラを使用している施設に適用されるため、それより古い設備では選択肢が限られてしまいます。この制約により、インテグレーターのカバー範囲やOEMのサポートがそれほど広くない南米、中東・アフリカ地域では、ロボットキャリブレーションビジョンシステムの導入が制限されています。
セグメント分析
2025年には、ハンド・アイ・キャリブレーションが売上高の29.91%を占めました。これは、ロボットのリストやフランジにカメラを取り付ける、ピック・アンド・プレース、ビンピッキング、溶接、組立作業などで使用されています。カメラはエンドエフェクタとともに移動するため、ツールとの空間的な関係を維持するのに役立ちます。ただし、ツールの交換や機械的な衝撃により、再キャリブレーションが必要になる場合があります。ロボットキャリブレーション・ビジョンシステム市場は、一般的なビジョン誘導タスクにおいてこの技術が定着していることから恩恵を受けています。
ロボット間キャリブレーションは、2031年までCAGR14.23%で成長すると予測されています。自動車および電子機器の工場では、ロボットがステーション間で部品を直接搬送するワークセルの導入が進んでいます。これにより、ロボット間の位置関係は、個々のロボットの独立した精度と同様に重要になっています。ヘキサゴンは2026年7月、ロボットの絶対位置決め精度を最大10倍向上させるマルチゾーンおよびマルチツールルーチン向けの「SARCA」を発売しました。これにより、「ロボット対世界(Robot-to-World)」、「TCP」、およびマルチカメラ構成におけるロボットキャリブレーションビジョンシステム市場の機会が拡大しています。
2025年には、産業用ロボットが売上高の61.34%を占め、「ロボットキャリブレーション・ビジョンシステム市場」において最大のシェアを占めました。その導入実績は、自動車のホワイトボディ生産、電子機器の組立、およびマテリアルハンドリングに及びます。この需要の多くは、新規導入というよりは、再キャリブレーション、ソフトウェアのアップグレード、および交換によるものです。デルタ型およびスカラ型ロボットは、食品や医薬品の包装における高速なピック・アンド・プレース作業において重要な役割を果たしています。また、コボットも、機械の操作補助、検査、キット組み立てなどの作業でますます頻繁に活用されています。
移動型ロボットは、2031年までCAGR18.45%で成長すると予測されています。AMR(自律移動ロボット)は、RGBカメラ、LiDAR、ToFセンサー、超音波アレイからの情報を、共通の座標系で統合する必要があります。振動、シャーシのたわみ、衝突により、使用中にこれらのセンサーの位置がずれる可能性があります。このため、ロボットキャリブレーション・ビジョンシステム市場では、定期的なキャリブレーションのみに依存するのではなく、オンボードモニタリングが継続的に求められています。安川電機の「MOTOMAN NEXT」は、ビジョン、経路計画、力センシングがロボットプラットフォームにどのように統合されているかを実証しています。
地域別分析
2025年、アジア太平洋地域はロボットキャリブレーション・ビジョンシステム市場において38.72%のシェアを占めました。中国、日本、韓国では、産業用ロボットの導入が集中しています。中国のスマート製造プログラムは、ビジョン誘導型自動化への投資を後押ししています。ファナック、安川電機、オムロンを含む日本のOEM基盤は、継続的なシステムのアップグレードを支えています。韓国の半導体およびディスプレイ製造では、サブミクロンレベルの検査のために定期的なキャリブレーション検証が求められています。
北米は、EV製造、航空宇宙分野の組立、物流の自動化に牽引され、2025年のロボットキャリブレーション・ビジョンシステム市場において重要な地位を維持しました。米国にはコグネックス(Cognex)やテレダイン・テクノロジーズ(Teledyne Technologies)があり、両社とも組み込み型AIビジョンシステムの開発を支援しています。エレクトロニクスおよび防衛産業の製造の国内回帰(リショアリング)により、新規および設備更新された施設において需要が生まれています。欧州では、KUKA、SICK、Basler、Hexagon、ABBを通じて、マシンビジョンおよび計測技術の基盤が確立されています。ドイツの自動車メーカーは、ホワイトボディおよびEVパワートレインの組立工程におけるマルチカメラシステムや構造化光システムへの需要を支えています。
中東およびアフリカ地域は、2031年までCAGR14.52%で成長すると予測されています。サウジアラビアの「ビジョン2030」に関連する製造プロジェクトや、UAEの自動化プログラムが、新たな導入を後押ししています。南アフリカとナイジェリアでは自動車組立および物流の生産能力が拡大しており、ブラジルは南米における主要な需要拠点となっています。また、アルゼンチンの農業産業分野における自動化も、小規模ながら需要を押し上げています。こうした地域的な拡大は、ロボットキャリブレーション用ビジョンシステム市場を支えていますが、現地のシステムインテグレーターのカバー範囲が限られていることや、海外のOEMサポートへの依存が続いていることが、導入の妨げとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートファクトリーにおけるビジョン誘導型ロボットの普及拡大
- 複雑な組立工程におけるAI搭載3Dビジョンの導入
- 協働ロボットおよび自律移動ロボットの成長
- 高精度検査およびゼロ欠陥製造に対する需要の高まり
- マルチカメラおよびマルチセンサーセル向けの自動キャリブレーション
- 既存施設における自己校正型ビジョンソフトウェアの利用拡大
- 市場抑制要因
- 従来の生産ラインとの統合コストの高さ
- ロボットビジョン統合に関する専門知識の不足
- 熱的、機械的、および光学的変動によるキャリブレーションのドリフト
- ロボット、カメラ、ソフトウェアの相互運用性に関する規格の断片化
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- キャリブレーションタイプ別
- ロボットと外界のキャリブレーション
- 手眼キャリブレーション
- ツールセンターポイント(TCP)キャリブレーション
- ロボット間キャリブレーション
- マルチカメラ/マルチセンサーキャリブレーション
- ロボットタイプ別
- 産業ロボット
- 協働ロボット(コボット)
- 移動ロボット(AMR/AGV)
- デルタ/SCARAロボット
- その他のロボットタイプ
- ビジョン技術別
- 2Dビジョンキャリブレーション
- 3Dステレオビジョンのキャリブレーション
- 構造化光方式による3Dキャリブレーション
- 飛行時間(ToF)キャリブレーション
- レーザー/3Dスキャナーのキャリブレーション
- その他のビジョン技術
- エンドユーザー産業別
- 自動車・モビリティ
- エレクトロニクス・半導体
- 一般製造業
- 航空宇宙・防衛
- 食品・飲料
- 医薬品および医療機器
- ロジスティクスおよびウェアハウジング
- その他のエンドユーザー産業
- ロボット搭載型ビジョンシステム
- モバイル/ 自律型ビジョンシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Allied Vision Technologies GmbH
- Basler AG
- Cognex Corporation
- Denso Wave Incorporated
- FARO Technologies, Inc.
- FANUC Corporation
- Hexagon AB
- IDS Imaging Development Systems GmbH
- ISRA VISION GmbH
- KEYENCE CORPORATION
- KUKA AG
- LMI Technologies Inc.
- MVTec Software GmbH
- Nikon Metrology NV
- OMRON Corporation
- Photoneo s.r.o.
- SICK AG
- Teledyne Technologies Incorporated
- Yaskawa Electric Corporation