


スマートファクトリー視覚システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Factory Vision Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155212
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
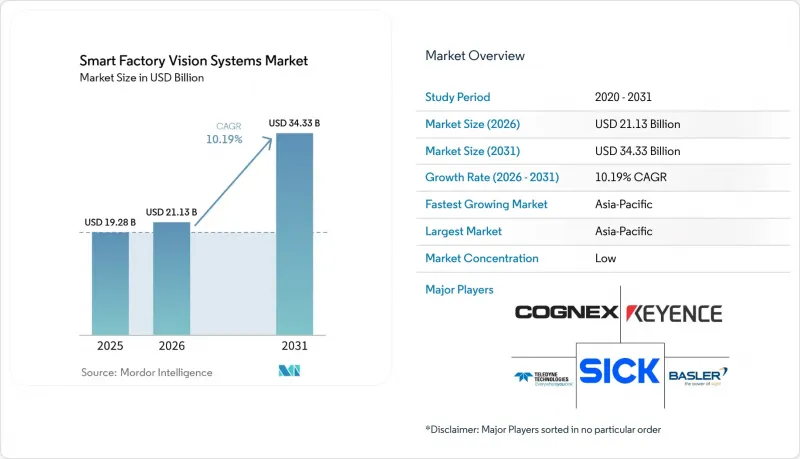
Mordor Intelligenceによると、スマートファクトリー用ビジョンシステムの市場規模は2025年に192億8,000万米ドルと評価され、2026年の211億3,000万米ドルから2031年までに343億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.19%となる見込みです。
世界のスマートファクトリー用ビジョンシステム市場の動向と洞察
欠陥検出におけるディープラーニングの精度
ディープラーニングは、欠陥のパターンが形状、表面、または製品設計によって異なる工場検査において、より適したものとなっています。2026年のレビューでは、複雑な欠陥検出タスクにおいて、ハイブリッドCNN-トランスフォーマーモデルが純粋なCNNモデルよりも2.8~12.6パーセントポイント優れた性能を示しました。この調査結果は、不規則な亀裂、半導体の不具合、電極のピンホールなどの欠陥を対象としていました。この能力により、製造業者は、ルールベースの検査では一貫して処理できないタスクに対して、スマートファクトリー・ビジョンシステム市場を活用するより強力な理由を得ることになります。不明確なケースにおいては、依然として人間の目による確認が重要であり、これは完全な人手代替ではなく、ハイブリッドな検査セルを補完する役割を果たします。モデルのトレーニングや継続的な改善ツールを提供するサプライヤーは、こうした運用モデルを支援する上でより有利な立場にあります。
EVバッテリーおよび半導体製造の拡大
電気自動車用バッテリーおよび半導体の製造施設では、多くの従来の生産ラインよりも多くの検査工程が必要となります。国際ロボット連盟(IFR)の報告によると、2024年の世界の産業用ロボットの導入台数は59万台であり、その新規導入の70%をアジアが占めました。ロボットセルでは、ピッキング、配置、および組立検査のためにビジョンによるガイダンスが必要となる場合が多くあります。また、半導体製造においても、ウェハー、コーティング、およびパッケージングの綿密な検査が求められます。欧州の「チップ法(European Chips Act)」は、欧州の半導体生産能力強化に向け、官民合わせて430億ユーロの政策支援を指示しています。これらの投資により、半導体の認定要件や再現性要件を満たすことのできるサプライヤーにとって、スマートファクトリー用ビジョンシステム市場の機会が拡大しています。
高い導入・統合コスト
生産グレードのビジョンシステムの導入には、カメラやソフトウェア以上のものが必要です。コストには、照明設計、レンズ選定、固定具、通信マッピング、および既存のPLCや製造実行システム(MES)との検証などが含まれる場合があります。食品、飲料、医薬品の製造現場では、衛生、防塵・防水、および製品切り替えの要件により、追加の設計作業が必要になる場合があります。安全性や記録保持の要件により、文書作成作業が増加し、設置期間が長期化する可能性もあります。これらのコストは、専任のマシンビジョンチームを擁していない中小規模のメーカーにとっては負担となり得ます。そのため、コグネックスの「In-Sight SnAPP」センサーやSICKの「Inspector83x」システムのようなシンプルなプラットフォームは、セットアップの複雑さを軽減できるため、スマートファクトリー用ビジョンシステム市場において重要な役割を果たしています。
セグメント分析
2025年、ハードウェアはスマートファクトリー・ビジョンシステム市場の70.34%のシェアを占めました。このカテゴリーには、カメラ、光学系、フレームグラバー、プロセッサ、エッジAIアクセラレータが含まれます。あらゆるシステムで画像の取得が必要であるため、カメラは引き続き最大のハードウェアサブカテゴリーとなっています。メーカーが既存のカメラプラットフォームに推論機能を追加するにつれ、プロセッサやエッジアクセラレータの人気も高まっています。ソフトウェアは、2026年から2031年にかけてCAGR11.45%で成長すると予測されており、これはスマートファクトリー・ビジョンシステム市場全体の成長率を上回ります。この成長は、画像処理、ディープラーニングツール、および統合ミドルウェアに対する需要の高まりを反映しています。
コグネックス社は、2025年6月にベータ版をリリースした後、2025年に「OneVision」の一般提供を開始しました。ベータ期間中、100社以上の顧客がこのプラットフォームを利用して、一元化されたモデルトレーニングや拠点間を跨ぐエッジ展開を行いました。ソフトウェアを活用することで、製造業者はすべてのカメラハードウェアを交換することなく、複数の工場にわたって検査モデルを更新することが可能になります。従来の画像処理技術は、予測可能な出力とライセンスコストの面で引き続き競争力を維持しています。AIツールが注目を集めていますが、ユーザーにはアノテーション、モデルバージョン管理、合成データ、および展開管理も必要とされています。また、カメラの出力をPLC、MES、SCADAシステムと連携させる必要があるため、統合ソフトウェアの重要性も高まっています。したがって、スマートファクトリー・ビジョンシステム業界では、初期のハードウェア販売にとどまらないソフトウェアサポートへと、その価値の一部がシフトしつつあります。
2025年時点で、2Dビジョンシステムはスマートファクトリー・ビジョンシステム市場の63.78%のシェアを占めていました。これらは、平坦面の検査、バーコード読み取り、ラベル検証において依然として広く利用されています。その導入実績、幅広い適用範囲、およびコスト面での優位性が、継続的な優位性を支えています。3Dビジョンシステムは、2031年までCAGR11.91%で成長すると予測されています。電池セルの検査では、電極の位置合わせのために深度データが必要ですが、これは従来の2D画像では解決できません。また、ロボットによるビンピッキングでも、部品の位置や向きを特定するために3D点群が使用されています。
LMI Technologies社は2024年8月、Liberty Robotics社を買収し、自動車、包装、物流分野のアプリケーション向けに、3Dビジョンとロボット誘導機能を統合しました。マルチスペクトルおよびハイパースペクトルシステムは、医薬品のコーティング検査、半導体の薄膜マッピング、食品の異物検出といった特定の用途に使用されています。サーマルおよび赤外線システムは、はんだ付けの欠陥、ベアリングの過熱、コールドチェーンの検証など、温度に関連する検査に重点を置いています。Teledyne FLIR IISは、2024年8月、産業用検査、環境モニタリング、リサイクル分別向けに「Forge 1GigE SWIR」カメラシリーズを発売しました。これらのシステムは、可視光では類似して見える素材を区別することができます。その結果、「スマートファクトリー・ビジョンシステム市場」は、標準的な画像に加え、深度、熱、またはスペクトル情報を必要とする用途へと拡大しています。
地域別分析
アジア太平洋地域は、2025年にスマートファクトリー・ビジョンシステム市場の34.21%のシェアを占めており、2031年までCAGR11.56%で成長すると予測されています。中国は、エッジカメラや画像処理ソフトウェアの国内サプライヤーに支えられ、同地域で最大の国内市場となっています。日本および韓国のメーカーは、高精度光学系およびイメージングセンサーの分野において依然として重要な地位を占めています。三菱電機とソニー・セミコンダクター・ソリューションズは2026年7月、工場自動化制御、イメージセンサー、エッジAI技術の専門知識を結集し、日本に「Advanced Vision Solutions」を設立することで合意しました。インドの「生産連動型インセンティブ(PLI)」プログラムは、新たな電子機器製造能力の拡大を支援しており、これがビジョンシステムの導入に向けたグリーンフィールドの機会を生み出しています。こうした状況は、スマートファクトリー・ビジョンシステム市場におけるアジア太平洋地域の役割をさらに強固なものとしています。
北米市場は、自動車組立、半導体検査、物流の自動化によって支えられています。米国「CHIPS and Science Act(CHIPS・科学法)」は、設計段階で2Dおよび3Dビジョンシステムの導入が指定可能な施設への投資を促進しています。コグネックス社は、2026年第1四半期の売上高が2億6,800万米ドル(前年同期比24%増)であったと報告し、民生用電子機器および自動車のエンドマーケットにおける好調さを挙げました。カナダとメキシコは、同地域の自動車サプライチェーンと密接に関連しており、OEM(相手先ブランド製造業者)の生産能力に関する決定に左右されます。需要は、多くの場合、ウェハー、自動車、倉庫用途向けの高仕様システムに集中しています。したがって、北米のスマートファクトリー・ビジョンシステム市場は、これらのセクターにおける設備投資サイクルと密接に結びついています。
欧州市場は、高度な産業オートメーションと、より厳格な文書化要件によって特徴づけられています。ドイツは欧州最大の市場であり、Basler、IDS Imaging Development Systems、MVTec Softwareといった企業が拠点を置いています。欧州連合(EU)のAI規制では、特定の規制対象アプリケーションにおいて、トレーニングデータ、検証、およびソフトウェアの文書化が特に重視されています。これらの要件により、カメラ、ソフトウェア、および接続機器にわたって一貫した記録を提供できるサプライヤーが有利になる可能性があります。南米、中東・アフリカは依然として導入初期段階にあり、食品加工、鉱業、物流、および投資主導の産業プロジェクトに導入が集中しています。ブラジルのサンパウロ自動車クラスターやアブダビの産業プログラムは、確立された需要の拠点となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欠陥検出におけるディープラーニングの精度
- EV用バッテリーおよび半導体製造の拡大
- エッジAIハードウェアのコスト低下
- 品質検査職における人手不足
- ビジョンガイド型ロボットの導入
- 食品、医薬品、医療機器の製造におけるトレーサビリティ要件
- 市場抑制要因
- 高い導入・統合コスト
- 熟練したビジョンシステムインテグレーターの不足
- コネクテッド・ビジョン・システムにおけるサイバーセキュリティリスク
- トレーニングデータ、モデル検証、およびモデルドリフトによる負担
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- カメラ
- 光学素子およびレンズ
- フレームグラバー
- プロセッサおよびエッジAIアクセラレータ
- その他のハードウェア
- ソフトウェア
- 画像処理ソフトウェア
- ディープラーニングおよび人工知能ソフトウェア
- ビジョンシステム統合ソフトウェア
- その他のソフトウェア
- ハードウェア
- ビジョンシステムの種類別
- 2Dビジョンシステム
- 3Dビジョンシステム
- マルチスペクトル/ハイパースペクトルビジョンシステム
- サーマル/赤外線ビジョンシステム
- その他のビジョンシステム
- 展開モード別
- エッジベース
- オンプレミス
- クラウド接続型
- ハイブリッド
- 用途別
- 品質検査および欠陥検出
- 計測・計量学
- 識別、OCR、およびコード読み取り
- 位置決め、ガイダンス、およびロボティクス
- プロセス監視・制御
- その他の用途
- エンドユーザー産業別
- 自動車および自動車部品
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品・ライフサイエンス
- 消費財
- 産業用機械・設備
- 金属・製造業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.
第7章 市場機会と将来の展望



