


構造化光3Dビジョンシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Structured-Light 3D Vision Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155219
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
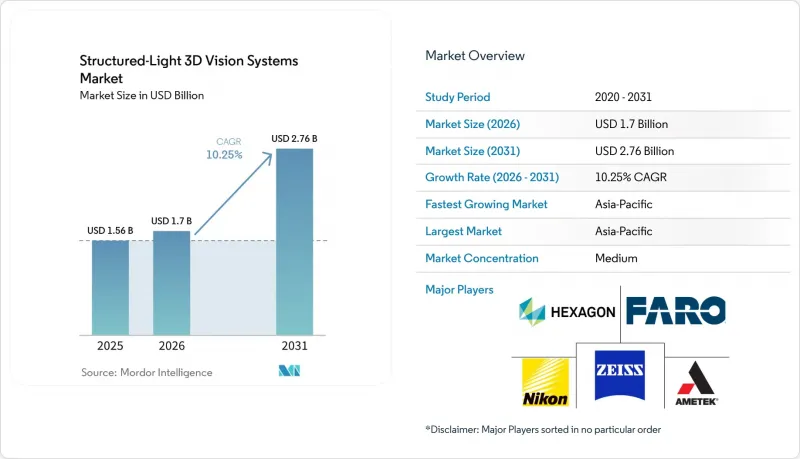
Mordor Intelligenceによると、構造化光3Dビジョンシステムの市場規模は2025年に15億6,000万米ドルと評価され、2026年の17億米ドルから2031年までに27億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.25%となる見込みです。
世界の構造化光3Dビジョンシステム市場の動向と洞察
スマートファクトリーおよびロボット導入の拡大
構造化光3Dビジョンシステム市場は、ロボットセルに奥行き認識や寸法フィードバックが必要となるたびに、新たな導入機会を得ています。国際ロボット連盟(IFR)の報告によると、2025年の世界の産業用ロボット導入台数は62万1,000台でした。ロボットサプライヤーは、ビジョン処理を別個の計測機器として扱うのではなく、コントローラーに組み込む傾向が強まっており、これにより製造業者はセル設計の段階で、センシング、モーション、検査の各機能をまとめて指定できるようになっています。KUKAの「iiQKA.AI Vision」プラットフォームは、ロボット環境内に2Dおよび3Dビジョン機能を統合しており、ロボット工学とマシンビジョンのより緊密な連携を反映しています。この調達アプローチにより、構造化光装置の承認サイクルを短縮できます。これは、センサーがセル全体の一部として予算化され、購入の決定が単体の測定予算ではなく、ハンドリング、組立、品質性能に結びつけられるためです。また、購入担当者が単一のセンサーの価格ではなく、自動化セルの成果に焦点を当てることで、導入への抵抗感を低減することも可能です。
電気自動車および半導体製造の台頭
電気自動車の構造部品、バッテリートレイ、モーターハウジングは、その表面や形状を一貫して測定することが難しいため、詳細な検査が必要です。「構造化光3Dビジョンシステム市場」は、このニーズに応えるものであり、一体成型のアルミダイカスト部品を広い表面にわたって検査する必要があります。Vision3D社は、Xiaomi SU7およびZhijie V9の生産プログラムにおける同社のPowerScan 5M330 Proスキャナーの活用事例を紹介し、0.02 mmの単一フレーム精度を達成したと報告しました。また、高度な半導体パッケージングにおいても、ウェーハレベル、ファンアウト、およびシステム・イン・パッケージ(SiP)アセンブリの検査が求められており、パッケージの形状におけるわずかなばらつきが、組み立て品質や下流工程の信頼性に影響を及ぼす可能性があります。Koh Young社は、AIサーバーおよび先端半導体顧客からの需要に応えるため、生産能力を倍増させると発表しました。ロジックノードピッチの微細化やチップの垂直積層化が進む中、スループットを犠牲にできない状況では、迅速な表面形状測定の重要性がさらに高まっており、検査能力は先端パッケージングラインの生産要件とより密接に結びついています。
高い初期システムおよび統合コスト
完全な検査セルを構築するには、スキャナーハードウェア、治具、キャリブレーションターゲット、再構成ソフトウェア、および統合エンジニアリングが必要となります。これらの要件により、メーカーが最初の検査結果を得る前に、多額の設備投資という大きな障壁が生じることがあります。したがって、構造化光3Dビジョンシステム市場への参入は、確立された自動化チームを持つ大量生産メーカーにとって比較的容易です。環境制御や製造実行システム(MES)への接続には、スキャナーの購入費用以外にもコストがかかります。これは、装置が既存のライン環境下およびデータ管理プロセス内で確実に動作しなければならないためです。再校正、ソフトウェアの更新、および作業員のトレーニングは、導入後の所有コストをさらに押し上げる可能性があります。特に、社内のチームが光学測定システムや生産ラインへの統合に関する経験に乏しい場合には、その傾向が顕著です。少量多品種生産を行うメーカーは、予想される稼働率では必要な投資を正当化できない可能性があるため、依然として十分なサービスを受けられていない状況にあります。
セグメント分析
2025年には、インラインおよび生産統合型システムが売上高の42.18%を占め、2031年までCAGR13.48%で成長すると予測されています。この製品タイプは、構造化光3Dビジョンシステム市場において最大かつ最も急成長しているカテゴリーです。固定式またはロボット搭載型のセンサーにより、製造業者は生産フローの中で部品を検査することが可能になります。これにより、部品が次の工程に進む前、あるいはより大規模なアセンブリの一部となる前に、ライン上で逸脱を特定することができ、これが構造化光3Dビジョンシステム市場の中心的な使用事例となっています。スナップショットセンサーは、1回の投影パターン露光で表面マップをキャプチャできるため、コンベアの動きやロボットのサイクルタイムによって検査可能範囲が制限される場合でも、測定範囲を維持するのに役立ちます。この機能は、部品の移動やサイクルタイムが重要な高スループットの生産ラインに適しており、品質管理チームにとって、すべてのユニットの幾何学的ばらつきを観察するための実用的な手段となります。
LMI Technologies社は、ロボット検査セルにおける中小サイズの部品向けに「Gocator 3500」シリーズを位置づけました。固定式およびデスクトップ型システムは、実験室での計測や初回品検査において依然として有用です。これらの環境では、担当者が照明を制御し、部品を慎重に配置し、生産が本格化する前に詳細なチェックを行うことができます。これらは、生産速度よりも高解像度の詳細情報が重視される場面で使用されます。ハンドヘルドシステムは、現場検査、入荷検査、およびサプライヤー監査に使用されます。自動車業界のインライン導入においては、測定システムの分析やゲージの再現性調査が必要となる場合もあり、それによって導入済みシステムの切り替えコストが増加する可能性があります。
2025年には、構成要素別売上高の72.64%をハードウェアが占めましたが、ソフトウェアは2031年までCAGR12.96%で成長すると予測されています。カメラ、プロジェクター、光学系、プロセッサは、あらゆる検査セルにおいて依然として不可欠な購入品です。構造化光3Dビジョンシステム市場全体において、ハードウェアは引き続き現在の支出の基盤となっている一方、ソフトウェアは各システムの性能を左右する重要な要素となっています。ベンダー間で機器の仕様が類似化するにつれ、ソフトウェア層の重要性が高まっています。これは、購入者がシステムの画像解釈能力、例外処理能力、および自動化セルとの連携能力をますます重視するようになり、構造化光3Dビジョンシステム市場における競合が激化しているためです。再構成、欠陥分類、およびロボット誘導機能は、特に製造業者が手作業による大規模な画像確認を行わずに、不規則な表面においても信頼性の高い判断を必要とする場合、強力な差別化要因となります。
サプライヤー各社は、産業用ビジョン機器において、センシング、イメージング、AIの各機能をより緊密に統合しています。サービスには、設置、校正、認証、トレーニング、サポートが含まれており、これらは技術的なシステムが顧客の特定の生産環境において一貫した結果を生み出せるかどうかを判断する上で重要な役割を果たします。単一の施設内で複数のセンサーが連携して動作する場合、これらのサービスの重要性はさらに高まります。初期導入後、アプリケーション設定、材料の仕上げ、生産条件などが変化する可能性があるため、定期的な調整を必要とするシステムについては、購入者は継続的なサポート契約を好む場合があります。ソフトウェアやサービスへのシフトに伴い、アプリケーションに関する知識や現地での統合能力の価値が高まっています。
地域別分析
アジア太平洋地域は2025年に売上高の38.56%を占め、2031年までCAGR12.31%で成長すると予測されています。同地域は、電子機器、電気自動車、半導体製造が集中しており、生産速度や精度に対する要求が厳しい顧客の近くにシステムサプライヤーが位置しているため、構造化光3Dビジョンシステム市場を牽引しています。中国は、3D産業用カメラのハードウェアおよびアルゴリズムの各層において、国内の技術力を高めています。韓国と台湾は、高帯域幅メモリや先進ロジック向けの半導体パッケージング事業を拡大しています。日本は依然として精密マシンビジョン・インテグレーターにとって重要な拠点であり、一方、インドは電子機器の組立が拡大するにつれて、長期的な潜在力を秘めています。
北米は2025年に第2位の規模を記録しました。これは、自動車、航空宇宙、防衛、半導体分野での需要に支えられており、構造化光3Dビジョンシステム市場の顧客基盤を拡大しています。米国、カナダ、メキシコはそれぞれ、ロボット搭載型検査システムの製造環境を提供しており、その需要は、部品の正確な位置特定、寸法フィードバック、および文書化された品質チェックを必要とする生産ラインによって牽引されています。構造化光3Dビジョンシステム市場は、食品・飲料および製薬分野でも潜在力を有しており、これらの分野では、製品、パッケージ、シール、および生産ラインでの取り扱いの一貫したチェックを含む、品質管理およびコンプライアンス活動を検査が支援できます。メキシコは自動車生産能力の拡大の恩恵を受けており、自動車の品質要件を満たすインラインシステムを必要としているため、サプライヤーや組立拠点を超えて一貫して稼働できる生産設備への需要が生まれています。カナダでは、資源および航空宇宙分野のメンテナンス作業におけるポータブルスキャニングの需要を支えています。
欧州は3番目に大きな地域であり、ドイツのエンジニアリング基盤、フランスの航空宇宙サプライチェーン、そして英国の精密製造および製薬セクターが牽引役となっています。ドイツのメーカーは、特に個々のプローブポイントでは評価が困難な複雑な形状の検査において、高密度の幾何学的データによって精度を向上させることができる分野を中心に、一部の接触式ワークフローを全領域光学測定に置き換えています。各地域での研究開発活動は、より高速なインライン3D測定システムの開発を引き続き後押ししています。南米は依然として初期段階にあり、需要は自動車組立や鉱山機械のメンテナンスに集中していますが、これらの分野では、投資判断が依然として機器のコストや現地の状況に左右されやすい状況です。中東およびアフリカにおける需要は、サウジアラビア、アラブ首長国連邦、南アフリカ、および産業のデジタル化プログラムに集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高精度自動検査への需要
- スマートファクトリーおよびロボットの導入拡大
- 電気自動車および半導体製造の拡大
- 非接触測定およびリバースエンジニアリングの成長
- AIを活用した計算機ベースの3Dイメージング
- 組み込み型キャリブレーションおよびエッジ処理の要件
- 市場抑制要因
- 初期のシステムおよび統合コストの高さ
- 校正の複雑さと測定の不確かさ
- 反射型、透過型、およびダークサーフェス型キャプチャの制限事項
- 相互運用性とデータ所有権に関する制約
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ハンドヘルド型構造光3Dビジョンシステム
- 据え置き型/デスクトップ型構造化光3Dビジョンシステム
- インライン/生産ライン統合型構造光3Dビジョンシステム
- コンポーネント別
- ハードウェア
- カメラおよびセンサー
- プロジェクターおよび照明
- 光学素子およびレンズ
- プロセッサおよびフレームグラバー
- ソフトウェア
- 3D再構成ソフトウェア
- 検査・測定用ソフトウェア
- ロボット誘導ソフトウェア
- サービス
- 設置・統合
- 校正および認証
- トレーニング、サポート、コンサルティング
- ハードウェア
- 技術別
- フリンジ投影・構造化光
- 位相シフト型構造光
- グレイコード構造光
- マルチパターンおよびハイブリッド構造化光
- その他の構造化光技術
- 用途別
- 寸法測定およびゲージ測定
- 表面欠陥検出
- 組立検証
- ロボットの誘導およびビンピッキング
- リバースエンジニアリングおよび3Dモデリング
- 医療およびボディスキャン
- 仮想シミュレーションおよびデジタルツイン
- 文化遺産およびメディア分野での応用
- エンドユーザー別
- 自動車・EVs
- エレクトロニクス・半導体
- 航空宇宙・防衛
- 産業用機器および機械
- ヘルスケアおよび医療機器
- ロジスティクスおよびウェアハウジング
- 消費者製品
- 食品・飲料
- 医薬品
- 建築、建設、文化財
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hexagon AB
- ZEISS Group
- Nikon Corporation
- FARO Technologies, Inc.
- AMETEK, Inc.
- SHINING 3D Tech Co., Ltd.
- LMI Technologies Inc.
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- SICK AG
- Photoneo s.r.o.
- Perceptron, Inc.
- Artec 3D
- Solutionix Corporation
- RangeVision
- ScanTech International, Inc.
- ShapeGrabber, Inc.
- Kreon Technologies
- SmartRay GmbH
- Revopoint 3D Technologies Inc.