


大規模太陽光発電所:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Utility-Scale Solar Power Plant - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155232
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、設置容量ベースでのユーティリティ規模太陽光発電所の市場規模は、2025年に1.26テラワット、2026年には1.56テラワットとなり、2031年までに3.92テラワットに達すると見込まれており、2026年から2031年にかけてCAGR20.24%で成長すると予測されています。
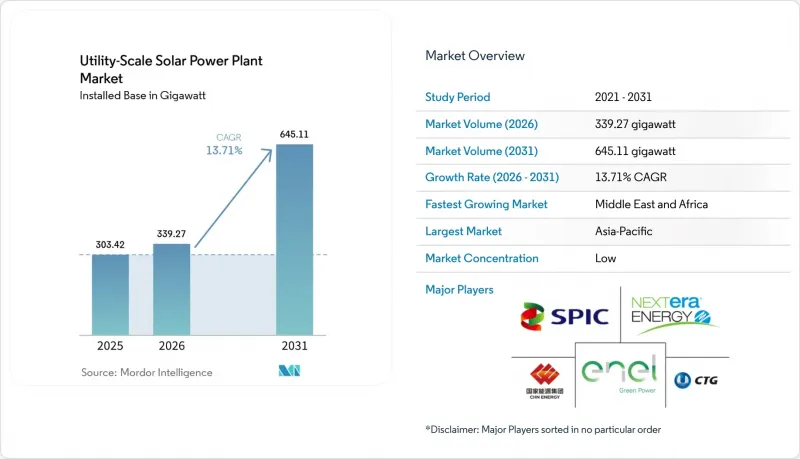
世界のユーティリティ規模太陽光発電所市場の動向と洞察
化石燃料発電に対するユーティリティ規模太陽光発電のコスト競合力
多くの市場において、太陽光発電が依然として低コストな新規電力源であることから、ユーティリティ規模の太陽光発電所市場の成長は続いています。IRENAの報告によると、2025年に稼働を開始したユーティリティ規模の再生可能エネルギープロジェクトの90%以上が、各市場における最も安価な新規化石燃料発電のコストを下回る価格で発電を行いました。IRENAは、2025年の世界平均のユーティリティ規模太陽光発電コストを44米ドル/MWhと推定しています。このようなコスト状況により、開発の判断基準は、単に日中に可能な限り多くの電力を生産することから、系統が必要とするタイミングで電力を供給できる能力へとシフトしており、プロジェクトの経済性において、太陽光発電設備、蓄電システム、系統制約、および顧客需要の相互関係がますます重要になっています。そのため、開発業者は蓄電設備を導入し、安定した電力供給を評価する契約を模索しています。また、公的な太陽光発電研究プログラムも、さらなるコスト削減と技術向上を支援し続けています。
企業向け電力購入契約(PPA)とハイパースケーラーによる電力調達
企業向け電力購入契約(PPA)は、ユーティリティ規模の太陽光発電所市場にとって、より明確な需要基盤を創出しています。データセンターは大量の電力を必要とし、建設を進める前に長期の供給契約を締結する必要がある場合が少なくありません。これらの契約は、開発事業者にとって収益の見通しを向上させ、プロジェクトファイナンスの調達にも寄与します。これは、貸し手や投資家が、資産の稼働期間を通じて不確実な卸売市場価格に依存するのではなく、既知の顧客、明確な契約期間、そしてより予測可能な支払い流れを評価できるためです。この資金調達モデルは、送電網のアップグレードや蓄電設備を必要とする太陽光発電プロジェクトにとって特に重要です。GoogleとTotalEnergiesは、2026年2月にテキサス州のデータセンター向けに、合計1GWに及ぶ2件の長期太陽光発電契約を締結しました。企業買手がより長期の契約期間を受け入れ、プロジェクトの実施に直接関与するようになれば、ユーティリティ規模の太陽光発電所市場は恩恵を受けることになります。
系統連系待ち行列と送電のボトルネック
送電網への接続は、北米および欧州の一部におけるユーティリティ規模の太陽光発電所市場にとって大きな制約となっています。ローレンス・バークレー国立研究所の記録によると、2024年末時点で、米国では1万300件以上のプロジェクトが系統連系を申請しており、その発電容量は1,400GWに上ります。申請から商業運転開始までの期間の中央値は、2000年から2007年のプロジェクト群では2年未満でしたが、2018年から2024年のプロジェクト群では4年以上にまで延びています。長期にわたる調査や不確実な送電網改修費用により、建設前に必要な資本が増加し、開発予算が長期間拘束されることになります。その結果、送電網改修の費用や時期が判明した後でも、プロジェクトのスポンサーが候補地が十分な価値をもたらすかどうかを判断することが難しくなっています。こうした状況下では、長期にわたる承認期間を乗り切れる開発業者が有利となります。査読済みの研究によると、米国の系統連系待ちリストに登録されたプロジェクトの80%が、最終的に申請を取り下げています。
セグメント分析
2025年時点で、太陽光発電(PV)はユーティリティ規模の太陽光発電所市場規模の97.2%を占めており、2031年までCAGR14.7%で拡大すると予測されています。この地位は、モジュールコストの低下、確立された設計・建設能力、そして多くの国にわたる大規模な調達プログラムを支えることができるサプライチェーンを反映しています。開発業者は、用地、系統接続、設備、および電力購入契約を確保した後、迅速に太陽光発電設備を設置することができます。このため、この技術は、定められた計画期間内に発電容量の増強を求める電力会社にとって有用であり、需要予測において、代替となる大規模発電設備が導入される前に大幅な新規発電能力が必要であると示された場合、計画担当者にとって実用的な選択肢となります。中国の砂漠やゴビ砂漠でのプロジェクトは、集中型太陽光発電開発のための重要な基盤を提供しており、土地計画がいかにして非常に大規模なプロジェクトを支援できるかを示しています。
また、太陽光発電開発事業者は、より複雑な調達環境にも対応しています。貿易規則や所有権要件により、プロジェクトの資格要件を満たすモジュールサプライヤーのリストが変更されたり、設備発注のタイミングに影響が出たり、規制に準拠した製品のコストが変動したりするほか、プロジェクト開発事業者、サプライヤー、投資家、および電力購入先との間で、より緊密な連携が求められるからです。両面受光型、TOPCon、およびバックコンタクト型セル製品は、利用可能な土地からの発電量を向上させることができ、これにより開発事業者は、日射量が異なる敷地をより有効に活用できるようになります。データセンターや政府関連の買い手を対象とするプロジェクトでは、「懸念対象外国企業(FEOC)」の規則を満たすサプライチェーンが必要となる場合があり、透明性の高い調達と確実な納期計画の重要性がさらに高まっています。集光型太陽熱発電(CSP)は依然として小規模な技術ですが、蓄熱技術を活用することで、独立したバッテリーシステムに依存することなく、日没後の発電を維持することが可能です。中国では2026年半ば時点で2.1 GWのCSP稼働容量があり、さらに26件のプロジェクトで3.2 GWが建設中である一方、IRENAの報告によると、2025年のCSPコストは115米ドル/MWhとなっています。
地域別分析
2025年時点で、アジア太平洋地域は設置容量の68.4%を占めており、ユーティリティ規模の太陽光発電所市場において依然として最大の地域拠点となっています。中国、インド、日本、韓国、オーストラリアは、大規模な電力システムと活発な太陽光発電開発を併せ持っていますが、各国の入札規則、送電網計画、国内製造政策、およびプロジェクト承認手続きは異なります。2025年には世界の太陽光発電設備容量が3 TWを突破し、40カ国近くが初めて1 GW以上の設備を導入しました。これは、太陽光発電の導入が、最も歴史の長い市場を超えて広がりつつあることを示しています。中国は、広大な土地面積、国内製造能力、そして政府の後押しによる開発が超大型プロジェクトを支えることができるため、依然として中心的な存在です。一方、インドは、入札主導の主要なパイプラインと、設備調達や建設活動を支える成長著しい現地供給基盤を加え、集中開発ゾーンと競合的な調達プロセスの双方を通じて、同地域におけるユーティリティ規模プロジェクトの導入能力を拡大しています。
中東・アフリカ地域は、2031年までにCAGR15.2%を記録すると予測されており、これはユーティリティ規模の太陽光発電所市場において地域別で最も高い成長率となります。サウジアラビアの再生可能エネルギー計画により、大規模プロジェクトに対する複数年にわたる需要が創出されており、湾岸諸国では、国営電力会社による電力買取、政府による調達、そして日射量の豊富な土地が規模拡大を支えています。アフリカ市場は、小規模なプロジェクトのパイプラインから、より広範なユーティリティ規模の活動へと移行しつつありますが、資金調達条件、送電網、開発業者の能力、および電力購入者の信用力は国によって大きく異なります。そのため、プロジェクトの成功は、慎重な契約設計、現地での経験を持つ開発パートナー、そして商業運転開始前に必要な送電網整備の現実的な評価にかかっていることが多くなります。この機会を活かすには、単一の開発能力に依存するのではなく、プロジェクト開発、資金調達、建設管理、現地の利害関係者との連携、および長期的な運営を組み合わせた企業に有利です。各国が太陽光発電の導入量を拡大し、電力が送電網に供給されるタイミングをより細かく制御しようと努め、日中の発電量が豊富な際に生じる収益リスクに対応するにつれ、蓄電の重要性はさらに高まるでしょう。なぜなら、発電量の少なくとも一部をシフトできる太陽光発電設備は、夕方の需要にうまく対応でき、契約条件を改善し、卸売価格が低迷する期間への影響を軽減できるからです。
北米および欧州では、電力システムが成熟しており、ユーティリティ規模の太陽光発電所市場において、より厳しい実行上の制約に直面しています。米国エネルギー情報局(EIA)の報告によると、2026年までに米国で計画されているユーティリティ規模の太陽光発電所の増設容量は43.4 GWであり、そのうちテキサス州が計画容量の40%を占めています。また、データセンターからの需要が、長期の電力買取契約の妥当性を裏付けています。系統連系調査、送電網のアップグレード、連邦政府所有地の使用許可などの手続きにより、開発業者が見込み買い手、設備、建設資金を確保した後であっても、北米のプロジェクトは遅延する可能性があります。欧州市場では太陽光発電に対する政策支援が継続されていますが、日中の供給が需要を上回り卸売価格が押し下げられると、市場取引による収益が低下する可能性があるため、契約、蓄電、および需要の柔軟性の重要性が高まっています。南米では、ブラジルやチリで豊富な太陽光資源が利用可能ですが、送電容量の制約や各国固有の政策リスクにより、プロジェクトのスケジュールが制約される可能性があり、開発者は立地に応じた送電網および電力買取戦略を採用する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 化石燃料発電に対する大規模太陽光発電のコスト競合力
- 企業間電力購入契約(PPA)とハイパースケーラーによる電力調達
- 再生可能エネルギーの安定供給能力のための「ソーラー・プラス・ストレージ」
- 再生可能エネルギーの目標とエネルギー安全保障政策
- インセンティブの期限前のセーフハーバー対象プロジェクトのパイプライン
- 太陽光発電、グリーン水素、および産業用負荷の併設
- 市場抑制要因
- 系統連系待ちリストと送電のボトルネック
- 許認可、土地利用、および地域社会の同意に関する遅延
- 貿易制限および外国企業からの調達に関する規則
- 日中の発電抑制、マイナス価格、および収益の食い合い
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ACWA Power
- Adani Green Energy Limited
- Brookfield Renewable Partners L.P.
- Canadian Solar Inc.
- China Three Gorges Renewables(Group)Co., Ltd.
- CHN Energy Investment Group Co., Ltd.
- EDF Renewables
- Enel Green Power S.p.A.
- ENGIE
- First Solar, Inc.
- Iberdrola, S.A.
- JinkoSolar Holding Co., Ltd.
- Lightsource bp
- Masdar
- NextEra Energy, Inc.
- Repsol, S.A.
- RWE Renewables Europe and Australia GmbH
- State Power Investment Corporation Limited
- TotalEnergies SE
- Trina Solar Co., Ltd.
第7章 市場機会と将来の展望



