


消化器系がん治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gastrointestinal Cancer Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154947
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
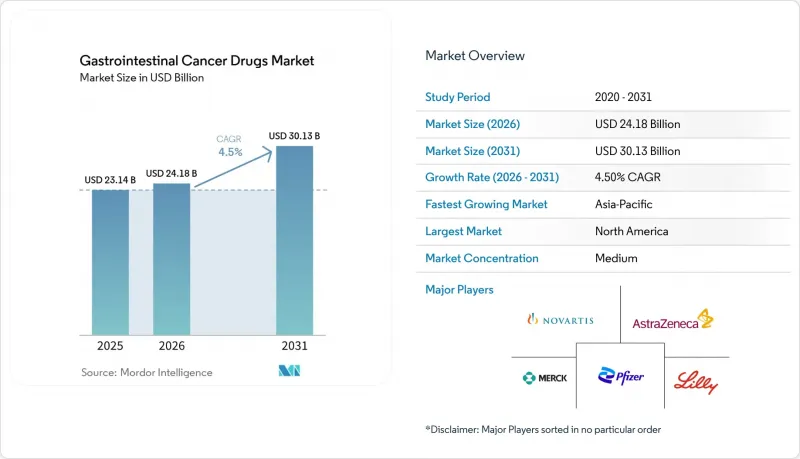
Mordor Intelligenceによると、消化器がん治療薬の市場規模は2025年に231億4,000万米ドルと評価され、2026年の241億8,000万米ドルから2031年までに301億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.5%となる見込みです。
世界の消化器がん治療薬市場の動向と洞察
精密腫瘍学とバイオマーカーに基づく治療の導入
消化器がん治療薬市場は、腫瘍の部位のみではなく、バイオマーカーに基づく治療決定によってますます牽引されています。大腸がん、胃がん、膵臓がんの治療では、KRAS G12C、BRAF V600E、HER2、CLDN18.2、MSI-H/dMMR、MET増幅、およびNRG1融合が活用されています。商業的に重要な標的は、2020年以降ほぼ3倍に増加しています。患者は、疾患の進行後に別のバイオマーカー適応レジメンへ移行することができ、これにより複数の治療ラインにわたって治療を継続することが可能となります。2026年、FDAはBRAF V600E変異を有する転移性大腸がんにおけるBRAFTOVI併用療法のコンパニオン診断としてGuardant360 CDxを承認し、これにより、地域のがん診療現場における液体生検の導入と検査へのアクセスが促進されました。
第一線免疫療法の併用拡大
第一線のチェックポイント阻害剤併用療法は、いくつかの消化器がんにおいて、化学療法単独療法に取って代わりつつあります。2025年3月、FDAは、PD-L1 CPSが1以上のHER2陽性胃がんまたは胃食道接合部腺がんに対し、ペムブロリズマブとトラスツズマブ、およびプラチナ製剤ベースの化学療法の併用を承認しました。2025年4月には、ニボルマブとイピリムマブの併用療法が、MSI-H/dMMRの切除不能または転移性大腸がんに対する第一選択療法として通常承認を受けました。これらの治療レジメンでは、治療開始時にバイオマーカー検査が必要であり、維持療法を24ヶ月以上延長することが可能です。また、dMMR大腸がんにおけるニボルマブ治療向けの「Idylla CDx MSI Test」がFDAにより承認されたことで、3時間以内に結果が得られる自動化されたワークフローも支持されることになりました。
バイオマーカー選定療法における費用と保険償還の課題
バイオマーカー選定に基づく併用療法は、消化器がん治療において最も費用のかかる治療選択肢の一つです。HER2陽性胃腺がんの第一選択治療では、HER2標的療法、PD-1またはPD-L1阻害剤、および化学療法を併用することがあります。医療技術評価機関は、これらの併用療法について、生存期間の漸増効果に基づいて評価を行いますが、その効果は数ヶ月単位ではなく、数週間単位で測定される場合があります。欧州のいくつかの国では、医薬品の保険償還がコンパニオン診断を必ずしもカバーしていないため、検査の実施が妨げられ、バイオマーカー適格患者への処方にも制限が生じています。中国の「2025年国家保険償還医薬品リスト」の選定プロセスでは、いくつかの消化器がん用バイオ医薬品が対象となり、リストへの掲載には40%から60%の価格引き下げが求められました。保険適用範囲の拡大はアクセスの向上につながりますが、価格の引き下げは製造業者の利益率を低下させ、初期価格が低い国産製品を優遇することにもなりかねません。
セグメント分析
2025年、大腸がんは消化器がん治療薬市場シェアの34.22%を占めました。これは、MSI-H/dMMR、BRAF V600E、KRAS G12C、HER2増幅型疾患など、バイオマーカーによって定義された各グループにおける確立された治療経路に支えられたものです。胃がん、胃食道接合部がん、および食道がんは、これに次ぐ規模のグループを形成しており、2025年および2026年にHER2標的治療薬およびPD-1阻害剤が承認されたことを受け、治療への使用が増加しています。膵臓がんは最も成長が著しいカテゴリーであり、このセグメントは2031年までCAGR5.36%で成長すると予測されています。2026年8月には、FDAが、先行する全身療法を受けた後の転移性膵臓腺がん、または多剤併用化学療法を受けられない患者を対象としたダラクソンラシブの承認を行う見込みです。第III相RASolute 302試験では、化学療法と比較して死亡リスクが60%減少することが示されました。
ダラクソンラシブは、膵臓がんに対して承認される初のRAS標的阻害剤となる見込みであり、これまで化学療法が主流であった適応症において、標的療法の適用範囲を拡大することになります。メラス社は2024年12月、NRG1融合陽性の膵臓腺がんに対するゼノクツズマブのFDAによる迅速承認を取得しました。2026年5月、FDAはゼノクツズマブの適応を、先行全身療法を受けた後のNRG1融合陽性胆管がんへと拡大しました。肝臓がん、肛門がん、およびその他の消化器がんはシェアが小さいもの、承認済みの全身治療選択肢が存在します。
2025年の消化器がん治療薬の支出のうち、68.76%を腫瘍科が占めており、これは確立された腫瘍科の診療現場における点滴ベースの免疫療法や化学療法の利用を反映しています。放射線科および核医学分野は、2031年までCAGR6.33%で成長すると予測されており、これは適用分野全体で最も高い成長率となります。放射性リガンド療法には、標準的な点滴サービスを超える専門的な投与環境が必要です。これらの療法には、放射線安全認定、遮蔽された調製エリア、および原子力規制の対象となる廃棄物処理手順が求められます。こうした要件により、初期段階での拡大は、確立されたインフラを持つ施設に限定されます。支持療法薬、用量制限薬、放射線増感剤などを含むその他の適用カテゴリーは、比較的安定したシェアを維持しています。
放射性リガンドプログラムの進展に伴い、消化器がん治療薬市場では、流通、研修、およびアクセスに関する要件が追加されています。製造メーカーには、単なる点滴センターだけでなく、核医学の現場に合わせたプログラムが求められています。神経内分泌腫瘍において承認された放射性リガンド療法は、他の消化器系悪性腫瘍への将来的な拡大に向けた基盤となります。追加の適応症が規制当局の承認を受けるにつれ、治験プログラムによって放射線科の診療活動が増加する可能性があります。FDAによる「ブレークスルー」指定を受けた放射性リガンド療法に対する迅速審査経路は、臨床結果から医療現場での導入までの期間を短縮することができます。しかし、専門的なインフラの整備は、短期的な患者数において依然として現実的な制約となっています。
地域別分析
2025年、北米は消化器がん治療薬市場において39.44%のシェアを占めました。同地域は、2025年1月から2026年8月にかけて、消化器がん治療薬として10件以上のFDA承認を得た恩恵を受けました。米国は、薬価の高さ、バイオマーカー検査率の高さ、および新規承認薬を迅速に保険適用対象とする処方薬リスト制度により、同地域を牽引しました。カナダとメキシコは、シェアは小さいもの成長を続けていますが、インフレ抑制法(Inflation Reduction Act)に基づく価格交渉の枠組みにより、対象となる抗がん剤が承認から9年を経過するにつれ、米国の価格優位性が圧迫される可能性があります。
欧州は、ドイツ、フランス、英国、イタリア、スペインが牽引し、大きな市場シェアを占めました。EUのIVDR(体外診断用医療機器規則)の枠組みにより、コンプライアンス要件が強化され、コンパニオン診断に関する活動は、大規模な認定サプライヤーに集中しました。ロシュ社の「VENTANA MMR RxDx Panel」は、2026年6月に複数の消化器がん適応症についてIVDRの承認を取得しました。デュルバルマブとFLOTの併用療法が欧州で承認されたことで、切除可能な胃がんおよび胃食道接合部がんに対する周術期治療の選択肢が追加されましたが、医療技術評価の決定により、ドイツやフランスでは治療へのアクセスが遅れる可能性があります。
アジア太平洋地域は、2031年までCAGR6.98%で拡大すると予測されており、最も成長の速い地域セグメントとなる見込みです。がん発症率の上昇、国内での生物製剤生産への投資、および規制審査の迅速化が、この成長を支えています。中国では、2025年1月にCLDN18.2陽性胃がんに対するVYLOYが、2026年1月にはHER2陽性胃がんの2次治療に対するエンヘルトゥが承認されました。日本は2025年9月にソトラシブとパニツムマブの併用療法を承認し、2026年3月にはエンヘルツの添付文書を改訂しました。中東・アフリカおよび南米は依然として市場への寄与度が小さいもの、アフリカにおけるがん発症率の157%増という予測は、長期的な潜在力を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 精密腫瘍学およびバイオマーカーに基づく治療の導入
- 第一選択免疫療法の併用療法の拡大
- 胃腸がんの罹患率の増加と早期診断
- コンパニオン診断の普及拡大
- 周術期および補助薬物治療への移行
- がん治療用バイオ医薬品の製造の地域化
- 市場抑制要因
- バイオマーカーに基づいて選択された治療法における高コストと保険償還上の課題
- バイオシミラー、ジェネリック医薬品、および価格引き下げ義務化による圧力
- 分子検査、輸液、細胞療法の対応能力の不足
- 製造、コールドチェーン、および注射剤の供給における脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- がんの種類別
- 大腸がん
- 胃がんおよび胃食道接合部がん
- 食道がん
- 膵臓がん
- 肝がん
- 胆道がん
- 肛門がん
- その他のがん
- 用途別
- オンコロジー
- ラジオロジー
- その他
- セラピー別
- 化学療法
- 免疫療法
- 標的療法
- ホルモン療法
- 放射性リガンド療法
- 細胞療法およびTIL療法
- その他
- エンドユーザー別
- 病院
- 腫瘍科クリニック
- 外来手術センター
- がん研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- Astellas Pharma Inc.
- AstraZeneca PLC
- Bayer AG
- BeiGene, Ltd.
- BeOne Medicines Ltd.
- Bristol-Myers Squibb Company
- Eli Lilly and Company
- Exelixis, Inc.
- F. Hoffmann-La Roche Ltd
- Incyte Corporation
- Ipsen Biopharmaceuticals, Inc.
- Jazz Pharmaceuticals plc
- Merck & Co., Inc.
- Merus N.V.
- Novartis AG
- Pfizer Inc.
- Regeneron Pharmaceuticals, Inc.
- Revolution Medicines, Inc.
- Sanofi
- Taiho Pharmaceutical Co., Ltd.
- Takeda Pharmaceutical Company Limited
第7章 市場機会と将来の展望



