


家族性アミロイド多発ニューロパチー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Familial Amyloid Polyneuropathy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154921
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
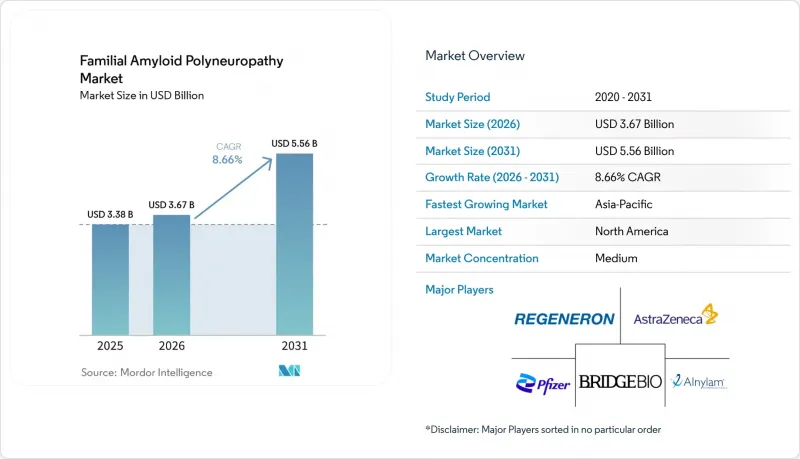
Mordor Intelligenceによると、家族性アミロイド多発神経障害の市場規模は、2025年の33億8,000万米ドルから2026年には36億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.66%で推移し、2031年には55億6,000万米ドルに達すると予測されています。
世界の家族性アミロイド性多発神経障害市場の動向と洞察
疾患修飾療法の承認拡大
2024年後半から2026年半ばにかけて、いくつかの治療法が重要な規制上のマイルストーンを達成したことで、家族性アミロイド多発神経障害市場は拡大しました。FDAは2025年3月、ATTR-CMを対象とした「AMVUTTRA」として販売されているヴトリシランの追加新薬申請を承認しました。この承認により、「AMVUTTRA」はhATTR-PNとATTR-CMの両方に対して承認された初の医薬品となりました。また、これにより、医療提供者は確立された専門薬局のインフラを通じて、両方の疾患に対応できるようになりました。欧州委員会は2025年3月、ステージ1およびステージ2のATTRv-PNを対象に、商品名「WAINZUA」として販売されるエプロンテルセンを承認しました。当時、WAINZUAは、この適応症において、月1回の自己投与用オートインジェクターを通じて投与可能な、EUで承認された唯一の医薬品でした。また、欧州委員会は2025年7月、Purpose Pharma社のジフルニサル製剤「ATTROGY」に対し、ステージ1またはステージ2の多発性神経障害を有する成人を対象とした販売承認を付与しました。主要な第3相試験では、24ヶ月時点でプラセボと比較してNIS+7スコアが18ポイント上回る結果が示されました。
RNAサイレンサーの採用拡大
RNAサイレンシング薬は、家族性アミロイド多発神経障害市場において重要な治療メカニズムとなっています。これらの医薬品には、トランスサイレチンの産生を抑制する小干渉RNAやアンチセンスオリゴヌクレオチドが含まれます。これらの薬剤の使用により、トランスサイレチンの産生を抑制する上で、かつて中心的な役割を果たしていた肝移植の重要性は低下しました。四半期ごとの皮下投与型siRNAである「AMVUTTRA」は、2025年に全世界で23億1,000万米ドルの純製品売上高を記録しました。これは、2025年3月のATTR-CM適応承認を受けて、2024年の9億7,000万米ドルから138%増加したものです。ONPATTROの売上高は、患者が四半期1回の投与製剤へ移行したことに伴い、2025年には32%減の1億7,280万米ドルとなりました。エプロンテルセンは、EUでの発売が進む中、2025年に2億1,200万米ドルの売上を記録し、2026年にはATTR-CMへの申請が見込まれていました。四半期ごとおよび月1回の投与への移行により、在宅投与が主流となりつつあり、家族性アミロイド多発神経障害市場における流通ニーズも変化しています。
極めて高額な治療費と償還をめぐる課題
治療費は、家族性アミロイド多発神経障害市場において、患者のアクセスに対する継続的な障壁となっています。年間定価は、アコラミディスの発売時の24万4,000米ドルから、ヴトリシランの46万4,000米ドルまで幅があります。欧州の医療技術評価機関は、償還を市販後のエビデンス提出義務と結びつけることがよくあります。このアプローチにより、保険者による給付決定の審査が進む間、診断を受けた患者が治療を受けられない状況が生じかねません。また、複数のブランド医薬品が同じ患者層を争う場合、保険者が処方薬リストへの掲載やリベート率に対してより大きな影響力を持つことにもなり得ます。EUの希少疾病用医薬品に関する規則や、日本およびドイツの国内価格設定制度は、市場参入を支援する一方で、製品のライフサイクルを通じて純収益に圧力をかける要因ともなり得ます。したがって、診断能力が向上している場合でも、コスト面での圧力がアクセスパターンに影響を及ぼす可能性が高いと考えられます。
セグメント分析
2025年、家族性アミロイド多発神経障害市場における治療のシェアは82.31%を占めました。この地位を支えたのは、疾患修飾作用を持つトランスサイレチン安定化剤およびRNAサイレンサーでした。TTR遺伝子サイレンサーは、治療分野における主要な成長源となっています。AMVUTTRAは2025年に23億1,000万米ドルの純製品売上高を記録した一方、エプロンテルセンは発売初年度に2億1,200万米ドルを記録しました。TTR安定化剤は、依然として相当数の既存患者基盤を維持しています。臨床的エビデンスによると、遺伝子サイレンシング療法は血中トランスサイレチンを80%から90%まで減少させることができるのに対し、経口薬は部分的な安定化をもたらすにとどまります。進行性多発神経障害を治療する臨床医の間では、処方傾向がサイレンサー系薬剤へと引き続きシフトしていく可能性があります。遺伝子編集療法は2026年時点でも依然として治験段階にあり、MAGNITUDE-2試験はFDAによる保留措置が解除された後、被験者登録を再開しました。
診断件数は、2031年までCAGR10.25%で増加すると予測されています。家族性アミロイド性多発神経障害の診断市場規模は、遺伝性アミロイドーシス遺伝子シーケンシングパネルおよび核医学シンチグラフィーに対する保険適用によって支えられています。単一遺伝子TTRシーケンシングでは、遺伝学部門に紹介された患者集団において15.6%の陽性率が示されています。この結果から、高疑い群において標的を絞ったプロトコルを採用する根拠が生まれています。ALアミロイドーシスが除外された場合、骨親和性の高い放射性トレーサーを用いた画像診断により、生検を必要としないATTRの診断が可能となります。画像診断の結果が不明確な場合や、免疫組織化学検査が必要な場合には、組織生検やアミロイドのサブタイプ判定が依然として重要となります。遺伝学的検査と画像診断を組み合わせた多系統評価を行うことで、1回の診断プロセスにおけるサービス利用件数を増やすことができます。これにより、家族性アミロイドポリニューロパシー市場全体の成長率を上回る、診断分野の収益成長が後押しされます。
地域別分析
2025年、北米は家族性アミロイドポリニューロパシー市場の45.61%を占めました。米国は、主要なトランスサイレチンを標的とする医薬品の主な承認および発売地となっています。2025年3月、FDAがATTR-CMに対するヴトリシランを承認したことで、処方範囲が神経内科から循環器科へと拡大しました。これにより、すでにhATTR-PNの患者に対応している専門薬局システムに、より多くの患者グループが加わることとなりました。カナダとメキシコは、収益シェアの割合が比較的小さいです。これらの国々における普及状況は、薬剤リストの審査スケジュールや、主要大都市圏における専門医療センターの有無に影響を受けています。また、北米における競合状況は、ブランド医薬品が果たす重要な商業的役割を反映しています。
欧州では、ポルトガルとスウェーデンに風土病的な患者集団が集中しており、臨床研究基盤も整備されています。医療技術評価や償還決定は国ごとに異なるため、導入パターンは多様です。エプロンテルセンは、2025年3月に欧州委員会からステージ1およびステージ2のATTRv-PNに対する承認を取得しました。ドイツ、フランス、スペイン、イタリア、および英国は、家族性アミロイド多発神経障害市場において依然として主要な収益源となっています。EUの希少疾病用医薬品指定はアクセス支援につながりますが、その後には価格交渉やエビデンス提示の義務が伴います。ポルトガルの家族モニタリングへの取り組みは、風土病クラスター内での早期発見を支援しています。この地域では、強力な臨床能力と、高価な医薬品へのアクセス格差が併存しています。
アジア太平洋地域は、2031年までCAGR11.25%で成長すると予測されています。日本の多職種連携によるケアパスでは、地域紹介ネットワークを通じて、遺伝子検査、神経学的評価、心臓画像診断が連携されています。中国では2025年にエプロンテルセンが承認され、大規模な希少疾患患者集団においてRNAサイレンシング療法へのアクセスが拡大しました。韓国とオーストラリアでは、それぞれRNAi調査活動や希少疾病用医薬品へのアクセス経路を通じて、支援体制が整っています。ブラジルも、Val30Metクラスターが風土病として存在することから、引き続き重要な市場となっています。ANVISAは2026年5月、ブラジルにおいてATTR-CM治療薬であるアコラミディス(BEYONTTRA)を承認しました。BridgeBioは2026年下半期にBiopas社との共同で商業化を計画しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 早期の遺伝子検査と多臓器診断
- 疾患修飾療法の承認拡大
- RNAサイレンサーの採用拡大
- アミロイドーシス専門センターの拡大
- 流行変異株クラスターにおける家族連鎖検査
- 月次および四半期ごとの自己投与によるケアの提供場所の移行
- 市場抑制要因
- 極めて高額な治療費と保険償還をめぐる摩擦
- 規制、安全性モニタリング、およびビタミンAの管理に関する要件
- エンドポイントの設計を複雑にする遺伝子型および表現型の不均一性
- 限られた輸液、遺伝カウンセリング、および希少疾患の検査能力
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- モダリティ別
- 処理
- TTRスタビライザー
- TTR遺伝子サイレンサー
- 遺伝子編集療法
- 支持療法
- 診断
- TTR単一遺伝子シーケンシング
- 遺伝性アミロイドーシス向け次世代シーケンシングパネル
- 標的変異検査
- 組織生検およびアミロイドのサブタイプ分類
- 核医学シンチグラフィーおよび心臓画像診断
- その他
- 処理
- 疾患ステージ別
- ステージ1、介助なしでの歩行
- ステージ2、介助下での歩行
- ステージ3、車椅子依存型疾患
- 無症状の病原性TTR変異保因者
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンラインおよびデジタルフルフィルメント
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alnylam Pharmaceuticals, Inc.
- Ambry Genetics
- Arcturus Therapeutics Holdings Inc.
- ARUP Laboratories
- AstraZeneca PLC
- Attralus, Inc.
- BridgeBio Pharma, Inc.
- Corino Therapeutics, Inc.
- Intellia Therapeutics, Inc.
- Invitae Corporation
- Ionis Pharmaceuticals, Inc.
- Labcorp
- Life Molecular Imaging GmbH
- Neurimmune AG
- Novo Nordisk A/S
- Pfizer Inc.
- Proclara Biosciences, Inc.
- Prothena Corporation plc
- Regeneron Pharmaceuticals, Inc.
- Silence Therapeutics plc
- SOM BIOTECH, S.L.
- Takeda Pharmaceutical Company Limited
- YolTech Therapeutics Co., Ltd.
第7章 市場機会と将来の展望



