


水素エンジン用インジェクタースプリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Injector Springs For Hydrogen Engine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154811
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、水素エンジン業界向けのインジェクタースプリング市場の規模は、2026年に113万米ドルになると予測されており、2031年までに1,955万米ドルに達し、2026年から2031年にかけてCAGR76.81%で成長すると見込まれています。
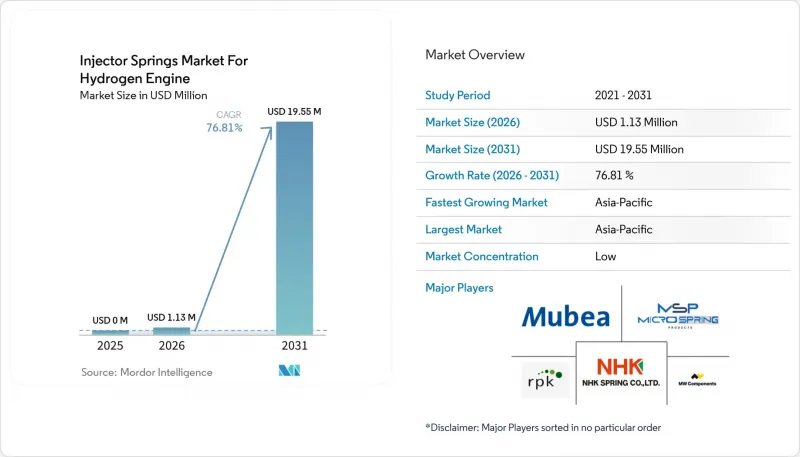
水素エンジン向けインジェクタースプリング市場の動向と展望
水素燃焼車両の拡大と認定受注
水素エンジン用インジェクタースプリング市場は、助成金による実証実験から日常的な商業運用への移行によって支えられています。IAV社とDEUTZ社は、2026年3月に、公道走行認可を受けた18トントラック2台を、DEUTZ社およびBMW社の施設における物流業務に投入しました。サウスウェスト研究所は、2026年8月に、ディーゼル車と同等のトルクを持つ火花点火式中型水素エンジンの開発を完了しました。これらの進展により、インジェクター部品は、現在進行中の車両開発プログラムに組み込まれることとなりました。スプリングサプライヤーは、車両の導入規模が拡大する前に、認定プログラムに参加する必要があります。インジェクターの耐久性検証には、量産調達開始までに12~18ヶ月を要する場合があります。したがって、水素エンジン用インジェクタースプリング市場では、車両の交換サイクルが本格化する前に、認定関連の受注を獲得できる可能性があります。
高圧直噴によりインジェクタースプリングへの負荷が増大
水素直噴システムは、噴射戦略に応じて30~200 barの圧力下で動作します。圧力が高くなると燃焼制御は向上しますが、同時にインジェクターのリターンスプリングにかかる機械的負荷も増大します。2025年に実施された、カム駆動式の外開き型水素インジェクターに関する研究によると、160~200 N/mmの剛性と560~600 Nの予圧が、バルブリフトの挙動を決定づけることが判明しました。同研究では、噴射量のばらつきの5.4%がばねの剛性に、30%が予圧に起因するとされています。水素エンジン用インジェクターばね市場において、公差管理は、単なる部品の二次的な特性ではなく、燃料計量性能の一部となっています。また、レール圧力の向上に伴い、材料の純度、表面処理、および疲労検証の重要性も高まっています。
商用エンジンの生産台数が限られているため、交換需要の拡大が遅れています
水素エンジン用インジェクタースプリング市場は、2025年時点で実質的にゼロからのスタートとなるため、その予測は車両導入スケジュールに左右されやすい状況にあります。短期的な需要の大部分は、交換用部品ではなく、プロトタイプや認定試験向けの受注によるものです。水素トラックのプログラムは実走段階に入り始めていますが、広範な車両導入はまだ発展途上です。IAV社とDEUTZ社が2026年3月に納入した事例は、水素燃焼トラックがドイツで日常的な物流サービスに導入されたことを示しています。ボルボは、2030年までに欧州で水素燃焼トラックの商用展開を開始する計画です。インジェクターは交換までに長い点検間隔を経る必要があるため、交換用部品の需要はOEM需要に遅れをとることになります。また、フリートの燃料費や給油の利便性も、試作段階の活動が継続的な部品需要へと発展するかどうかを左右する要因となります。
セグメント分析
多層スプリングは、2031年までのCAGRが89.7%と、タイプ別セグメントの中で最も急速な成長を記録しています。限られた軸方向のスペース内で剛性を調整できるという特性は、外開き式の水素インジェクターに適しています。水素エンジン用インジェクタースプリング市場では、レール圧力や背圧に抗してニードルリフトを確保する設計が求められます。2025年のインジェクター調査によると、剛性と予圧の組み合わせが噴射量の変動に影響を与えることが示されました。この関係性により、再現性のある形状制御と力制御が重要な選定基準となります。多層構造の設計は、先進的なインジェクター本体のパッケージング上の制約に対処可能です。また、メーカーにとっては、インジェクターのパッケージサイズを拡大することなく、力応答を最適化するための手段ともなります。
コイルスプリングは、ポート噴射システムや低負荷の水素用途において、依然として従来の選択肢となっています。レール圧力が、ディーゼルエンジン由来の検証済み限界値の範囲内に収まる場合、コイルスプリングは引き続き有用です。ベルビルスプリングやディスクスプリングは、インジェクター本体アセンブリ内でのシールや予圧など、異なる役割を果たします。ディスクスプリングは、コンパクトな寸法と高い剛性を兼ね備えているため、電解槽や据置型燃料電池スタックアセンブリにも使用されています。水素エンジン用インジェクタースプリング業界は、サプライヤーが複数の関連用途に対応していることから、こうした幅広い水素機器の経験を活かせるでしょう。スプリングの選定は、今後も噴射圧力、設置スペース、および要求される作動寿命に左右されることになります。
ニッケル合金は、2031年までのCAGRが88.3%と、最も急速に成長している材料セグメントです。高圧直噴では、従来のコスト優先の考え方よりも材料の信頼性が重視されるため、ニッケル合金を用いた水素エンジン用インジェクタースプリングの市場規模は拡大しています。標準的なばね用鋼は、持続的な応力と水素分圧が同時に生じると、脆化のリスクに直面する可能性があります。2025年の試験において、インコネル718は火炎充填下で水素に関連する亀裂や空隙の形成が見られました。この事実は、引張強度や耐食性だけでは水素インジェクターへの使用適性を確立できない理由を示しています。材料の選定には、水素の拡散、繰返し荷重、および実際の動作条件を反映させる必要があります。したがって、ニッケル合金の仕様は、要求の厳しいインジェクタープログラムにおいて不可欠な認定要件となる可能性があります。
ステンレス鋼は、低応力構成やポート噴射設計において依然として役割を果たしています。しかし、インジェクター内部での応力や水素への曝露が増加するにつれて、その適合性は低下します。析出硬化鋼は、性能とコストの異なるバランスが求められる高温環境下のばね用途において、妥協点となり得ます。先進的な複合材料やハイブリッド材料は、非磁性または軽量化が求められる用途において、依然として初期段階の選択肢にとどまっています。これらの代替材料が、インジェクターの重要な動的機能を支えるようになるには、さらなる実運用実績が求められます。ばね材料規格への認証取得は、現在従来の燃料システムに供給しているサプライヤーにとって、参入のハードルを高める可能性があります。最も優れた材料プログラムは、実験室での検証結果と、部品レベルの耐久性試験を組み合わせたものとなるでしょう。
地域別分析
北米は、水素エンジン用インジェクタースプリング市場にとって重要な研究拠点です。サウスウェスト・リサーチ・インスティテュートは、2026年8月に、ディーゼル車と同等のトルクを発揮する中型スパーク点火式水素エンジンの開発を完了しました。このプログラムは、米国の商用車における水素燃焼技術の技術的実現可能性を実証するものです。また、トヨタ・ハイドロジェン・ソリューションズは、2026年4月に、1 MWの発電機をサポート可能な商用据置型ユニットの燃料電池認証を取得しました。カナダとメキシコは、米国のエンジンおよびスプリングメーカーとのサプライチェーンを通じて参入が可能です。短期的な部品受注は、開発プログラムが実車導入へと移行するかどうかによって左右されるでしょう。
水素エンジン用インジェクタースプリング市場において、欧州は最も活発な規制環境となっています。ユーロ7は2028年5月以降の新車大型車両モデルに適用され、寿命延長に伴う排出ガス性能要件を定めています。IAVとDEUTZは、2026年3月よりドイツで水素トラックを用いた日常的な物流業務を開始しました。ダイムラー・トラックとKEYOUは、HICE.40の欧州での2027年発売を目指しています。ボルボ・トラックは路上試験を開始しており、2030年以前に商用化を実現する計画です。この地域では、実証車両からプラットフォームの承認に至るまで、サプライヤーに対して明確でありながら厳しい道筋が示されています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が99.2%と、地域別で最も急速な成長を記録しています。日本の水素関連プログラムは、輸送および船舶用途にわたるハードウェア開発を支援しています。2025年の陸上・船舶用水素エンジン運用には、川崎重工業、ヤンマーパワーソリューションズ、日本エンジン株式会社が参画しました。中国が掲げる「2030年までに新エネルギー大型トラックの普及率を40%にする」という政策目標は、部品サプライヤーにとっての市場機会を拡大しています。インドの水素現地化への取り組みは、国内でのエンジンおよび精密部品の生産に新たな機会をもたらす可能性があります。南米、中東・アフリカは、予測期間内において依然として初期段階の市場にとどまっています。これらの地域の長期的な潜在力は、水素インフラと商用車の導入状況に左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大型車両およびオフハイウェイ車両における水素内燃エンジンの普及拡大
- 高圧直噴により、インジェクターのスプリングのデューティサイクルが増加しています
- 水素対応のばね材料およびコーティングが、インジェクターの耐用年数を向上させています
- 水素パワートレイン向けとして、既存のエンジン製造能力を再利用すること
- 水素エンジン実証車両群が、試作機への需要を量産受注へと転換しています
- 現地化の要請により、アジアにおける精密ばね製造が加速しています
- 市場抑制要因
- 水素エンジンの商業的な普及規模の限定性と、インジェクターの交換需要
- 高強度ばね鋼における水素誘発脆化および早期破断
- ドライ水素、ガリング、および内部潤滑性の低下が故障リスクを高めています
- 数十億サイクルに及ぶインジェクターの耐久性評価にかかる高額な検証コスト
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- タイプ別
- コイルスプリング
- ベルビル/ ディスクスプリング
- 多層スプリング
- 素材別
- ステンレス鋼
- ニッケル合金
- 析出硬化鋼
- 先端複合材料およびハイブリッド材料
- コーティング/表面処理別
- PVD/CVDハードコーティング
- 窒化・窒炭化
- セラミックおよびDLCコーティング
- ショットピーニングおよび残留応力処理
- 用途別
- 道路用水素エンジン
- オフロード用水素エンジン
- 据置型水素発電システム
- エンドユーザー別
- 自動車OEMs
- 大型エンジンメーカー
- 産業用エンジンOEMメーカー
- 水素パワーシステムインテグレーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Barnes Group Inc.
- Lee Spring
- Microspring Products
- Mubea
- MW Components
- NHK Spring Co., Ltd.
- RPK, S. Coop.
- SCHERDEL GmbH