


水素ガス発生器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hydrogen Gas Generator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154741
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
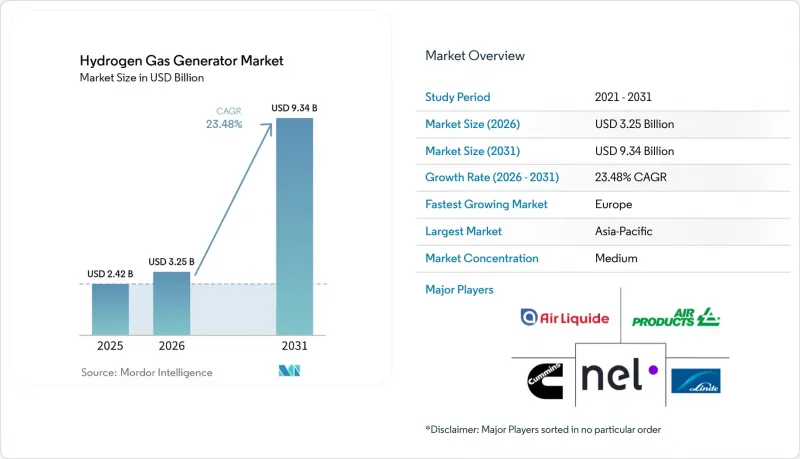
Mordor Intelligenceによると、水素ガス発生装置の市場規模は、2025年の24億2,000万米ドル、2026年の32億5,000万米ドルから、2031年までに93億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は23.48%となる見込みです。
世界の水素ガス発生装置市場の動向と洞察
産業部門の脱炭素化と低炭素水素の調達
産業分野の購入者は、水素の調達決定において、価格や数量だけでなく、炭素強度に関する要件をますます重視するようになっています。これにより、調達規則が拘束力を持つ市場において、水素ガス発生器市場への需要シグナルがより明確になっています。環境持続可能性要件に関するEU規制は、2026年6月30日以降に開始される関連する公共調達手続きに適用され、対象となるネットゼロ技術の中に電解槽が含まれています。これにより、欧州の水素ガス発生器市場における低炭素機器の潜在的な市場機会が変化することになります。中国の「第15次5カ年エネルギー計画」では、2030年までに再生可能水素の年間生産量を200万トンとする目標が設定され、アンモニア、メタノール、鉄鋼のユーザーを対象とした2026年のパイロットプログラムが導入されました。これらのプログラムにより、大型アルカリ型およびPEMシステムの調達期間が短縮される可能性があります。したがって、製造能力と確実な納期スケジュールを有するサプライヤーは、初期計画段階から設備発注段階へと移行しつつあるプロジェクトに対応する上で、より有利な立場にあります。
製油、化学、エレクトロニクス分野におけるオンサイト供給
製油所、化学プラント、半導体施設では、外部からのガス供給リスクを低減するためにオンサイト発電を活用しています。プラグ・パワー社は2026年1月、ガルプ社のシネス製油所において100 MWのPEM電解槽の設置を完了しました。これにより、年間1万5,000トンの再生可能水素の生産と、年間11万トンのCO2e排出削減が見込まれています。製油所での用途には大量の出力が求められる一方、半導体分野での用途には、厳密に管理された純度と信頼性の高い稼働時間が求められます。この違いが、水素ガス発生装置市場におけるあらゆる容量帯での需要を支えています。大規模なプロセス施設では、既存の操業に組み込み可能で、長年にわたりサポートが受けられるシステムが好まれます。一方、小規模な電子機器製造施設や研究所では、浄化・監視機能が統合され、迅速な対応が可能なサービス体制が重視されます。
高い設備投資コストとグリーン水素のコストプレミアム
再生可能水素のコストプレミアムは、水素ガス発生器市場における普及拡大の主な障壁であり続けています。ACERの報告によると、2024年時点で欧州における再生可能水素のコストは、従来型水素の4倍となっています。再生可能資源、炭素価格設定、および輸入ガスコストが事業性を支える地域では、この格差は縮小すると予想されます。一方、国内ガスが安価で、ブルー水素に明確なコスト優位性がある地域では、格差は引き続き拡大する可能性が高いでしょう。補助金、確定引取契約、または炭素価格設定がないプロジェクトは、より厳しい資金調達条件に直面します。また、融資機関は電解槽の長期的な性能に確信を持つ必要があり、そのため、プロジェクトファイナンスにおいては保証や稼働実績が重要となります。
セグメント分析
2025年、水素ガス発生装置市場におけるグレー水素のシェアは71.8%を占めました。これは、製油所、アンモニア、メタノール施設において、水蒸気メタン改質法が依然として定着しているためです。その導入実績と現在の低コストが、引き続き購入決定に影響を与えています。ブラック水素およびブラウン水素は、石炭や褐炭のガス化に依存する地域に依然として集中しています。ブルー水素は、天然ガスの供給と炭素貯留の選択肢が産業プロジェクトを支えている北米および中東において、短期的には重要な役割を維持しています。グリーン水素は、調達契約が大型電解槽の受注を後押ししているため、2031年までCAGR33.6%で最も急速な成長を記録すると予測されています。
欧州水素銀行(European Hydrogen Bank)の第3回入札では、2026年2月、欧州経済領域(EEA)の7カ国における9つのプロジェクトに対し、10億ユーロ(10億9,000万米ドル相当)以上が交付されました。選定されたプロジェクトは、1.1 GWの電解槽容量を有し、最初の10年間で130万トン以上の水素を生産する見込みです。インドの「国家グリーン水素ミッション」は、2030年までに年間少なくとも500万メートルトンのグリーン水素生産能力を目標としています。2030年までに産業分野における再生可能水素の利用率を42%とするEUの目標は、開発者にとって設備導入の判断基準をより明確なものとしています。こうした取り組みは、水素ガス発生装置市場において、低排出型の生産経路への移行を後押ししています。
地域別分析
アジア太平洋地域は、中国の巨大な電解槽製造拠点や、日本および韓国の水素関連プログラムに支えられ、2025年の水素ガス発生器市場シェアの47.1%を占めました。中国の2026年エネルギー計画では、2030年までに年間200万トンの再生可能水素生産を目標としており、その利用範囲を燃料電池車から産業用顧客へと拡大しています。日本の需要には、水素およびアンモニアの混焼に加え、オンサイト生産モデルも含まれます。インドは、「国家グリーン水素ミッション」や大規模なグリーンアンモニアプロジェクトの計画を通じて、地域の需要を押し上げています。韓国における燃料電池車の普及は、ステーション型発電への需要を支えています。
欧州では、2031年までCAGR26.8%で成長すると予測されており、これは水素ガス発生装置市場において地域別で最も高い成長率となります。欧州水素銀行(European Hydrogen Bank)のオークションでは、電解槽容量合計1.1 GWに及ぶ9つのプロジェクトに対し、10億ユーロ以上(10億9,000万米ドル相当)が拠出されました。ハンブルクのグリーン水素ハブは、年間1万トンのグリーン水素を生産する100 MWの電解槽を供給する事業者として、シーメンス・エナジーを選定しました。スペインのMoeveプロジェクトは、同地域のパイプラインに300 MWの供給契約を追加しました。RED IIIおよびネットゼロ産業法に基づく規制要件により、欧州市場全体での需要の見通しが向上しています。
北米での活動は、連邦政府によるクリーン水素のコスト目標や、メキシコ湾岸の製油所向け用途および地域ハブへの投資によって支えられています。チリでは、アタカマ砂漠に豊富な再生可能エネルギー資源があるため、輸出志向のプロジェクトが進展しています。ブラジルとアルゼンチンは、国家の脱炭素化プログラムに基づき、生産能力の拡大を進めています。サウジアラビア、アラブ首長国連邦(UAE)、エジプト、モロッコ、南アフリカは輸出プロジェクトを推進していますが、インフラ整備や販売契約の進捗は、当初の発表に比べて遅れています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業の脱炭素化と低炭素水素の調達
- 精製、化学、エレクトロニクス向けオンサイト供給
- 電解槽のコスト削減と効率向上
- 水素モビリティと燃料補給インフラ
- 電力網の耐障害性を高める分散型水素
- 半導体および実験室用途における水素の純度要件
- 市場抑制要因
- 高い資本コストとグリーン水素のコストプレミアム
- 水素の貯蔵、輸送、および安全面における複雑性
- スタックの劣化、水質、およびプラント付帯設備の保守
- 系統連系の遅延および再生可能エネルギーの供給不安定性
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 水素の種類別
- グリーン水素
- グレー水素
- ブラック/ブラウン水素
- ブルー水素
- タイプ別
- オンサイト
- ポータブル
- 容量別
- 5 Nm³/h未満
- 5~15 Nm³/h
- 15~100 Nm³/h
- 100~2,000 Nm³/h
- 2,000 Nm³/h以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Air Products and Chemicals, Inc.
- Asahi Kasei Corporation
- Cummins Inc.
- Enapter AG
- EPOCH Energy Technology Corp.
- HyGear B.V.
- Idroenergy S.r.l.
- ITM Power plc
- John Cockerill S.A.
- L'Air Liquide S.A.
- Linde plc
- McPhy Energy S.A.
- MVS Engineering Pvt. Ltd.
- Nel ASA
- Peak Scientific Instruments Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Teledyne Energy Systems, Inc.
- thyssenkrupp nucera AG & Co. KGaA
- Toshiba Corporation