


欧州の誘導調理器具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Induction Cooktops - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154791
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
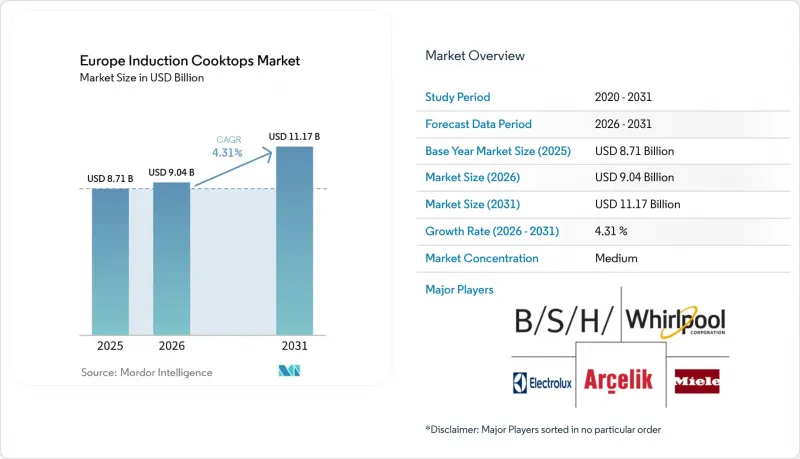
Mordor Intelligenceによると、欧州の誘導式コンロ市場規模は、2025年に87億米ドル、2026年に90億米ドルとなり、2031年までに112億米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.3%で成長すると見込まれています。
欧州の誘導式コンロ市場の動向と洞察
ガス調理に対するエネルギー効率の利点
IHコンロは対応する調理器具を直接加熱するため、周囲のキッチンへの熱損失を抑えることができます。『United Kingdom Hospitality』の報告によると、IHコンロのエネルギー変換効率は90%近くに達するのに対し、ガスコンロは40%から60%にとどまります。この効率性の優位性は、電気代やキッチンの稼働時間がエネルギー使用量に大きく影響する場面で特に重要となります。2026年のCLASPによる評価では、欧州連合(EU)および英国全域において、電気コンロ技術の方がガスコンロよりもライフタイム所有コストが低いことが判明しました。この調査結果は、一般家庭や商業購入者が長期的な所有コストを評価する際、初期価格の差が持つ重要性を軽減するものです。欧州委員会によると、2024年の調査回答者の75%が、最近の家電購入においてEUエネルギーラベルが影響を与えたと回答しました。これにより、メーカーにとっては、販売現場でエネルギー使用量を分かりやすく表示する明確な理由が生まれます。
電化およびガス段階的廃止政策
欧州のいくつかの国では、政府の政策により、電気調理への移行に向けた道筋がより明確になりつつあります。オランダは2026年にガスボイラーの使用禁止措置を実施し、IKEAオランダはガスコンロを商品ラインナップから除外しました。フランスは、より広範な建物の改修と整合する家電製品の選択を支援する復興計画に、電化クレジットを盛り込んでいます。欧州委員会は、2025年12月までに加盟各国に対し、ガス段階的廃止に関する詳細な戦略の提出を求めました。CLASPの推計によると、2027年からの段階的削減と2030年の完全廃止要件により、2040年までに二酸化炭素換算で1,700万トン、2050年までに5,900万トンの排出量を削減できるとされています。これらの措置により、小売業者やメーカーは、通常の買い替えサイクルよりも早い段階で誘導加熱製品の品揃えを計画するよう促されています。
初期費用と電気設備の改修の必要性
誘導調理器の初期価格の高さは、一部の購入者にとって依然として障壁となっています。築年数の古い住宅では、設置に際して配線の改修や家庭用配電盤の変更が必要になる場合があります。こうした要件により、購入者が誘導調理器のエネルギー性能を好む場合でも、切り替えが遅れる可能性があります。CLASPの調査によると、誘導調理器は、ライフサイクルコストが低くても、他の電気技術に比べて平均購入価格が高いことが判明しました。また、同報告書では、適度な政府のインセンティブがあれば、より多くの世帯が誘導加熱を利用できるようになると述べられています。スペインの「Plan Renove」では、誘導加熱コンロに対して105ユーロの補助金が提供されましたが、これは購入価格の25%を上限としており、マドリードでの申請受付は15日以内に締め切られました。低所得層市場における導入のペースは、今後も補助金の利用可能性や消費者向け融資の状況に左右され続けるでしょう。
セグメント分析
2025年、欧州の誘導式コンロ市場において、ビルトイン型が60.6%のシェアを占めました。この地位は、特にドイツや北欧諸国において、リフォームプロジェクトにおけるシステムキッチンの役割を反映しています。ビルトイン型モデルは、オーブン、換気設備、キャビネット、作業台とセットで選ばれることが多く、これがフラッシュマウント製品や、換気機能が一体となったコンロへの需要を支えています。BSH社は、2025年に同社のコンロおよびレンジフードの売上が2.6%増加したと報告しました。同社は、排気ファンが一体型となったコンロへの明確なシフトが見られると指摘しています。エレクトロラックス社は、標準的なガラスに比べて10倍の耐傷性を備えるとされるマット仕上げの表面を持つ「AEG SaphirMatt」IHコンロを発表しました。こうした製品の特徴が、高付加価値のビルトイン製品の購入を後押ししています。
独立型およびポータブル型製品は、2031年までCAGR5.2%で成長すると予測されています。これは、欧州の誘導式コンロ市場における製品タイプの中で最も高い成長率です。これらの製品は、キッチンの全面改装を行わずに電気調理を試してみたいと考える賃貸居住者、少人数世帯、および事業者などのニーズを満たしています。また、ポータブル型製品は、セカンドキッチンやケータリングの現場でも使用可能です。この形式により、固定式家電の設置に伴う実用上の障壁を軽減することができます。フランスでは、2025年にレンジフード一体型コンロの売上高が2.4%増加した一方、マット仕上げのモデルの売上高は369.1%増加しました。これらの結果は、調理器具市場全体が低迷している状況下でも、差別化された形態の製品が依然として購入者を惹きつけることができることを示しています。ビルトイン型とポータブル型の両製品は、それぞれ異なる住環境や購買条件に対応しているため、今後も重要な存在であり続けるでしょう。
2025年、バーナー構成別に見ると、4ゾーンのIHコンロは欧州の誘導式コンロ市場規模の43.3%を占めました。この形式は、欧州の多くの地域で一般的な60cmのキッチン幅に適しています。また、複数の料理を同時に調理したいという日常的なニーズにも応えています。これにより、4ゾーンモデルは買い替え需要や標準的なシステムキッチンにおいて強固な地位を築いています。その導入実績は、所有者が機能をアップグレードしたりキッチンを改装したりする際のリピート需要を支えています。また、このセグメントは、一般的なキャビネットのサイズや既存のワークトップの切り欠きにも適合しています。こうした実用的な利点により、4ゾーンのコンロは安定した販売量を誇るカテゴリーとなっています。サプライヤーがプレミアム製品ラインを拡大している中でも、その重要性は変わりません。
5ゾーン以上のモデルは、2031年までCAGR4.6%で拡大すると予測されています。これらの製品は、広々としたキッチンや幅の広いワークトップ、そして柔軟な調理スペースを求める購入者と結びついています。ミーレのKM 8000シリーズは、幅60cmから90cmまで展開されており、最大6つの鍋に対応する「PowerFlex」ゾーンを備えています。このアプローチにより、ブランドは1つの製品ファミリー内で多様なキッチンレイアウトに対応することが可能になります。シングルゾーンおよび2ゾーンモデルは、引き続きポータブルやモジュラー用途に活用されています。3ゾーン製品は、小規模な固定式キッチンやセカンダリーな調理エリアで使用されています。フレキシブルゾーン技術が発展するにつれ、バーナーの固定数は、コンロの活用方法を測る指標として不十分になる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ガス調理に比べてエネルギー効率に優れている点
- 政府主導の電化およびガス段階的廃止政策
- 高級キッチンリフォームとビルトイン家電の普及
- スマート・コネクテッド・アシスト調理家電の成長
- 業務用厨房の脱炭素化と外食産業の拡大
- コンパクトな欧州のキッチンに向けた「フレキシブル・ゾーン」の革新
- 市場抑制要因
- 施工業者および配電盤の生産能力のボトルネック
- 修理可能性、保証、および製品寿命終了時のコンプライアンスコスト
- 高額な初期費用と電気設備の改修要件
- IH対応調理器具の買い替え費用
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- 業界における最新の動向とイノベーションに関する洞察
- 業界における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する分析
第5章 市場規模と成長予測
- 製品タイプ別
- ビルトイン型IHコンロ
- 据え置き型およびポータブル型誘導コンロ
- バーナーの構成別
- 1ゾーン
- 2ゾーン
- 3ゾーン
- 4ゾーン
- 5ゾーン以上
- エンドユーザー別
- 住宅
- 商業
- HoReCa(ホテル、レストラン、カフェ/ケータリング)
- 業務用厨房
- 企業・オフィスの社員食堂
- その他の商業用途(運輸、小売、医療を含む)
- 流通チャネル別
- B2B/メーカー直販
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BSH Home Appliances
- Electrolux AB
- Whirlpool Corporation
- Miele & Cie. KG
- Arcelik A.S.
- Haier Smart Home Co., Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- BORA GmbH & Co. KG
- Gorenje Group, Hisense Europe
- SMEG S.p.A.
- Elica S.p.A.
- Fulgor Milano S.p.A.
- Fagor Industrial S. Coop.
- Fisher & Paykel Appliances Holdings Ltd.
- V-ZUG Holding AG
- Teka Industrial S.A.
- Beko Europe
- Novy N.V.
- Groupe Brandt
第7章 市場機会と将来の展望



