


北米の誘導調理器具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Induction Cooktops - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154789
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
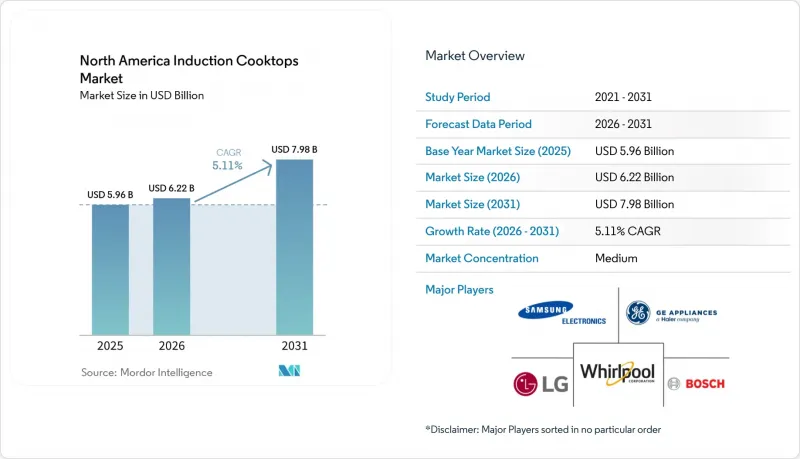
Mordor Intelligenceによると、北米のIHクッキングヒーター市場規模は、2025年の59億6,000万米ドルから2026年には62億2,000万米ドルへと拡大し、2031年までに79億8,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.11%となる見込みです。
北米の誘導式コンロ市場の動向と洞察
電化に関する規制、リベート、およびガス接続の制限が需要の基礎を再構築しています
連邦政府の政策は、要件を満たす設置費用を削減することで、北米の誘導式コンロ市場を後押ししています。「高効率電気住宅リベート法(High-Efficiency Electric Home Rebate Act)」では、対象となる誘導式コンロまたはレンジに対し最大840米ドルのリベートが支給され、低~中所得世帯は設置費用の全額補助を受けることができます。恒久的な設置が義務付けられているため、ポータブル型製品よりもビルトイン型製品が好まれています。カリフォルニア州で承認された「誘導調理市場変革イニシアチブ」は、小売店へのインセンティブ、120V製品の開発に向けたメーカーの取り組み、および電力会社の参加を支援しています。また、米国の各都市や郡における新築物件へのガス供給制限も、電気調理を前提としたプロジェクトの数を増加させています。カナダの「2025年国家建築エネルギー基準」は、各州に対し、低排出量の建築要件に関する枠組みを提供しており、新築住宅における全電気調理を支援する可能性があります。
エネルギー効率の高い調理と低い運転エネルギー消費
エネルギー性能は、依然として一般家庭や開発業者が誘導加熱を検討する直接的な理由となっています。カリフォルニア州の技術参照データベースによると、誘導加熱の熱効率は84%と評価されており、これに対し、電気抵抗式調理は74%、ガス調理は40%となっています。米国エネルギー省は、誘導加熱では加熱エネルギーの85%近くが調理器具に伝達されるのに対し、ガスでは3分の1程度しか伝達されないと述べています。沸騰までの時間が短縮されることは、特にエネルギーコストが高く、キッチンの使用頻度が高い場合、消費者が調理器具を買い替える理由となります。2025年のローレンス・バークレー国立研究所の研究によると、ガス調理とは異なり、誘導加熱調理中に室内の窒素酸化物や二酸化炭素に測定可能な上昇は見られませんでした。この室内空気質の違いは、医療施設、高齢者介護施設、および公共施設の厨房における導入意欲を高める可能性があります。
古い住宅における電気設備のアップグレードとピーク負荷の制約
古い住宅をガス調理から誘導加熱調理に転換する際、電気容量は依然として一般的な制約となっています。CalMTAが引用した電力研究協会(EPRI)の調査によると、米国の多くの家庭、特に米国西部では、ブレーカーの空き枠が限られていることが判明しました。同調査では、カリフォルニア州の既存の配電盤の多くは、調理の電化に対応するために全面的なアップグレードが必要になるとも指摘されています。ComEdの報告によると、ガスから切り替える顧客は設置前に電気工事が必要となる場合が多い一方、すでに電気調理を使用している顧客は、電気系統の変更が少なくて済むとのことです。一戸建て住宅の配電盤のアップグレードには、電力会社側での工事に先立ち、多額の初期費用がかかる場合があります。バッテリーを搭載した120Vの誘導加熱製品であれば、配電盤の工事をある程度軽減できますが、購入価格や将来的なバッテリー交換の必要性は、依然として重要なコスト要因となります。
セグメント分析
2025年には、ビルトイン型製品が市場価値の63.36%を占め、北米の誘導式コンロ市場において主要な製品グループとなりました。この地位は、固定式の調理面をキャビネットやキッチンアイランドに組み込むリフォームプロジェクトからの需要を反映しています。恒久的な設置に対する連邦政府のリベート規則も、ビルトイン型機器への需要をさらに後押ししています。GEアプライアンス社は、2025年モデルの30インチビルトイン製品を、既存のカットアウトに適合するように設計し、機器の交換時にキャビネットの改造が必要になるケースを減らしました。このアプローチにより、既存のコンロを交換する消費者にとっての主要な設置上の懸念が軽減されます。また、ビルトイン製品は、統一感のあるオープンプランのキッチンレイアウトを好む傾向にも合致しています。
独立型およびポータブル型モデルは、2031年までCAGR6.14%で成長すると予測されており、これは製品タイプの中で最も速いペースです。北米の誘導式コンロ市場において、このカテゴリーの市場規模を支えているのは、賃貸住宅やパネル交換が困難な住宅でも利用可能なプラグイン式製品です。CalNEXTの評価によると、5kWhのバッテリーを搭載したコンロは、4つのIHバーナーを最大出力で稼働させながら、電力網からの消費電力を1,200ワットに抑えることが可能であることが判明しました。また、オフピーク時のバッテリー充電は、電力会社にとって需要管理の手段ともなります。これらのモデルは、据え込み型製品に比べて平均販売価格は低くなりますが、通常のリフォームサイクル外にある世帯にもIH調理器を利用可能にします。これらの利用が広がることで、大規模なキッチンの改修を必要とせずに、対象となる顧客層を拡大することができます。
2025年には、3ゾーン構成が市場価値の41.56%を占め、これは標準的な30インチの住宅用キッチンレイアウトに適合していることを反映しています。この形式は、多くのミドルマーケット世帯にとって、カウンタートップのスペース、価格、調理の柔軟性のバランスが取れています。このセグメントは、標準幅のコンロが必要な交換設置に最適です。購入者は、カウンタートップの開口部を大きくする必要なく、従来の電気式やガス式の機器に代わる実用的な選択肢としてこれを利用できます。これが、北米の誘導式コンロ市場における同製品の主導的な地位を支えています。また、この構成は、ポータブル型製品よりも大きな調理能力を求める世帯のニーズにも合致しています。
4ゾーン構成は、2031年までCAGR6.62%で成長すると予測されており、他のバーナーレイアウトよりも速いペースで拡大する見込みです。4バーナーのガスレンジを交換する購入者にとっては、このレイアウトが日常の調理において最も近い代替品として認識される可能性があります。LGはKBIS 2026において、直径12.6インチまでの調理器具に対応する2つの拡張ゾーンを備えた36インチの「Full-Flex」誘導式コンロを発表しました。1ゾーンおよび2ゾーンの製品は、引き続き小規模なアパート、補助的な調理ニーズ、および予算重視の購入者層に支持されています。5ゾーン以上の製品は、依然として高級住宅のキッチンやホスピタリティ業界に集中しています。4ゾーンへの移行傾向は、調理能力の向上が、もはや贅沢な機能ではなく、機能的な要件としてますます捉えられていることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高級キッチンのリフォームおよびビルトイン家電の交換
- ガスライザーおよび煙道の撤去による開発業者のコスト削減
- 系統連系型調理と住宅用需要の柔軟性
- 省エネ調理と運転時のエネルギー消費量の削減
- 電化に関する規制、リベート、およびガス接続の制限
- スマートキッチンのコネクティビティと自動調理制御
- 市場抑制要因
- 電磁界の安全性に関する誤解
- 古い住宅における電気設備の改修とピーク負荷の制約
- 初期の購入・設置費用が高め
- 強磁性調理器具の互換性と代替に伴う摩擦
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- 業界における最新の動向とイノベーションに関する洞察
- 業界における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する分析
第5章 市場規模と成長予測
- 製品タイプ別
- ビルトイン式IHコンロ
- 据え置き型およびポータブル型誘導コンロ
- バーナーの構成別
- 1ゾーン
- 2ゾーン
- 3ゾーン
- 4ゾーン
- 5ゾーン以上
- エンドユーザー別
- 住宅
- 商業
- HoReCa(ホテル、レストラン、カフェ/ケータリング)
- 業務用厨房
- 企業・オフィスの社員食堂
- その他の商業用途(運輸、小売、医療を含む)
- 流通チャネル別
- B2B/メーカー直販
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE Appliances
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Robert Bosch GmbH
- AB Electrolux
- Midea Group
- Panasonic Holdings Corporation
- Koninklijke Philips N.V.
- Haier Smart Home Co., Ltd.
- Sub-Zero Group, Inc.
- Miele & Cie. KG
- Smeg S.p.A.
- Frigidaire
- True Induction
- Fisher & Paykel Appliances Holdings Ltd.
- KitchenAid
- Thermador
- JennAir
- Elica S.p.A.
第7章 市場機会と将来の展望



