


南米のインスリン投与デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Insulin Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154781
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
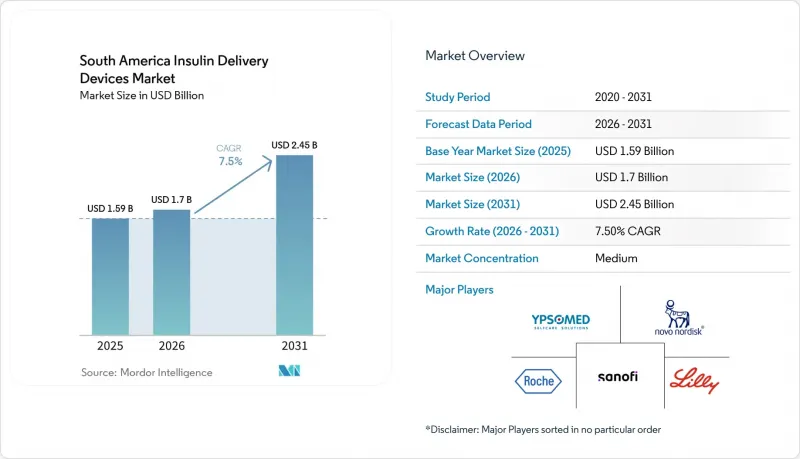
Mordor Intelligenceによると、南米のインスリン投与デバイス市場規模は2025年に15億9,000万米ドルと評価され、2026年の17億米ドルから2031年までに24億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.5%となる見込みです。
南米のインスリン投与デバイス市場の動向と洞察
糖尿病の負担増とインスリン治療を受ける人口の増加
糖尿病の有病率は、南米のインスリン投与デバイス市場において、広範かつ持続的な需要基盤を生み出しています。国際糖尿病連合(IDF)の報告によると、南米および中南米における成人糖尿病患者数は3,540万人であり、2050年までに5,200万人に達すると予測されています。同報告書では、この地域の成人糖尿病患者の30.4%にあたる1,070万人が未診断のままであることも報告されています。ブラジルでは、成人糖尿病患者が1,660万人、年齢調整有病率が10.6%となっており、これはサプライヤーにとって、ペン型注射器、針、その他のインスリン投与製品に対する大きな市場基盤となっています。公的医療における長時間作用型インスリンアナログの使用拡大は、対応するペン型注射器の需要と、使い捨て消耗品の継続的な需要を支えています。また、ブラジルの医療機器登録要件は、公的および民間の流通に必要な品質文書や承認を保有するサプライヤーにとって有利に働いています。
公的糖尿病プログラムの拡大とインスリンペンへのアクセス
公的プログラムにより、南米のインスリン投与デバイス市場における需要は、民間購入の枠を超えて変化しつつあります。ブラジルでは2026年2月、4つのパイロット地域において、NPHインスリンから長時間作用型グラルギンへの体系的な移行を開始し、初期段階では5万人以上の患者が対象となりました。Biomm、Fiocruz、Gan &Leeが参画する「生産開発パートナーシップ」が、国内でのグラルギン供給を支援しました。ブラジル保健省は、全国展開の一環として、2026年7月に16州で5万2,350本の再利用可能なインジェクションペンを配布しました。アルゼンチンの医療保障制度では、社会保険制度を通じてインスリンおよび関連する糖尿病用医療用品の全額給付が義務付けられています。チリの「リカルテ・ソト法」は、対象となる1型糖尿病患者に対し、インスリンポンプ本体と毎月の消耗品を提供しており、適格な患者の費用負担を軽減しています。
高額な自己負担と不均一な償還
公的保険の適用範囲に先進的なインスリン投与システムが完全には含まれていなかったため、家計負担が大きな制約となっていました。チリでは、「リカルテ・ソト法」に基づき、臨床的基準および行政上の承認を条件として、対象となる個人に対してポンプ本体および定期的な消耗品が給付されました。2025年の定性調査では、費用、行政手続きの複雑さ、および大都市圏以外での専門医の不足が、ポンプへのアクセスを阻む主な障壁として特定されました。2024年のシステマティックレビューでは、南米全体での治療率が64.6%であると報告されており、診断を受けた患者の多くが包括的な治療を受けていないことが示唆されています。南米のインスリン投与デバイス市場は、基本的な注射器や標準的なペン型注射器から、ポンプやセンサー連動システムに至るまで、さまざまな価格帯の製品を提供していましたが、法執行の不統一や非正規雇用が、保険償還へのアクセスを制限していました。
セグメント分析
2025年、インスリンペンは南米のインスリン投与デバイス市場シェアの52.44%を占めました。これは、2型糖尿病の治療における広範な使用、公共調達、およびペン型インスリン製剤との互換性によって支えられたものです。使い捨てペンは、流通と投与を簡素化することで、引き続き公共入札の数量を支えています。ブラジルでは、グラルギンカートリッジとともに耐久性のあるハードウェアが配布されていることから、再利用可能なペンの普及が進んでいます。2026年7月、ブラジル保健省は16州にわたり、5万2,350本の再利用可能ペンと25万4,000本以上のグラルギンカートリッジを配布し、これに対応する針、カートリッジ、患者教育、および交換用消耗品に対する将来の需要を支えています。
インスリンポンプは、2026年から2031年にかけてCAGR 9.35%で成長すると予測されており、最も成長の速い製品カテゴリーとなる見込みです。ポンプ療法には臨床サポート、保険適用、および消耗品の安定供給が必要であるため、成長は比較的小さな基盤から始まります。パッチ型ポンプや自動ハイブリッド・クローズドループ・システムは、インスリン投与と自動化された糖尿病管理を組み合わせることで、成長を支えています。アルゼンチン、ブラジル、コロンビア、チリにおけるMiniMed 780Gユーザーを対象とした実世界研究によると、ユーザーの78.1%が70%を超える「目標範囲内滞在時間」を達成したことが報告されています。農村部やコストに敏感な環境では、注射器が依然として重要な役割を果たしていますが、無針注射器やジェットインジェクターは、保険償還の支援が限られているため、ニッチな存在にとどまっています。
2025年時点で、南米のインスリン投与デバイス市場のうち、非接続型デバイスが71.34%を占めました。従来のペン型インスリン注射器、注射器、ポンプは、手頃な価格であり、標準的な調達契約に組み込みやすいことから、依然として広く使用されています。公的調達機関は単価を重視する一方、地方都市では、デジタルヘルスインフラやデータ駆動型のインスリン管理を支援する専門家のサポートが限られていることがよくあります。こうした要因により、先進的なシステムが臨床的に受け入れられつつあるにもかかわらず、従来のデバイスに対する需要や、互換性のある消耗品の継続的な購入が維持されています。
接続型デバイスの市場規模は、2026年から2031年にかけてCAGR10.45%で拡大すると予測されています。Bluetooth対応のペン型インスリン注入器、センサー連動型ポンプ、アプリ対応システムにより、患者は投与量を記録し、臨床チームとデータを共有することが可能になります。アルゼンチンにおける規制の改正や、チリでのモニタリング費用の公的保障により、特定の患者グループにおけるコネクテッドケアへのアクセスが改善されました。ブラジルでは2026年にリアルタイム連続血糖モニタリングに関する協議が行われる予定であり、これによりコネクテッド製品への公的アクセスルートがさらに広がる可能性があります。導入の進展は、今後も保険償還、トレーニング、およびセンサーや消耗品への安定した供給に左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病の負担の増大とインスリン治療を受けている患者数の増加
- 公的糖尿病プログラムの拡充とペン型インスリンの普及
- 都市部における医療現場での、注射器からペン型注射器への移行
- コネクテッドペン、ウェアラブルポンプ、および連続血糖モニタリングの統合
- 1型糖尿病専門センターからの高度な医療機器への需要
- 市場抑制要因
- 高額な自己負担と不均一な償還
- 通貨の変動性と輸入依存度
- 専門医研修および医療機器支援における地域間の格差
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- インスリンペン
- 再利用可能なペン
- 使い捨てペン
- インスリンポンプ
- 有線式ポンプ
- パッチ/ ウェアラブルポンプ
- 自動ハイブリッド・クローズドループ・システム
- インスリン用シリンジ
- 無針注射器
- ジェットインジェクター
- その他
- インスリンペン
- テクノロジー/ 接続性別
- コネクテッド(Bluetooth/NFC)
- 非接続型/ 従来型
- 患者の年齢層別
- 小児(18歳未満)
- 成人(18歳以上)
- 高齢者(65歳以上)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 糖尿病クリニック・センター
- エンドユーザー別
- 在宅ケア環境
- 病院および専門クリニック
- 外来手術センター
- その他
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- B. Braun Melsungen SE
- Becton, Dickinson and Company
- BERLIN-CHEMIE AG
- Biocon Limited
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- F. Hoffmann-La Roche Ltd
- Insulet Corporation
- Medtronic plc
- Novo Nordisk A/S
- Owen Mumford Limited
- Sanofi S.A.
- SOOIL Development Co., Ltd.
- Tandem Diabetes Care, Inc.
- Terumo Corporation
- Ypsomed Holding AG
第7章 市場機会と将来の展望



