


インスリン投与デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Insulin Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121954
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インスリン投与デバイスの市場規模は、2025年の319億2,000万米ドルから2026年には337億9,000万米ドルへと拡大し、2031年までに492億3,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR7.82%で成長する見込みです。
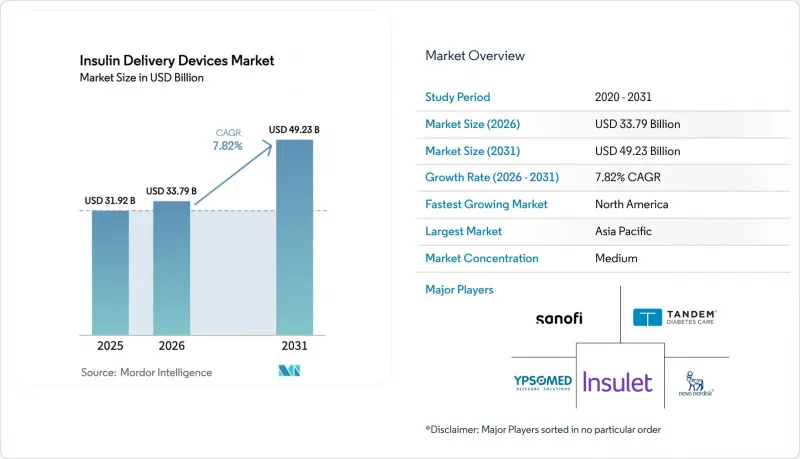
本レポートは、製品タイプ(インスリンペン[再利用可能ペンなど]、インスリンポンプ、インスリン注射器など)、技術/接続性(接続型、非接続型/従来型)、患者の年齢層(小児など)、流通チャネル(病院薬局など)、エンドユーザー(在宅ケアなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のインスリン投与デバイス市場の動向と洞察
糖尿病有病率の上昇と早期診断
世界の糖尿病有病率は上昇を続けていますが、より顕著な変化は、症状の発現から確定診断までの期間が短縮されている点です。米国では現在、35歳以上のすべての成人に対してHbA1c検査を推奨しており、専用デバイスを必要とする基礎・追加投与療法の対象者が拡大しています。中国では2025年1月、40歳以上の従業員に対する職場でのスクリーニングが義務付けられ、これまで未診断だった数百万人の成人が特定され、デバイスの初回購入が促進されています。欧州では2024年、小児1型糖尿病の新規発症率が3.4%上昇し、リザーバー容量が小さい簡素化されたインスリンポンプへの需要が高まっています。メーカー各社は、色分けされたペンキャップや、新規ユーザーの習熟期間を短縮するプリセットの基礎インスリンプロファイルなどを導入してこれに対応しています。したがって、早期診断は導入ベースを拡大し、投与量の調整をガイドする接続型ツールへの患者の移行を促進しています。
接続型スマートペンおよびアドオンキャップの急速な普及
Bluetoothや近距離無線通信(NFC)を通じて投与データを記録するスマートペンは、2年前の予測を上回る速さで従来のペンに取って代わりつつあります。Companion MedicalのInPenは、2025年12月時点で米国におけるアクティブユーザー数が18万人に達し、前年同月の9万5,000人から増加しました。メディケア・メディケイドサービスセンター(CMS)は2025年1月、スマートペンを耐久医療機器として再分類し、メディケア・パートB利用者の自己負担額を削減しました。Novo Nordiskは2025年に、NovoPen 6およびEcho Plusを全世界で120万台出荷し、再利用可能型ペンの売上シェアの18%を確保しました。Bigfoot Biomedicalは2025年3月にスマートキャップUnityの出荷を開始し、ポンプの導入に躊躇していた患者にとって、より低コストな導入手段を提供しました。2025年6月に改訂されたIEEE 11073規格では、エンドツーエンドの暗号化が義務付けられるようになり、病院のITチームが抱えていたプライバシーに関する懸念が和らぎました。
接続型ポンプにおけるサイバーセキュリティおよびデータプライバシーのリスク
接続型ポンプは、Bluetooth Low Energyやセルラー回線を通じて投与データを転送するため、悪意のある攻撃者にとっての侵入経路となります。米国食品医薬品局(FDA)は2024年4月、古いファームウェアにパッチが適用されていない場合、特定のMiniMedポンプが無線でアクセスされる可能性があるとして警告しました。Insuletは2025年6月、Omnipod 5における中間者攻撃の脆弱性を発見から72時間以内に修正しましたが、これは迅速なインシデント対応を裏付ける一方で、依然として脆弱性が残っていることも浮き彫りにしました。欧州連合(EU)の医療機器規則では、現在、適合性評価において完全なサイバーセキュリティリスクファイルの提出が義務付けられており、これにより承認までの期間が最大9ヶ月延長されることとなりました。病院側は、接続型ポンプを薬剤リストに採用する前にISO 27001への準拠を求めており、これは専任のセキュリティチームを持たない小規模な参入企業にとっては障壁となっています。継続的なニュースリスクは、リスク回避志向のクリニックや高齢の患者における導入を遅らせる可能性があります。
セグメント分析
インスリンペンは2025年の売上高の52.44%を占めましたが、保険者が低血糖発生率を低下させる自動投与を評価しているため、ポンプは2031年までCAGR11.33%でより急速に成長する見込みです。ペン型インスリン製剤の販売のうち、60%を再利用可能ペンが占めており、カートリッジのリサイクルが義務付けられている地域で好まれています。一方、コールドチェーンの容量が限られている市場では、利便性の高さから使い捨てペンが残りの40%を占めています。ポンプ型製品においては、2025年の売上高の55%を依然としてテザードモデルが占めていますが、チューブの絡まりを防ぎ、目立たずに装着できるパッチ型は急速に普及が進んでいます。Insuletは2025年にOmnipod 5ポッドを180万個出荷し、前年比38%増となりました。自動ハイブリッド・クローズドループポンプは、2025年の売上シェアの22%を占めており、2031年までに45%に達すると予測されています。注射器は年間3%のペースで減少を続けており、現在では主に病院の病棟や低所得地域で使用されています。無針ジェットインジェクターは依然としてニッチな市場にとどまっており、2025年の売上高に占める割合は2%未満です。これは、初期費用の高さや操作方法への不慣れが障壁となっているためです。TandemのMobiポンプは、t slim X2よりも50%小型化されており、2024年後半に市場に参入し、目立たないことを重視する10代の若者をターゲットとしています。
米国食品医薬品局(FDA)は2024年5月、iLet Bionic Pancreasを承認し、ユーザーの操作を最小限に抑えるアルゴリズムへの信頼を示しました。2024年8月に承認されたMedtronicのMiniMed 780Gは、1日あたり最大288回まで基礎インスリン量を調整でき、炭水化物計算の負担を大幅に軽減します。Medtrumなどの中国のサプライヤーは現在、スターターキットの価格を欧米水準の半額に設定しており、中所得国での利用機会を拡大しています。再利用可能なペン型インスリン注射器は、NFC(近距離無線通信)による投与量の記録機能の恩恵を受けていますが、持続可能性よりも簡便性を重視する2型糖尿病患者の基礎インスリン単独療法においては、使い捨てペン型インスリン注射器が依然として主流です。ジェットインジェクターは注射針を恐れる成人に支持されていますが、普及を拡大するには保険者によるより強力な支援が必要です。
2025年の売上高のうち、従来のハードウェアが依然として71.45%を占めていますが、スマートペンを耐久消費財として分類する保険者の政策に後押しされ、接続型デバイスは2031年までにCAGR12.77%で成長する見込みです。InPenは1年足らずでアクティブユーザー数をほぼ倍増させ、CGM(持続血糖モニタリング)の動向と連動する投与量記録機能への需要を裏付けています。Tandemのt slim X2やInsuletのOmnipod 5は、基礎インスリンおよびボーラス投与データをクラウドダッシュボードに送信し、遠隔ケアを可能にするとともに、小児患者への導入を拡大しています。2025年6月にIEEE 11073規格で暗号化要件が追加されたことを受け、病院のIT部門も接続型ポンプに前向きな姿勢を示すようになりました。
コストに敏感な市場では依然として非接続型ペンが好まれていますが、Bigfoot Unityのようなアドオンキャップが、より低価格帯での橋渡し役を果たしています。Novo Nordiskの接続型ペンは2025年に世界出荷台数120万本を記録し、これは再利用可能型ペンの出荷台数の18%に相当します。高齢者層におけるスマートフォンの普及が進むにつれ、接続型製品の採用拡大により、この格差はさらに縮小する見込みです。ただし、プライバシーへの懸念やファームウェアの更新が必要であることから、この10年間は従来型デバイスも引き続き一定の役割を果たし続けるでしょう。
地域別分析
北米は、ポンプの普及率の高さと幅広い保険適用を背景に、2031年までCAGR9.05%で、地域別で最も高い成長を記録すると予想されます。メディケアが2024年にチューブレス型ポンプの保険適用を決定したことで、65歳以上層における長年の遅れが解消されました。カナダでは2025年に、各州の処方薬リストに接続型ペンが追加され、スマートペンの処方件数が52%増加しました。メキシコの社会保障制度は2025年2月からパッチ型ポンプへの助成を開始しましたが、供給の制約により初期の普及は限定的でした。米国における1型糖尿病患者のポンプ普及率は2025年に63%に達し、現在は2型糖尿病患者が成長の牽引役となっています。
2025年の売上高のうち、欧州が占める割合は約28%でした。ドイツでは、2025年1月から接続型ペンを1台あたり120ユーロで公的資金による給付対象としました。フランスでは、CGMと組み合わせて使用する場合にスマートペンの費用を償還しており、これにより低血糖発作が28%減少しました。英国は2024年6月、MedtronicおよびInsuletと1億8,000万ポンドの枠組み契約を締結し、2026年までに10万台のハイブリッド型クローズドループポンプを導入する予定です。南欧では保険償還制度がまちまちであるため普及が遅れていますが、東欧では依然として使い捨てペンが主流です。YpsomedとBioconの提携により、この状況に変化が見られ始めています。
アジア太平洋地域は、保険適用範囲の拡大と低コストのパッチ型ポンプの急速な普及に支えられ、2025年の売上高の38.55%を占めました。中国では現在、都市部の従業員に対しポンプ費用の最大70%を保険適用しており、これが2025年のMedtrum製ポンプ20万台の出荷を牽引しています。インドのアユシュマン・バーラトパイロット事業では、5つの州でポンプが保険適用対象となっていますが、臨床医の不足という課題に直面しています。日本では、主にペンを使用している1,100万人の糖尿病患者に対応するため、2024年4月にTerumoの投与量記憶機能付きペンが承認されました。韓国では、2024年8月にハイブリッド型クローズドループシステムが保険適用リストに追加され、ポンプの需要が41%増加しました。東南アジアでは依然として注射器の使用が主流ですが、都市部ではオンライン薬局を通じてペンの入手が容易になりつつあります。
中東・アフリカおよび南米を合わせると、2025年の売上高の約10%を占めています。湾岸諸国では現在、国民向けにパッチ型ポンプへの助成が行われており、サウジアラビアでは2025年3月に保険適用が承認されました。南アフリカでは民間保険がポンプをカバーしていますが、公的医療保険の患者は注射器に頼っています。ブラジルでは2025年半ばに2つの主要都市でペン型インスリンのパイロット事業を開始し、2028年までに1,600万人のユーザーに普及する可能性があります。アルゼンチンでは通貨の切り下げにより輸入価格が上昇し、多くの患者が再び注射器を使用せざるを得なくなっています。サハラ以南のアフリカでは、コールドチェーンの不足によりカートリッジの流通が制限されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病の有病率の上昇と早期診断
- 利便性が高く、侵襲性の低い自己投与法への移行
- ペン用カートリッジおよびパッチポンプの保険適用範囲の拡大
- 接続型スマートインスリンペンおよびアドオンキャップの急速な普及
- GLP-1/インスリン配合製剤の急増により、デバイスの再設計が必要となっている
- 中所得層市場をターゲットとした、低コストの中国製パッチポンプの登場
- 市場抑制要因
- 新興国におけるデバイスの高ASPとMDIの比較
- 注射針への恐怖と使用上のミスへの懸念
- 接続型ポンプにおけるサイバーセキュリティおよびデータプライバシーの脆弱性
- 医療用プラスチックおよびカニューレに対するグローバルサプライチェーンの圧力
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- インスリンペン
- 再利用可能ペン
- 使い捨てペン
- インスリンポンプ
- テザードポンプ
- パッチ/ ウェアラブルポンプ
- 自動ハイブリッド・クローズドループ・システム
- インスリン注射器
- 無針インジェクター
- ジェットインジェクター
- その他
- インスリンペン
- 技術/接続性別
- 接続型(Bluetooth/NFC)
- 非接続型/従来型
- 患者の年齢層別
- 小児(18歳未満)
- 成人(18歳以上)
- 高齢者(65歳以上)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 糖尿病クリニック・センター
- エンドユーザー別
- 在宅ケア
- 病院・専門クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company
- Bigfoot Biomedical
- Biocon Ltd.
- CeQur Corporation
- Debiotech SA
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd
- Insulet Corporation
- Jiangsu Delfu Medical Device Co., Ltd.
- Medtronic plc
- Medtrum Technologies Inc.
- Nipro Corporation
- Novo Nordisk A/S
- Owen Mumford Ltd.
- Sanofi S.A.
- Sooil Development Co., Ltd.
- Tandem Diabetes Care, Inc.
- Terumo Corporation
- Valeritas Holdings, Inc.
- Ypsomed AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日