


南米の膵臓がん治療薬と診断法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Pancreatic Cancer Therapeutics and Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154720
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
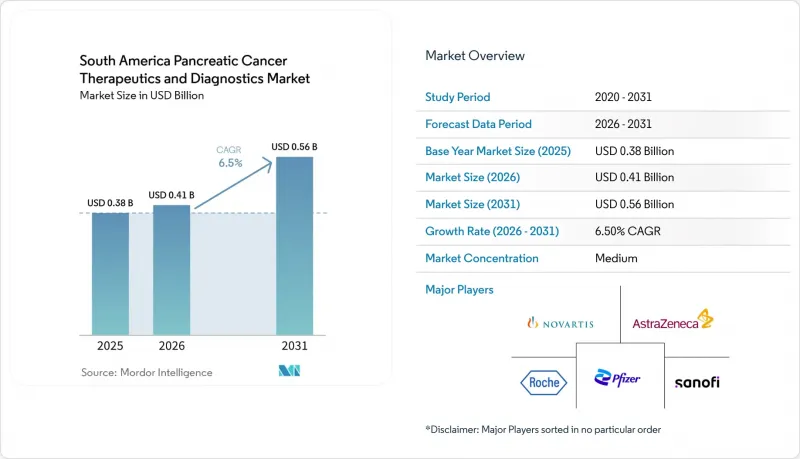
Mordor Intelligenceによると、南米の膵臓がん治療薬および診断薬市場の規模は、2025年に3億8,000万米ドルと評価され、2026年の4億1,000万米ドルから2031年までに5億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.5%となる見込みです。
南米の膵臓がん治療薬および診断薬市場の動向と洞察
膵臓がんの負担増が治療需要を加速
膵臓がんの負担増大が、南米の膵臓がん治療薬および診断薬市場の需要を支えました。2025年1月の分析によると、ブラジルでは1990年から2019年にかけて、男女ともに年齢調整罹患率が年率0.7%増加した一方、ペルーでは年率3.0%から3.9%という、同地域で最も急激な増加を記録しました。ブラジルの年間症例数は、1990年の4,431件から2019年には1万4,430件へと増加しました。一方、アルゼンチンでは、男性10万人あたり12.7人、女性10万人あたり10.5人の罹患率が記録され、死亡率も上昇動向にあります。INCAは、2023年から2025年の推計期間において、ブラジルで年間1万980件の膵臓がん新規症例が発生すると予測しており、大都市圏の病院以外でも治療体制を拡充する必要性を強調しています。
高度な腫瘍診断技術の拡大が新たな収益源を生み出す
南米の膵臓がん治療・診断市場において、高度な診断技術は、限られた数の大都市圏の検査機関の枠を超えて拡大しました。分子検査の採用拡大により、診断需要と標的療法の承認が結びつきました。これは、各治療標的に対して、処方決定の前に患者を確実に特定する必要があったためです。コンパニオン診断は、単なる独立した検査サービスではなく、治療へのアクセスにおいてますます不可欠なものとなりました。集中型検査モデルにより、主要ながんセンター以外の病院における検体の物流や報告能力が向上し、バイオマーカーの選定やゲノムプロファイリングを通じて診断収益の成長を支えました。
多角的治療と分子検査の高コストが対象患者数を制限
高額な治療費と検査費が、南米の膵臓がん治療・診断市場における対象患者数を制限しました。ISPOR Europe 2025の分析によると、ブラジルにおける年間がん治療費は5万54米ドル、アルゼンチンは1,992米ドルであるのに対し、米国では13万4,933米ドルでした。公共調達の制限や購買力の制約により価格は抑えられましたが、先進的な治療法や分子検査へのアクセスが保証されるわけではありませんでした。Guardant360は、Diagnosticos do Brasilをはじめとする参照検査機関を通じて利用可能でしたが、保険適用範囲の制限により、その利用は自費診療や補足保険に加入している患者に集中していました。
セグメント分析
診断法は、南米の膵臓がん治療薬・診断薬市場において最も急速に成長している製品カテゴリーであり、2026年から2031年にかけてCAGR7.55%を記録する見込みです。進行期疾患の管理において全身療法が広く用いられていることから、治療薬は依然として最大の収益源となっています。病期分類や治療経過のモニタリングにおいて、CT、MRI、PETは依然として最も多く利用されている検査法ですが、サンパウロ、ブエノスアイレス、ボゴタの高稼働施設では、内視鏡超音波検査の利用がますます増加しています。治療法の選択がゲノム情報にますます依存するようになるにつれ、バイオマーカー検査や分子診断も拡大しています。2025年2月のDNBSEQ-G400の導入により、月間1,000件の体細胞および生殖細胞系列の検体解析が可能となりました。
診断分野では、集中検査サービスの普及や、臨床試験主導の液体生検の開発が進展しています。ブラジルで実施されたmirPANC 2およびBLENTI試験は、液体生検に関するエビデンスの構築に寄与しました。また、2026年6月には、膵管腺がんの検出を目的とした尿中タンパク質分解酵素検査を評価するPanuri試験が開始されました。治療ニーズは依然としてFOLFIRINOXおよびゲムシタビンとnab-パクリタキセルの併用療法に支えられていますが、ゲノムBRCA変異を有する患者の4%~7%にはオラパリブが、また希少なMSI-Hサブセットの患者にはペンブロリズマブが適応となります。免疫療法は、免疫抑制的な膵臓腫瘍微小環境によって依然として制限されており、放射線療法は、主要な学術医療センター以外では定位体放射線療法(SBRT)の実施能力が限られていることから制約を受けています。ImmunityBio社は、2026年4月に第1相ネオアジュバント化学免疫療法プロトコルを更新しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 膵臓がんの負担の増大
- 高度な腫瘍診断技術の拡大
- 併用化学療法レジメンの利用増加
- 精密腫瘍学およびバイオマーカー検査の成長
- 複雑な膵臓がん治療の集中化
- 南米における臨床試験活動の拡大
- 市場抑制要因
- 複合治療および分子検査の高コスト
- 診断の遅れおよび初診時の切除可能性の制限
- 公的システムの予算制約と不平等な治療アクセス
- 主要ハブ以外における、組織からゲノミクスに至る物流の断片化
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 治療法
- 化学療法
- 標的療法
- 免疫療法
- 放射線治療
- 併用療法
- 診断法
- 画像診断(CT、MRI、PET)
- 内視鏡超音波検査(EUS)
- バイオマーカー検査
- 液体生検
- 分子診断
- 治療法
- エンドユーザー別
- 病院および大学附属病院
- 腫瘍専門クリニック
- 診断検査室
- 研究機関
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Astellas Pharma Inc.
- AstraZeneca PLC
- Bio-Rad Laboratories, Inc.
- Bristol-Myers Squibb Company
- Daiichi Sankyo Company, Limited
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd
- GE HealthCare Technologies Inc.
- Guardant Health, Inc.
- Illumina, Inc.
- Ipsen Pharma
- Koninklijke Philips N.V.
- Merck Sharp & Dohme LLC
- Myriad Genetics, Inc.
- Novartis AG
- Pfizer Inc.
- QIAGEN N.V.
- Sanofi
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望



