


エンタープライズAIコーディングエージェント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Enterprise AI Coding Agent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154500
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
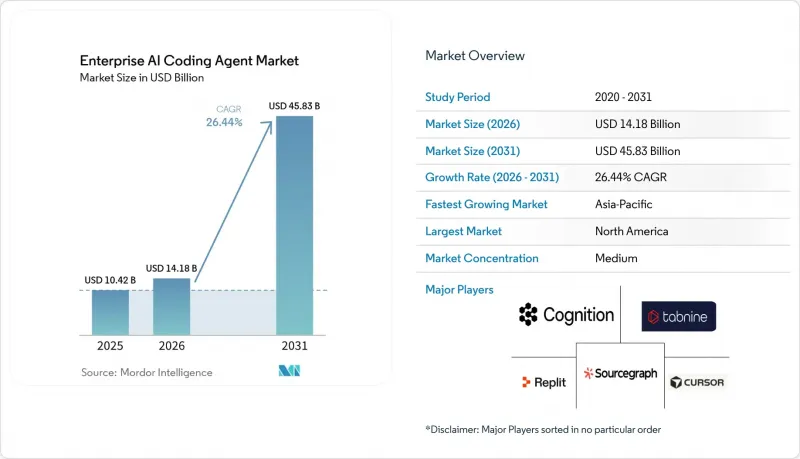
Mordor Intelligenceによると、エンタープライズAIコーディングエージェント市場の規模は、2025年の104億2,000万米ドルから2026年には141億8,000万米ドルへと拡大し、2031年までに458億3,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は26.44%となる見込みです。
世界のエンタープライズAIコーディングエージェント市場の動向と洞察
エンタープライズソフトウェアエンジニアリングのキャパシティ制約
エンジニアリング能力は、ソフトウェアを多用する組織にとって中心的な運用上の制約となっており、これがエンタープライズAIコーディングエージェント市場における導入を後押ししています。2025年にマイクロソフト、アクセンチュア、およびフォーチュン100企業を対象に実施された実地実験では、AIコーディング支援ツールを使用した4,867人の開発者において、完了したタスク数が26.08%増加したことが判明しました。2026年に発表されたマイクロソフトの調査によると、エンジニアは、これらのツールを最も頻繁に使用した週において、ツールを使用しなかった週と比較して、プルリクエストの完了数が40.5%増加したことが判明しました。大規模なエンジニアリング組織では、個々の開発者の生産性が向上しても、ソフトウェア需要の増加に依然として直面しています。このため、特にチームが孤立したコーディング上の問題を解決するのではなく、ファイル全体にわたる一連の関連する変更に対処しなければならない場合、単にコードを提案するだけのツールよりも、自律的なタスク実行の方が重要性を増しています。エンタープライズAIコーディングエージェント市場は、技術系人員の増員を行わずにデリバリー能力を向上させる必要がある組織において、その恩恵をもたらします。
エージェント型SDLC自動化の拡大
エンタープライズAIコーディングエージェント市場は、コード補完から、ソフトウェア開発ライフサイクル全体にわたって連携した作業を実行するシステムへと拡大しています。組織は多段階のワークフロー向けにエージェントを導入しており、2026年までに企業の91%がAIコーディングエージェントを本番コードに導入していました。エージェントによるワークフローでは、製品要件を個別のタスクに分割し、専門化されたエージェントを調整し、出力を統合された結果にまとめることが可能です。GitHubの報告によると、マルチエージェントワークフローに移行した組織では、プルリクエストの処理量が93.3%増加しました。この運用モデルにより、導入の根拠は個々の開発者への支援から、より広範なデリバリーの自動化へと移行しています。また、連携されたワークフローでは、開発者の直接的な介入を最小限に抑えつつ、要件定義、実装、検証、リリースといった各活動間で作業を移行できるため、コードが本番環境に到達する前のテスト、レビュー、承認に関する管理の必要性が高まっています。
ソースコードの機密性とデータ居住地のリスク
独自のアルゴリズム、顧客情報、または重要なインフラストラクチャのコードが外部の推論システムにさらされる可能性がある場合、ソースコードの機密性は依然として大きな障壁となります。欧州委員会の「EU AI法」に関するガイダンスでは、2026年8月2日に施行される透明性要件が定められています。法務およびセキュリティチームは、これらの要件がコード生成や高リスクな用途にどのように適用されるかを解釈する必要があります。また、公開コードや相互ライセンシング義務が、検知されずに独自のコードリポジトリに追加された場合、組織は知的財産上のリスクに直面することになります。JFrogは、開発ワークフロー中に悪意のある、あるいは不適切なコードスニペットを特定するための、AI生成コードの検証機能を導入しました。Tabnineは、特に設定がない限り、顧客の信頼境界内で動作するように「Enterprise Context Engine」を設計しました。これらの要件により、企業のAIコーディングエージェント市場の規制対象分野では、プライベートクラウド、自社ホスト型、およびエアギャップ方式の導入オプションが好まれています。こうした分野では、情報の処理方法に対する管理が、実装速度と同様に重要となる場合があります。
セグメント分析
2025年、AIコーディングアシスタントは提供セグメントの43.92%を占めました。この地位は、正式な調達プロセスが拡大する以前に、既存の統合開発環境(IDE)ワークフロー内での早期導入や、個々の開発者による使いやすさが反映されたものです。このカテゴリーには、組み込み型のコパイロットやスタンドアロンのコーディングチャットインターフェースが含まれます。多くの企業では、依然としてこれらの製品を生産性向上ツールとして分類しており、これが予算の所管や導入速度に影響を与える一方で、必要なガバナンスモデルの定義は調達チームに委ねられています。エンタープライズAIコーディングエージェント市場では、文脈に応じた提案や日常的なコーディング作業の迅速化を必要とするチームにとって、アシスタントが引き続き利用しやすい入り口として活用されています。その一方で、開発者は慣れ親しんだコーディング、テスト、承認の慣行を維持することができます。
自律型ソフトウェアエンジニアリングエージェントは、2026年から2031年にかけてCAGR45.59%で拡大すると予測されています。これらのシステムは、人間の介入を最小限に抑えながら、複数ステップ・複数ファイルにわたる作業を実行できるため、より幅広いデリバリータスクに対応可能です。Cognition社は、2026年の年間企業向け売上高が4億9,200万米ドルに達したと報告しており、企業での利用は6ヶ月連続で前月比50%以上の伸びを示しています。また、生成されるコードの量が増加し、エンジニアリングレビュープロセスに負担がかかるにつれ、AIコードレビューおよびガバナンスプラットフォームの重要性も高まっています。長期的な製品の方向性としては、生成、テスト、レビュー、デプロイメントのガバナンスを、より統合されたスイートに組み合わせ、各活動を別々のツールに分割することなく、チーム間の引き継ぎをサポートできるようにすることです。この機能の拡大により、エンタープライズAIコーディングエージェント市場は、狭い意味でのアシスタントというカテゴリーから、管理されたソフトウェアデリバリープラットフォームへと変化しています。
2025年、コード補完は機能セグメントの36.78%を占めました。これは最も成熟した機能であり、企業の開発チーム全体で広く導入され続けています。その地位は、次のトークンの予測や開発者向けインターフェースへの継続的な投資に加え、日常のワークフローですでに補完機能を利用している開発者たちの慣れ親しみが反映されたものです。GitHub CopilotやCursorは、多くの組織がAI支援開発を開始する際に採用するインタラクションモデルの確立に貢献しました。開発者は提案されたコードを受け入れるか、編集するか、あるいは拒否するかを直接制御できるため、コード補完は依然として実用的な出発点となっています。
自動テストおよび検証は、2026年から2031年にかけてCAGR45.52%で拡大すると予測されています。コード生成・変換、コードレビュー・最適化、テストが一体となって、デリバリーサイクル全体にわたるより広範な自動化モデルを支えています。開発チームがリリース期限に迫られる際、テストは機能開発に比べて注目されにくい傾向にありますが、テストカバレッジが不十分だと、リリース後の問題調査に要する時間が増加する可能性があります。エージェントを活用すれば、実装が完了するまで待つことなく、コード生成と並行してテストスイートを作成できます。Diffblueは2025年に「Testing Agent」をリリースし、テスト生成を独立したエンジニアリングワークフローとして位置づけました。IBM Researchの調査によると、コーディングアシスタントを利用する企業チームは、短期的な自動化計画において、コードレビューよりも自動テストのカバレッジを優先していることが明らかになりました。
地域別分析
2025年、北米は地域別セグメントの38.12%を占めました。この地域は、成熟したエンタープライズソフトウェアの購入者基盤、ハイパースケーラーや基盤モデルプロバイダーの集中、そして大規模な開発者人口という利点があります。2026年第1四半期のDigital Appliedによる調査では、北米のプロの開発者の71%が毎日AIコーディングエージェントを利用していることが明らかになりました。地域別の需要では米国が最大のシェアを占め、金融サービス企業やテクノロジー企業が導入を牽引しました。カナダとメキシコでは、金融機関や公共部門の組織を通じて需要が拡大しました。2026年のエンタープライズAIコーディングエージェント市場において、欧州も重要な構成要素となっており、ドイツ、英国、フランス、オランダ、ロシアが主導的な役割を果たしました。Adesso社がドイツの経営幹部500名を対象に実施した調査によると、59%の企業がコード生成および最適化のためにエージェントベースのシステムを利用しており、体系的に導入している企業では生産性が21%向上したと報告されています。同調査では、AIの成熟度が低い企業の3分の1が測定可能な成果を報告していないことも判明しており、導入の実践方法が成果に影響を与えることが示されています。また、EUの透明性要件も、ガバナンスおよび監査証跡ツールに対する欧州の需要を後押ししています。
アジア太平洋地域は、2026年から2031年にかけてCAGR45.57%で拡大すると予測されています。日本では、エンジニア人材の減少やレガシーコードの老朽化という課題に直面しており、人材不足への対応策としてエージェントの重要性がますます高まっています。みずほ証券は2026年1月、70名のエンジニアを対象にCognition社の「Devin」の導入を開始し、2026年度下半期にはソフトウェアライフサイクル全体の自動化を目標としています。中国では、2025年のAIコーディングベンダーの売上高は計3億9,900万人民元(5,500万米ドル)に達し、アリババ傘下のQoderが売上高シェアの47.6%を占めました。同情報源によると、2025年には中国の開発者の30%がAIコーディングツールを利用していたのに対し、米国では91%に上りました。OutSystemsの調査対象国の中で、専門的なエージェント型AIユーザーの割合が最も高かったのはインドでした。オーストラリアと韓国では、本格的な導入に先立ち、企業ガバナンスの枠組みを構築していました。
中東・アフリカ、南米は、現在のエンタープライズAIコーディングエージェント市場において最もシェアが小さい地域となっています。アラブ首長国連邦(UAE)とサウジアラビアは、国家主導のAIプログラムや公共部門のソフトウェア近代化を通じて需要を創出しています。2026年の調査によると、中東およびアフリカにおけるコーディングエージェントの本番導入率は16%で、その大半はUAEとサウジアラビアに集中しており、国家主導のプロジェクトに関連しています。南米では、同調査において19%の本番導入率が報告されました。ブラジルは、イタウ・ユニバンコのコードベース移行を含む銀行業やフィンテック分野を通じて、地域内の導入を牽引しています。アフリカは、南アフリカとナイジェリアを除き、依然として初期段階にあります。開発者コミュニティの育成やクラウドインフラへの投資により、将来的な導入に向けた基盤が整いつつありますが、導入の成否は組織のスキル、現地の調達慣行、および適切な導入モデルの可用性に依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エンタープライズ・ソフトウェア・エンジニアリングのキャパシティの制約
- エージェント型SDLC自動化の拡大
- レガシーシステムの近代化に対する企業の需要
- IDEおよび開発者のワークフローの分布
- クラウドクレジットとモデル・プラットフォームのバンドリング
- AIを活用したセキュリティおよびコンプライアンステスト
- 市場抑制要因
- ソースコードの機密性とデータ居住地のリスク
- 幻覚コードと脆弱性に関する責任
- 推論コストとGPU容量の変動
- 開発者の信頼、説明責任、およびスキルの低下
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- AIコーディングアシスタント
- 自律型ソフトウェアエンジニアリングエージェント
- AIコードレビューおよびガバナンスプラットフォーム
- その他の提供形態
- 機能性別
- コード補完
- コード生成および変換
- コードレビューと最適化
- 自動テストおよび検証
- その他の機能
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- ソフトウェアおよびテクノロジープロバイダー
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 製造・自動車
- メディア・エンターテイメント
- 政府・公共部門
- エネルギー・ユーティリティ
- 用途別
- エンタープライズ向けソフトウェア開発
- クラウドサービスおよびDevOps
- データサイエンスと機械学習
- Web開発
- モバイルアプリケーション開発
- レガシーシステムの近代化とリファクタリング
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anysphere, Inc.
- Cognition AI, Inc.
- Tabnine Ltd.
- Sourcegraph, Inc.
- Replit, Inc.
- Google LLC
- Augment Code, Inc.
- Factory AI, Inc.
- Qodo Ltd.
- CodeRabbit, Inc.
- Poolside AI, Inc.
- Magic AI, Inc.
- Blackbox AI, Inc.
- Mutable, Inc.
- Cosine Labs, Inc.
- Pythagora AI, Inc.
- Sweep AI, Inc.
- Codegen, Inc.
- Bito, Inc.
- Safurai, Inc.
- Refact AI, Inc.
- CodeStory, Inc.
第7章 市場機会と将来の展望



