


エージェンティックAIガバナンスプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agentic AI Governance Platforms In BFSI - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154463
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
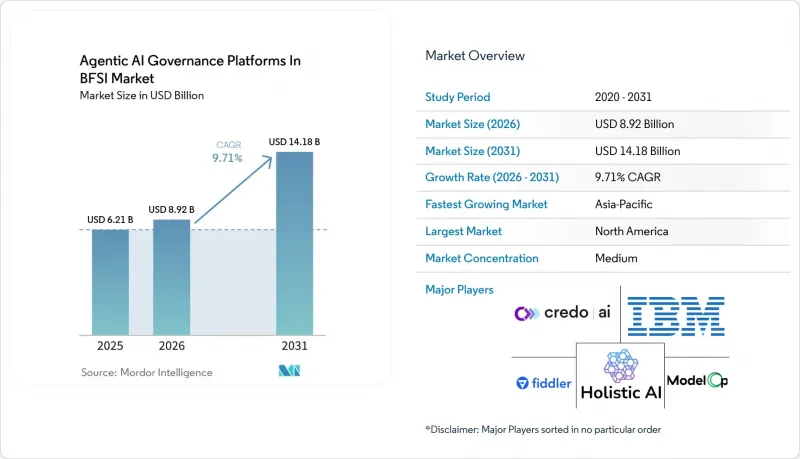
Mordor Intelligenceによると、BFSI市場におけるエージェント型AIガバナンスプラットフォームの市場規模は、2025年の62億1,000万米ドルから2026年には89億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.71%で推移し、2031年には141億8,000万米ドルに達すると予測されています。
BFSI市場における世界のエージェント型AIガバナンスプラットフォームの動向とインサイト
自律型ワークフロー変革に対する企業の需要
金融機関は、本番ワークフローにエージェント型AIを導入しており、各ステップにおける統制の必要性が高まっています。バークレイズは、文書レビュー、制裁対象スクリーニング、承認ルートの各工程にわたるエージェント型オーケストレーションにより、顧客デューデリジェンスを再構築すると同時に、各ステップでの監査証跡を保持しています。スタンダードチャータードは、エージェント型AIを、既存のアーキテクチャ内で安全に導入されることを前提として、金融機関が今日から採用を開始できる運用モデルであると説明しています。したがって、BFSI市場におけるエージェント型AIガバナンスプラットフォームは、従来のモデル検証の枠を超え、エージェントの識別情報、権限、意思決定、記録を網羅するライフサイクル管理へと移行しつつあります。マルチエージェントシステムは、オーケストレーション、共有メモリ、および決定論的・非決定論的なワークフローを組み合わせているため、事後の是正措置よりも、初期段階での制御設計を行う方が現実的です。この要件により、単なるコンプライアンス・リポジトリとして機能するだけでなく、業務システムと統合できるプラットフォームへの需要が高まっています。
AIガバナンスとソブリンAIへの対応準備に対する高まるニーズ
規制要件により、ガバナンスは単なるベストプラクティスの実践ではなく、調達上の必須要件となっています。EU AI法は2026年8月2日より透明性義務を導入し、顧客向けAIシステムを導入する機関に対して直接的な義務を課しています。欧州銀行監督局(EBA)は2026年1月、内部ガバナンスガイドラインを更新し、取締役会の説明責任、検証、および与信決定における説明可能性を網羅するAIリスク管理の要件を追加しました。英国の金融当局は2026年5月、各企業に対し、AIに起因する脅威の進展ペースに合わせて、AI関連のサイバー脆弱性への対策を計画・実施すべきであると表明しました。また、「ソブリンAI」の優先事項は、金融機関が機密データと管理措置を定義されたセキュリティ境界内に保持する、ハイブリッド型および内部展開を奨励しています。BFSI市場におけるエージェント型AIガバナンスプラットフォームは、1つのシステムで規制要件とデータ居住要件にまたがる管理措置をマッピングし、証拠作成作業の重複を生じさせることなく運用できる場合に、そのメリットを発揮します。
自律性の高いワークフローにおける投資対効果(ROI)の不明確さ
ガバナンス・プラットフォームの予算は、そのメリットの多くが即時の収益ではなく、リスクの低減や監査作業の迅速化という形で現れるため、正当化が難しい場合があります。NTT DATAの報告によると、エージェント型AIインフラのアップグレードには、当初のAI投資予算の3~5倍の費用が必要となる可能性があり、複雑な導入は実質的な非効率コストを増加させる恐れがあります。EYは、導入規模が拡大するにつれて、ガバナンス、組織変革、および規制の影響がより顕在化するため、総所有コスト(TCO)を包括的に把握する必要があると指摘しています。BFSI市場におけるエージェント型AIガバナンス・プラットフォームは、統制によるメリットが明確なビジネス成果に結びつかない場合、購入サイクルが長期化する可能性があります。2026年の調査によると、銀行業界の経営幹部のうち、自社のAI統制が独立した審査に合格すると確信している人はわずか18%でした。監査時間、承認サイクル、是正措置の労力における削減効果を文書化できるサプライヤーは、購入者がビジネスケースを評価しやすくすることができます。
セグメント分析
2025年、BFSI市場におけるAgentic AIガバナンス・プラットフォームの市場シェアのうち、ソフトウェアが68.23%を占めました。BFSI市場におけるAgentic AIガバナンス・プラットフォームを利用する金融機関は当初、拡大するAI環境全体にわたる資産管理、ポリシー適用、規制マッピングをサポートするプラットフォームライセンスを優先しました。これらの機能は、手動によるチェック作業の増加に追随することなく、増え続けるエージェントに適用することが可能です。また、ソフトウェアは、リスク、コンプライアンス、およびテクノロジー各チームに対し、ポリシー管理や証拠収集のための共有プラットフォームを提供します。この高いシェアは、導入のたびに個別のアドバイザリープロジェクトを行うのではなく、反復可能な統制手段へのニーズを反映しています。
BFSI市場におけるAgentic AIガバナンスプラットフォームのサービスは、2026年から2031年にかけてCAGR11.34%で成長すると予測されています。プラットフォームの導入には、変更管理、データ統合、ワークフローの再設計、および各金融機関固有のルールへの適合調整が必要となります。内部チームには、既存の統制プログラムを維持しつつ、この作業を完了させるのに十分な専門スタッフがいなかったりする場合があります。これにより、金融サービスのプロセスを理解しているマネージドサービスや専門の導入パートナーへの需要が高まる可能性があります。BFSI市場におけるAgentic AIガバナンスプラットフォーム業界では、ソフトウェアと実践的な導入支援を組み合わせたベンダーが優位に立つと見込まれます。
2025年、BFSI市場におけるAgentic AIガバナンスプラットフォームの市場規模のうち、クラウド導入が54.61%を占めました。BFSI市場におけるAgentic AIガバナンスプラットフォームのクラウド環境は、ガバナンス運用に向けた共有モニタリングワークロード、標準化された更新、および柔軟なコンピューティング容量をサポートしています。また、金融機関によるクラウドネイティブなリスクおよびコンプライアンスインフラの広範な活用にも適合しています。多くの金融機関は、最も機密性の高いエージェント記録を含まないワークロードに対してクラウドサービスを利用できます。これにより、クラウド導入はガバナンス展開における実用的な出発点となります。
BFSI市場におけるAgentic AIガバナンスプラットフォームのハイブリッドアーキテクチャは、2026年から2031年にかけてCAGR11.27%で成長すると予測されています。複数の法域で事業を展開する金融機関は、クラウドの効率性と、データの保存場所、監査権限、およびサードパーティのリスク管理とのバランスを取る必要があります。ハイブリッド設計により、金融機関は機密性の高い監査ログ、検証証拠、および意思決定記録を自社の環境内に保持することができます。AIの利用に伴うICTリスクに関するBaFinの2025年12月のガイダンスは、金融機関が技術リスクを管理する必要性を改めて強調しています。BFSI市場におけるAgentic AIガバナンスプラットフォームは、クラウドと社内システムの両方に同一のポリシーを適用する製品を活用することで、その恩恵を受けることができます。
地域別分析
2025年、北米はBFSI市場におけるAgentic AIガバナンス・プラットフォームの市場シェアの38.17%を占めました。大手銀行の技術予算、高度なリスク管理機能、そして綿密な監督活動が、この地域全体の需要を支えています。2026年4月に改訂された米国の省庁間モデルリスクガイダンスは、銀行に対する政策の枠組みを変更しましたが、生成AIおよびエージェント型AIに関するガバナンスの確立については、正式なモデルリスクの範囲外として各金融機関に委ねられています。米国財務省の金融サービスAIリスクフレームワークは、金融機関がこれらのプログラムを構築する上で役立つ、セクター固有の統制目標を提示しています。欧州は依然として大きな機会を秘めています。これは、銀行がオペレーショナル・レジリエンスとAIガバナンスの負担を同時に解決しなければならない一方で、ECBの2026年から2028年までの監督上の優先事項には、銀行業における生成AIアプリケーションへのより重点的な注目が含まれているためです。
アジア太平洋地域は、2026年から2031年にかけてCAGR10.81%で成長すると予測されています。シンガポールのSAFRフレームワークでは、エージェント型AIによる行動について、実行前に申告、承認、評価を行うことが求められており、これによりアクションレベルの統制に対する需要が後押しされています。インドのBFSI市場におけるエージェント型AIガバナンス・プラットフォームに対する要件は進化を続けており、金融機関に対して説明可能性、説明責任、リスク管理、および導入後のモニタリングを重視しています。中国、日本、韓国、オーストラリアはそれぞれ異なる監督方針を採っていますが、いずれもモニタリングと公平性の文書化に対する注目度を高めています。中東は、各国のAI戦略、金融近代化プログラム、および政府系投資の優先事項が導入を後押ししているため、早期導入が期待される地域としての機会となっています。
南米は、BFSI市場におけるエージェント型AIガバナンスプラットフォームにとって、新たな機会となりつつあります。ペルーのDS 115-2025-PCMでは、高リスクなAIの利用に対して文書化、透明性、および人間による監督が義務付けられており、金融分野における統制の必要性が強まっています。コロンビアとチリは、それぞれのスケジュールに沿って国家AI戦略を推進しています。アフリカでは、南アフリカ、ナイジェリア、エジプトに大きな可能性が見込まれています。これらの国々では、フィンテックの導入がガバナンスインフラの整備を上回るペースで進む可能性があり、現地の要件が成熟するにつれて、専門的なコンプライアンスツールへの需要が生まれるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律型ワークフロー変革に対する企業の需要
- マルチエージェント型エンタープライズ導入の複雑化
- AIガバナンスと主権AIへの備えに対するニーズの高まり
- 専門的なエージェント型AIエンジニアリングおよび変革管理の人材不足
- 規制対象業界におけるエージェント型AIの使用事例の拡大
- 成果重視の主体性を持つAI変革プログラムへの移行
- 市場抑制要因
- 高度に自律化されたワークフローにおける投資収益率(ROI)が不明確
- エージェント間の相互運用性と評価基準の断片化
- コンピューティング、推論、およびエージェント運用コストの上昇
- 自律的な意思決定における説明責任の欠如
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- サービス
- 展開別
- クラウド導入
- オンプレミス型導入
- ハイブリッド
- 組織規模別
- 大手銀行および金融グループ
- 中規模銀行および信用機関
- 中小銀行、フィンテック企業、インシュアテック企業
- 資産運用会社および資本市場関連企業
- 保険会社および再保険会社
- ガバナンス機能別
- AIによる在庫管理および発見
- リスク分類と階層化
- モデルおよびエージェントのライフサイクル管理
- ポリシー管理およびポリシー・アズ・コード
- モデル・リスク管理および検証
- モニタリング、試験、評価
- バイアス、公平性、および差別管理
- 説明可能性と透明性
- プライバシー、データ保護、および機密性
- 規制遵守および統制のマッピング
- 監査証拠と報告
- サードパーティによるAIリスク管理
- インシデント管理および是正措置
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Credo AI, Inc.
- ValidMind, Inc.
- Fiddler AI, Inc.
- Holistic AI Limited
- ModelOp, Inc.
- Monitaur, Inc.
- Asenion Inc.
- Arthur AI, Inc.
- Trustible, Inc.
- Aporia Technologies Ltd.
- Truera, Inc.
- Saidot Oy
- International Business Machines Corporation
- Enkrypt AI, Inc.
- LatticeFlow AG
- Lakera AI AG
- Virtue AI, Inc.
- Veilfire, Inc.
- Straiker AI, Inc.
- Pillar Security, Inc.
- Cranium AI, Inc.
- Geordie AI, Inc.
- Aethryx AI Ltd.
- KLA Digital Ltd.
第7章 市場機会と将来の展望



