


デジタルピル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Pills - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)
-
 医療機器
-
 画像診断
,
ドラッグデリバリー装置
,
電子医療機器
-
 内視鏡
- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154435
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
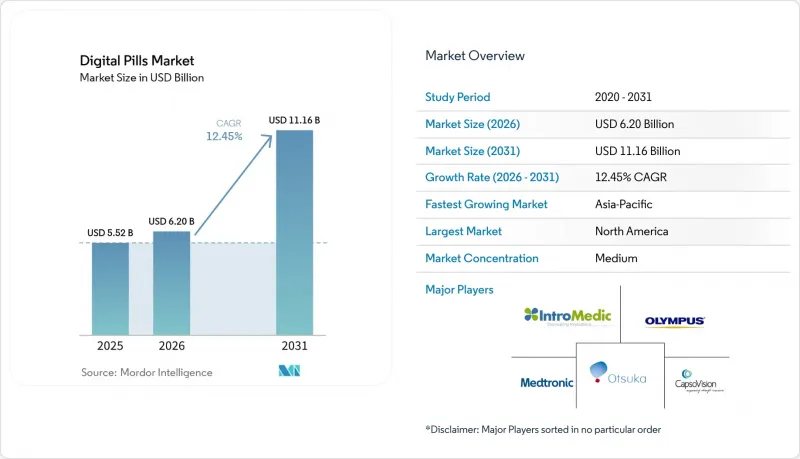
Mordor Intelligenceによると、デジタルピルの市場規模は、2025年の55億2,000万米ドルから2026年には62億米ドルへと拡大し、2026年から2031年にかけてCAGR12.45%で推移し、2031年には111億6,000万米ドルに達すると予測されています。
世界のデジタルピル市場の動向と洞察
客観的な服薬遵守率測定の拡大が中核的な需要を牽引
デジタルピル市場は、医療提供者が直接観察される場以外では服薬状況を確認できないことが多いため、重要な臨床的課題に対処するものです。2026年に実施されたPrEPSteps介入に関する無作為化試験では、デジタルピルシステムを使用した参加者の3ヶ月間のPrEP服薬遵守率が、対照群に比べて14%高いことが判明しました。この結果は、医療提供者が服薬記録を単なる記録管理だけでなく、介入策と組み合わせることができることを示しました。また、これにより、治療成果に関する保険者との議論も強化されました。また、このエビデンスは、服薬漏れが治療効果に影響を及ぼす可能性のある慢性疾患の治療においても有効性を裏付けています。デジタル服薬遵守システムにより、医療チームは、定期的な自己報告よりも早期に服薬漏れのパターンを特定できるようになりました。医療提供者がこの情報を既存の患者支援プロセスに統合することで、デジタルピル市場は恩恵を受ける可能性があります。しかし、技術だけでは、アクセス、信頼、あるいは治療上の障壁といった課題を解決することはできません。
分散型およびハイブリッド型臨床試験の拡大が、製薬業界における持続的な需要を生み出しています
製薬企業は、特に試験の来院頻度が低い場合、被験者が試験薬をいつ服用したかに関する信頼できる記録を必要としています。2026年のレビューでは、2001年から2025年までに登録された、ウェアラブルデバイスから得られたデータを使用した1,021件の介入試験を評価し、医薬品開発においてデバイスに基づくエンドポイントの活用が広まっていることを明らかにしました。経口摂取型センサーは、タイムスタンプ付きの服薬記録を提供し、他の遠隔データソースを補完しました。これらのシステムにより、分散型およびハイブリッド型の試験デザインにおいて、患者の記憶や錠剤の計数への依存度が低減されました。FDAは2026年7月、医薬品および生物学的製剤の臨床調査におけるデジタルヘルス技術に関する協力協定「RFA-FD-26-012」を公表しました。この公募では110万米ドルの資金提供が行われ、2件の採択が見込まれ、デジタルヘルスエンドポイントおよび小児患者のモニタリングが対象となりました。
センサーを活用した治療の総コストの高さが、広範な導入を妨げている
センサーを活用した治療には、センサー本体以上の要素が関わります。共同カプセル化、デバイスの提供、ソフトウェアサービス、規制順守、および運用サポートが必要となる場合があります。処方箋が必要なデジタル治療薬に関する分析では、患者のアクセスを改善するために、政策および償還の取り組みが極めて重要であることが明らかになりました。これらの追加要素により、治療費は基本となる薬剤の費用を上回る可能性があります。その結果、服薬遵守が治療成績に明確に影響を与える使用事例や、すでに償還制度が整備されているケースにおいて、初期導入がより現実的となります。「デジタルピル」市場においては、明確な支払い経路が確立されている使用事例において、短期的なビジネスチャンスがより大きいと言えます。
コストは、診断用カプセルと服薬遵守システムの間の競合にも影響を及ぼします。カプセル内視鏡は、多くの医療現場で確立された消化器系検査の手順を活用できるという利点があります。対照的に、服薬遵守プラットフォームは、そのサービスモデルにデバイス、ソフトウェア、およびフォローアップケアが含まれるため、多くの場合、保険者との別途の協議が必要となります。この違いにより、収益モデルがより明確な診断用途への投資が優先される可能性があります。また、本来は服薬遵守モニタリングの恩恵を受けられるはずの治療法においても、その導入が遅れる可能性があります。臨床的な信頼性を維持できる限り、低コストのハードウェアとより効率的なケアプロセスは、アクセスの向上につながる可能性があります。
セグメント分析
カプセルは2025年の収益の61.40%を占め、製品タイプ別ではデジタルピル市場で最大のシェアを占めています。その設計により、有効成分を変更することなく既存の製剤にセンサーを追加できるため、再開発の必要性が軽減されます。カプセル内視鏡は、保険償還に支えられ、消化管画像診断において確立された役割を維持しており、富士フイルム、オリンパス、CapsoVision、AnX Robotica、および複数のアジアメーカーがこのセグメントに参加しています。マイクロチップ送達デバイスは依然として初期段階のサブセグメントであり、徐放性および標的指向型の消化管送達への商業的導入は2028年以降になると予想されています。
錠剤向けのデジタルピル市場規模は、2031年までCAGR13.65%で拡大すると予測されています。錠剤ベースの経口摂取型イベントマーカーシステムは、アリピプラゾールを含む「アビリファイ・マイサイト(Abilify MyCite)」が実証しているように、従来の経口薬剤形態にセンサーを組み込んだものです。2026年の研究によると、リストバンド型受信機を備えた錠剤ベースのデジタルピルシステムにおいて、システムが検知した服用回数と錠剤の計数との間に0.75のピアソン相関係数が報告されています。ブリスターパックやストリップ式ディスペンサーとの互換性は、薬局主導の服薬遵守プログラムを支援しますが、成長は患者、薬局、ケアチームにとっての価値を実証できるかどうかにかかっています。
2025年の売上高のうち、服薬遵守分野が34.55%を占め、最大のアプリケーションシェアとなりました。この分野は、特に治療成果が定期的な服薬に依存する場合において、患者が処方された治療を確実に受けているかどうかを確認する必要性に応えるものです。2025年の臨床研究では、経口HIV曝露前予防(PrEP)の服薬遵守を支援するリアルタイムのデジタル介入が検証されました。薬剤送達、疾患管理、その他の使用事例が残りの使用事例を占めましたが、導入は保険償還やケアチームとの連携に依存していました。
患者モニタリング向けのデジタルピル市場規模は、2031年までCAGR14.51%で拡大すると予測されています。経口摂取型システムは、摂取イベントに加え、胃腸のpH値、通過時間、温度データを取得することができます。AnX Robotica社の「MotiliCap」は、胃内容排出、小腸通過、および大腸の運動性を評価するため、2025年5月にFDAの510(k)認可を取得しました。このシステムは治療管理や消化管の診断を支援しますが、医療従事者が検査結果を臨床的な措置に結びつけるためには、明確なワークフローが必要となります。
地域別分析
2025年、北米は売上高の42.45%を占め、デジタルピルの最大の地域市場となりました。この地域では、確立されたFDAの承認プロセス、カプセル内視鏡の普及基盤、そしてデジタル医療に対する保険償還への関心の高まりが相まっており、米国医師会(AMA)のデジタル医療支払諮問グループが、コーディングや保険償還に関する検討を支援しています。また、退役軍人省(VA)病院、移植クリニック、行動医療センターが関与するID-Capの臨床研究プログラムを通じて、米国は引き続き中心的な役割を果たしています。カナダはカプセル内視鏡に対する病院主導の需要を牽引しており、一方、メキシコは依然として小規模な市場ですが、慢性疾患管理のデジタル化によって潜在的な成長が見込まれています。
2025年時点で、欧州は地域別市場規模で第2位でした。ドイツ、英国、フランスでは、確立された診断慣行に支えられ、消化器疾患に対するカプセル内視鏡の臨床利用が推進されました。しかし、服薬遵守支援システムについては市場参入要件が国ごとに異なり、各国の承認プロセスにより、新規医療機器の商業化までの期間が長期化しました。また、GDPR(一般データ保護規則)の要件により、同意の取得、データ管理、およびプライバシー保護に関する明確な情報提供が、導入において極めて重要となりました。
アジア太平洋地域は、2031年までCAGR15.20%で成長すると予測されており、これは全地域の中で最も高い数値です。規制の近代化、診断能力の拡大、そして結核や肝炎による高い疾病負担が、この地域の成長を支えています。韓国は2025年1月に「デジタル医療機器法」を制定し、2026年半ばまでに、CONNECT DTxプラットフォームはソウル首都圏の三次医療機関の42%に導入され、累計処方件数は3,300件を超えました。中国ではデジタル治療製品の流通経路が整備されつつあり、中東・アフリカおよび南米では、GCC諸国における医療の近代化やブラジルでの規制当局の関心を通じて、長期的な機会が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 客観的な服薬遵守度の測定の拡大
- 分散型およびハイブリッド型臨床試験の拡大
- 経口摂取可能なイベントマーカーに関する規制上の先例
- 慢性疾患治療における遠隔モニタリングの需要の高まり
- 投与量レベルのデータに関する薬局とケアチームとの連携
- 再利用可能なリーダーとウェアラブル型デバイスの革新
- 市場抑制要因
- センサーを活用した治療の総コストの高さ
- 限られた保険適用範囲と実証されていない治療効果
- 線量検出の失敗およびデータ遅延のリスク
- 患者の同意、プライバシー、およびワークフロー上の摩擦
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- タブレット
- カプセル
- マイクロチップ投与装置
- 適応症別
- 服薬遵守
- ドラッグデリバリー
- 患者モニタリング
- 疾患管理
- その他適応症
- 疾患別
- 心血管疾患
- 精神疾患
- 感染症
- 糖尿病
- がん
- その他の疾患
- エンドユーザー別
- 病院
- クリニック
- 在宅医療
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AccuHealth Technologies
- AnX Robotica Corp.
- Bio-Images Research Ltd.
- CapsoVision, Inc.
- Check-Cap Ltd.
- Chongqing Jinshan Pharmaceutical Co., Ltd.
- Cosmo Pharmaceuticals N.V.
- etectRx, Inc.
- Fujifilm Corporation
- Given Imaging Ltd.
- IntroMedic Co., Ltd.
- Jinshan Science and Technology(Group)Co., Ltd.
- Medispec Ltd.
- Medtronic plc
- Olympus Corporation
- Otsuka Pharmaceutical Co., Ltd.
- PENTAX Medical
- Proteus Digital Health, Inc.
- RF Co., Ltd.
- Wision A.I.