


ボンディングシート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bonding Sheet - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163351
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
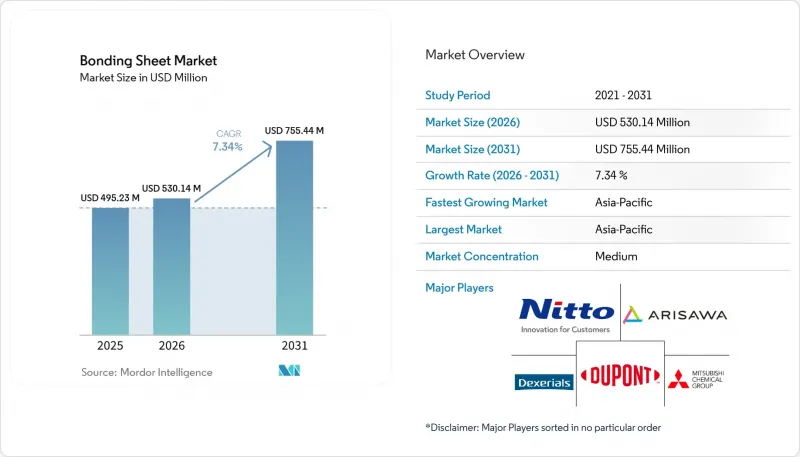
Mordor Intelligenceによると、ボンディングシート市場の規模は2025年に4億9,523万米ドルと評価され、2026年の5億3,014万米ドルから2031年までに7億5,544万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは7.34%になると推定されています。
世界のボンディングシート市場の動向と洞察
半導体パッケージの複雑化と先進パッケージング統合
チップレットベースの2.5Dおよび3D集積化により、特にコンパクトなパッケージ内で複数のコンポーネントが接合される場合、基板およびダイアタッチ層に使用されるフィルムの性能要件が変化しています。従来のファンアウト・ウェーハレベル・パッケージは、新興のガラスコア基板設計よりも広い誘電体公差を許容しますが、後者ではすべての絶縁層およびボンディング層に対してより厳しい要件が課されます。これらの新しい設計では、10マイクロメートル未満のビアパターニング、ボイドのないガラス貫通ビアの充填、硬化時の熱収縮の抑制、および繰り返しの熱サイクルを通じた安定した接着性をサポートする材料が求められます。感光性ポリイミドシートは、これらのニーズを大規模に満たすとともに、パッケージメーカーが設計ルールと製造プロセスの要件の両方を満たす材料を必要とする際、ボンディングシート市場におけるその役割を強化しています。東レは、次世代半導体パッケージ向けに、従来製品と比較して弾性率を3分の1に低減したネガ型光露光型ポリイミドシートを開発し、2026年4月から量産を開始する予定です。この製品は、熱応力の差によって生じるガラスのひび割れに対処するものであり、そのため、先進パッケージングプログラムにおけるサプライヤーの選定においては、材料性能、ドキュメンテーション、およびプロセスの信頼性が極めて重要となります。
電子・光電子デバイスの小型化
スマートフォン、ウェアラブル機器、拡張現実(AR)ハードウェアの薄型化への需要が高まるにつれ、多層アセンブリに割り当てられるスペースが縮小しており、厚みを増したり界面の不均一性を生じさせたりするフィルムの設置余地が少なくなっています。このため、厚さ25マイクロメートル未満でも機械的完全性を維持しつつ、量産に必要な取り扱い特性を兼ね備えたボンディングシートが求められています。ボンディングシート市場では、接着性、低熱膨張率、微細パターニング能力、およびラミネート後の信頼性の高い性能を兼ね備えた製品が注目されています。『ACS Applied Polymer Materials』誌に掲載された調査によると、低熱膨張係数(CTE)の感光性ポリイミドフィルムは、銅に対する強力な接着力を発揮し、10マイクロメートル未満のリソグラフィー解像度を実現したとのことです。同調査では、熱膨張係数が25 ppm/K未満であることが示されており、寸法安定性が微細配線構造の精度に影響を与える再配線層(RDL)での使用を裏付けています。これらの特性は、設計者が薄型化、安定した電気的性能、およびますます小型化するアセンブリに適した材料を求める際に、接着剤を使用しない積層形式への需要を支えるものとなっています。
ポリイミド、エポキシ、特殊ポリマー、および化学原料のコスト変動
ポリイミド系ボンディングシートは、特殊化学原料の価格変動に敏感なコスト構造を持っているため、顧客の需要が安定していても、材料マージンは変動する可能性があります。ピロメリト酸ジアンハイドライド(PMDA)は、ポリイミド原料コスト全体の46~51%を占めています。この影響により、フィルムの価格設定は石油化学業界全体の動向に左右されやすくなり、開発や承認サイクルが長い製品の価格交渉を複雑にしています。アジア太平洋地域の生産者はスポット価格の下落時に圧力に直面する一方、北米のコンバーターは供給途絶時に原材料コストの上昇に直面するため、同一のサプライチェーン内でもコスト状況が異なってきます。固定価格の顧客契約は、特にジアンハイドライドやジアミンといった原材料の上流工程への統合が不十分なサプライヤーにとって、コスト上昇分を迅速に回収する能力を制限する可能性があります。また、欧州、韓国、日本における特定のジアミン共重合体に対する規制により、配合変更に12~18ヶ月の遅れが生じる可能性があり、原材料の代替に伴うコストおよびタイミングのリスクが高まります。
セグメント分析
2025年には、ポリイミド系シートが売上高シェアの42.34%を占めており、ポリイミドのボンディングシート市場規模は、2026年から2031年にかけてCAGR7.76%で拡大すると予測されています。この地位は、誘電率が3.5未満であること、260°Cまでの熱安定性、およびフォトリソグラフィーによるパターニングとの適合性といった特長が相まって、要求の厳しいパッケージ構造の要件を満たしていることを反映しています。これらの特性は、絶縁層に信頼性の高い熱性能、正確な位置合わせ、および厳密に管理された加工条件が求められる先進パッケージングに適しています。ヘテロジニアス集積がガラスコアやパネルレベルの設計へと移行するにつれ、誘電体に対する要件はより厳しくなり、材料の選択はプロセスの歩留まりと密接に関連するようになっています。この動向は、すでに高性能誘電体層に使用されている材料、特にサプライヤーがフィルムの化学的特性と顧客の積層順序の両方を理解している場合に有利に働きます。2026年5月、旭化成は、先進パッケージング向けの感光性ポリイミドフィルムを発表しました。同社の「Pimel」樹脂プラットフォームとドライフィルム加工技術は、広範囲のパネル領域にわたって均一な絶縁層を形成するように設計されており、フィルム形式によってパネルレベルパッケージングにおける生産上の課題を解決することが可能となります。これにより、液体樹脂プロセスでは十分に対処できない可能性のある歩留まりの制約が解消されると同時に、先進パッケージング手法に合わせた材料への需要もさらに高まっています。
ポリエステルは主に、価格に敏感な建築・建設用ラミネートや、熱要件が100°C未満で、材料コストが主要な選定要因となる汎用電子機器に使用されています。アクリル系材料は、半導体後工程におけるダイシングフィルム用ボンディングシートや一時固定用途に用いられ、特定の製造工程において確実かつ制御された接着が求められます。その感圧接着剤と室温での加工性は、高い耐熱性よりもUVによる剥離やオンデマンド硬化機能が重視される場合に有用です。変性エポキシ製品は、厳しい熱的・機械的動作条件に耐える接着が求められる自動車用ダイアタッチ用途で、その使用が広がっています。これらの製品は、銅への接着性を損なうことなく、低温硬化および硬化後のガラス転移温度150°C以上という要件を満たしています。ボンディングシート業界では、これらの材料クラスが単一の代替経路としてではなく、それぞれ明確な技術的役割を担っています。この組み合わせにより、サプライヤーは性能重視の用途と、大規模でコスト重視の用途の両方に対応でき、顧客は最終製品の要件に基づいて材料を選択することができます。
地域別分析
アジア太平洋地域は2025年にボンディングシート市場シェアの40.17%を占め、2031年までCAGR7.94%で成長すると予測されています。日本、韓国、台湾、中国には、フレキシブルプリント基板メーカー、先進パッケージングプロバイダー、ファウンドリ、民生用電子機器メーカーが集中しており、材料サプライヤーと大規模なエンドユーザーとの間に緊密な連携が築かれています。これらの施設は、フレキシブル回路から複雑な半導体パッケージに至るまで、幅広い製品向けにボンディングシート材料を直接使用しています。日本は、ガラスコア基板、折りたたみ式OLEDディスプレイ、5Gアンテナモジュールに使用される高仕様フィルムの中心地であり続けています。東レ、日東電工、デクセリアルズ、リンテックは、これらの用途に対応し、継続的な製品開発を支援する先端材料プログラムを確立しています。中国における先進パッケージングの拡大により、最先端のチプレット向けの高品質な輸入フィルムと、成熟したノードの用途向けのコスト最適化された現地製品との間で需要が二極化し、地域市場全体で明確な競合環境が形成されています。
北米は、航空宇宙・防衛分野の要件、半導体製造への投資、および電気自動車のサプライチェーンに支えられ、2026年のボンディングシート市場において重要なシェアを占めています。規制対象や安全性が極めて重要な用途では、材料の変更に詳細な検証が必要となるため、同地域の顧客は高い信頼性と長期的な供給関係を重視しています。デュポン社は、先進パッケージング用途の再配線層向けに、高解像度のドライフィルム型感光性誘電体を開発しました。欧州では、ドイツおよび北欧諸国の自動車ティア1サプライヤーが市場を支えています。バッテリー式電気自動車への移行により、1台あたりの接着剤使用量が増加しており、リサイクル可能で排出量の少ないシステムに向けた材料開発が促進されています。
南米、中東・アフリカは、ボンディングシート市場において依然として比較的小さな割合を占めています。ブラジルのマナウスにあるエレクトロニクス・クラスターや自動車組立施設では、ディスプレイモジュールや自動車用電子機器向けの材料が消費されており、これが地域の需要基盤となっています。サウジアラビアの「ビジョン2030」プログラムや半導体関連への投資が地域の需要を支えている一方、南アフリカの自動車セクターは構造用フィルムの消費基盤となっています。これらの地域では、多くの用途においてコストや標準的な加工条件が重視されるため、主にコスト最適化されたポリエステル系およびアクリル系のグレードが使用されています。2031年まで、これらの地域における成長率は世界平均を下回ると予測されています。これらの地域にサービスを提供するサプライヤーには、競争力のあるコスト構造、信頼性の高い現地供給体制、そして電子機器および自動車組立メーカーの顧客の要件に沿った製品ラインナップが求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 半導体パッケージの複雑化と先進パッケージングの集積化
- 電子・光電子デバイスの小型化
- 自動車プラットフォームにおける電動化と軽量化
- 5Gおよび高度な接続性による高周波性能要件
- デジタルプロセス制御による用途特化型ボンディングシートの適格性評価
- 市場抑制要因
- ポリイミド、エポキシ、特殊ポリマー、および化学原料のコストの変動
- 安全上重要な用途における認定リードタイムと切り替えコスト
- リサイクル性、低排出、および使用済み時の分別に対する要件の高まり
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 接着剤別
- ポリエステル
- ポリイミド
- アクリル系
- 変性エポキシ樹脂
- その他の接着剤
- 用途別
- エレクトロニクスおよびオプトエレクトロニクス
- 通信および5G通信
- 自動車
- 建築・建設
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
第7章 市場機会と将来の展望



