


コバルトステアレート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cobalt Stearate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154427
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
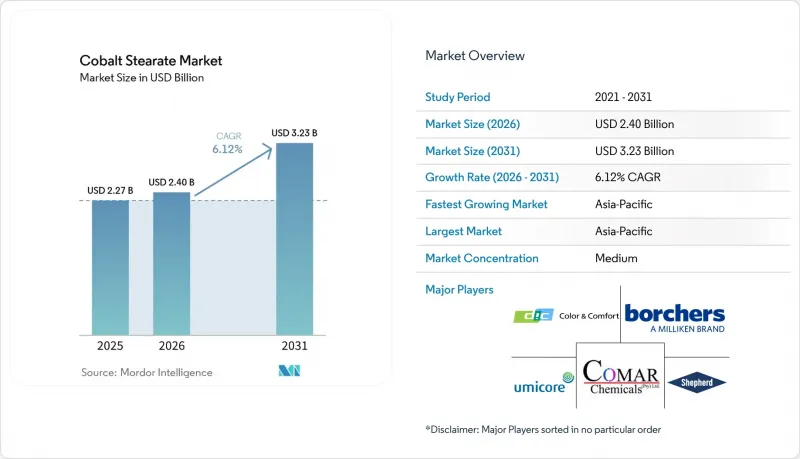
Mordor Intelligenceによると、ステアリン酸コバルトの市場規模は2025年に22億7,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR6.12%で拡大し、2026年の24億米ドルから2031年には32億3,000万米ドルに達すると見込まれています。
世界のステアリン酸コバルト市場の動向と洞察
スチールベルト付きラジアルタイヤの生産拡大が需要の基盤を支えています
スチールベルト付きラジアルタイヤは、世界的に見て依然としてコバルトステアリン酸塩の主要な最終用途となっています。発展途上国の商用車フリートがバイアスプライ構造からラジアルタイヤ構造へと移行するにつれ、コバルトステアリン酸塩市場は恩恵を受けています。この移行により、インドおよびASEAN市場において、乗用車用および商用車用タイヤの各カテゴリーにわたって需要が拡大しています。中国は2025年に12億700万本のゴム製外タイヤを生産し、タイヤ製造に使用される材料にとって大規模な生産拠点を形成しています。また、中国では2025年に1億4,900万本のオールスチールタイヤが生産され、前年比7.19%の増加となりました。インフラや鉱山機械が、オールスチールタイヤの需要を支えています。ISO 23475-2:2025により、スチールタイヤコードの接着力に関する標準化された引き抜き試験が確立され、信頼性が高く、正確に配合された接着促進剤の必要性がさらに高まっています。こうした品質要件の結果、タイヤメーカーは、検証済みの代替品がない限り、確立された接着システムを置き換えることに消極的になっています。また、コバルトステアレート市場は、中国国外における輸出志向型のラジアルタイヤ生産能力の着実な拡大からも恩恵を受けています。これらの工場では、過酷な稼働条件下でもゴムと金属の接着を維持できる材料に対する需要が生まれているためです。
高性能タイヤ用接着剤の需要増加が、ステアリン酸コバルトの技術的有用性を拡大
高性能タイヤの仕様では、ゴムコンパウンドと補強材との間に耐久性のある接着性が求められます。この要件は、特にプレミアム消費者向けタイヤやOEMタイヤプログラムにおいて重要です。ピレリ社は、2019年以降、同社の「Elect」タイヤシリーズについて500件以上の型式認定を取得したと報告しており、これは電気自動車やプラグインハイブリッド車向けに設計されたタイヤに求められる検証の規模を反映しています。これらのプログラムでは、より高いトルク負荷や過酷な運転条件下でのゴム・コードの接着性が試験されています。コバルトステアレート市場は、このニーズに応えています。なぜなら、コバルト系接着システムはラジアルタイヤの配合において、依然として確固たる地位を築いているからです。同様の化学的特性は、コンベアベルト、スチール編組ゴムホース、および同等のゴムと金属の接着システムを採用するオフハイウェイ機器にも適用され、顧客基盤を乗用車用タイヤ製造の枠を超えて拡大しています。エンドユーザーは配合を変更する前に接着性能を検証する必要があるため、コバルト含有量と材料品質の一貫性が重要です。したがって、コバルトステアリン酸塩市場は、長期的な接着耐久性が求められる用途において、代替が困難な技術的役割を担っています。
コバルトの危険性分類と職業曝露規制の遵守が、配合および取り扱いコストを押し上げている
コバルト化合物に関する規制要件は、下流の配合業者にとってますます厳しくなっています。2025年7月、欧州委員会は、コバルトおよび無機コバルト化合物について、吸入可能な職業曝露限界値を0.01 mg/m3とし、移行期間中の限界値を0.02 mg/m3とすることを提案しました。また、吸入性限界値を0.0025 mg/m3、移行期間中の限界値を0.0042 mg/m3とし、採択後6年間の適応期間を設けることも提案されました。ゴムコンパウンドや包装用添加剤としてステアリン酸コバルトを取り扱う施設では、工学的管理措置やモニタリング体制の強化が必要となる可能性があります。コンプライアンス要件は、化学物質の安全性報告や下流ユーザーとの情報共有にも影響を及ぼします。ステアリン酸コバルト市場では、開放型粉末システムで材料が使用される場合、追加の取り扱いコストが発生します。密閉型取り扱い、マイクロペレット、および液体分散液は、空気中に浮遊するコバルト微粒子のリスクを低減するため、より魅力的な選択肢となる可能性があります。これらの変化により、欧州の生産拠点に販売される形態の構成が変化する可能性があります。また、この要件は、欧州の顧客に製品を供給する非欧州のサプライヤーの購買決定にも影響を及ぼす可能性があります。配合やプロセスへの投資は、より安全な取り扱い形態への需要を生み出す一方で、コスト上昇につながる可能性があります。
セグメント分析
2025年、工業用グレードはステアリン酸コバルト市場シェアの57.34%を占め、最大のセグメントとなりました。この地位は、タイヤおよびゴム加工に大量の材料が必要とされることを反映しています。高純度グレードは、2026年から2031年にかけてCAGR6.86%で成長すると予測されています。PET包装用コンバーターや特殊ポリマーコンパウンダーは、金属含有量の許容誤差をより厳しくし、重金属汚染を低減することを求めています。高純度ステアリン酸コバルトの市場規模は、加工温度において触媒性能を安定に維持しなければならない用途によって牽引されています。また、食品接触用包装においても、黄変や異臭のリスクを低減するための管理が求められています。こうした要件が、高純度製品のプレミアムな地位を支えています。ゴムコンパウンドがコバルトステアレート市場の需要の柱であり続けているため、工業用グレードの素材も依然として重要な位置を占めています。
ユミコア社の「ECOS S 9.5」および「ECOS S 9.5 V」シリーズは、酸素吸収性包装における特殊グレードの活用例を示しています。バイオ由来の脂肪酸を使用したバージョンは、調達慣行や持続可能性への取り組みに関心を持つ顧客のニーズに応えています。テクニカルグレードは、工業用グレードと高純度グレードの中間に位置し、食品接触用包装のような厳格な不純物要件を必要とせず、信頼性の高い乾燥剤活性を求めるコーティングメーカーに供給されています。コバルト価格が高騰している時期には、工業用グレードの製品は、コバルトを含まない配合による代替圧力をより強く受ける可能性があります。高純度グレードは、認定された代替品が加工温度や透明性の要件を満たせない場合、代替のリスクが低くなります。最終用途の要件の違いにより、大量生産されるゴム製品と高付加価値の特殊製品との間に明確な区分が生まれています。コバルトステアレート市場は、両セグメントの性能要件と購入基準が異なるため、両方を維持しています。したがって、サプライヤーは、工業用材料における規模の拡大と、高純度グレードの顧客に対する技術サポートとのバランスを取る必要があります。
地域別分析
アジア太平洋地域は2025年に売上高の36.13%を占め、2026年から2031年にかけてCAGR6.91%で成長すると予測されています。同地域は、大規模なタイヤ製造能力、拡大するPET包装用途、そして発展途上のコバルト供給網を兼ね備えています。2025年の中国のゴム製タイヤ生産台数は12億700万台に達しており、ステアリン酸コバルトの消費にとって大きな基盤となっています。日本は2025年に93万3,243トンのタイヤ用ゴムを生産し、前年比0.8%増となり、4年ぶりの増加となりました。インドは、生産奨励策やOEMメーカーの現地化を通じてラジアルタイヤの生産拠点となりつつあり、インドおよびASEAN市場においてコバルトステアレートに対する新たな需要を生み出しています。アジア太平洋地域は、中国が確立した規模と、地域全体にわたる新たな生産能力を兼ね備えています。
北米と欧州は、ステアリン酸コバルト市場における合計シェアは小さいもの、高付加価値グレードにおいては依然として戦略的に重要な位置を占めています。北米は、国内の生産能力と、トレーサビリティ文書を必要とする自動車サプライチェーンの恩恵を受けています。シェパード・ケミカル社は、脂肪酸およびコバルト系金属カルボキシル酸塩の分野で米国に拠点を構え、地域のタイヤおよび特殊化学品メーカーの顧客を支援しています。欧州では、職業曝露規制やREACH規制が厳格化されており、コバルト含有材料に対するコンプライアンス要件が高まっています。同時に、電気自動車用タイヤの開発が進むことで、高性能タイヤコンパウンドに使用される材料への需要が支えられています。ウミコア社は、コバルト市場の動向とプレミアム材料への需要に支えられ、2026年第1四半期のスペシャルティ・マテリアルズ事業において堅調な収益性を報告しました。これらの地域では、規模よりも品質、トレーサビリティ、および規制対応済みの製品形態が優先されています。
南米、中東・アフリカは、コバルトステアレート市場において新興の需要地域となっています。ブラジルでは、タイヤの生産能力に加え、食品・飲料包装への需要が高まっています。アルゼンチンでは、農業・食品包装事業や流通距離の延伸に伴うニーズを通じて、ポリエチレンテレフタレート(PET)の酸素吸収が促進されています。中東およびアフリカは、建設、鉱業、商用車関連の活動と密接に関連しています。サウジアラビアと南アフリカは、コンベヤーベルトやその他のゴム製品が産業活動を支えている重要な市場です。インフラの制約や、現地の特殊化学品流通ネットワークが小規模であることから、より迅速な普及には限界があります。しかし、ラジアルタイヤ化や包装市場の成長により、長期的には需要が徐々に増加する可能性があるため、これらの地域は引き続き重要な市場であり続けます。これらの地域におけるビジネスチャンスは、アジア太平洋地域に比べてより局所的ですが、地域のサプライヤーや販売業者にとっては十分な余地があります。こうした分散した需要層にアプローチできるかどうかは、顧客へのアクセスと技術サービス能力にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スチールベルト付きラジアルタイヤの生産拡大
- 高性能ゴム接着剤への需要の高まり
- PET酸素吸収性包装の成長
- 精密に設計された金属カルボキシレートの利用拡大
- 電気自動車用タイヤにおける接着剤含有量の増加
- 市場抑制要因
- コバルトの危険性分類および職業曝露に関する規制の遵守
- コバルト価格の変動性と供給の集中
- コバルトフリーおよび低コバルト接着剤システムへの代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- 工業グレード
- 高純度グレード
- テクニカルグレード
- フォーム別
- パウダー
- 顆粒/ペレット
- マイクロペレット
- 液状分散剤およびカスタマイズされた剤形
- 用途別
- ゴム・タイヤ加工
- PET酸素吸収剤
- 塗料・コーティング
- プラスチックおよびポリマー加工
- その他(接着剤・シーラント、印刷インキ、特殊化学品および触媒用途)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Comar Chemicals
- Dalian Advance Performance Specialty Chemicals Co., Ltd.
- DIC CORPORATION
- Ege Kimya
- Guangsheng Xiangsu
- Jiangsu Yixing Kaou Chemical Co., Ltd.
- Jiangyin Sanliang Rubber & Plastic New Material Co., Ltd.
- Jinchuan Group International Resources Co. Ltd
- Milliken & Company
- Peter Greven GmbH & Co. KG.
- Shandong Yanggu Huatai Chemical Co., Ltd.
- Shepherd Chemical
- Sun Ace Kakoh(Pte.)Ltd.
- Umicore
- Wuhan Jiacheng Biotechnology Co., Ltd.
- Zibo Haiyue New Materials Co., Ltd.