


リチウムコバルト酸化物(LCO):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lithium Cobalt Oxide (LCO) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154420
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
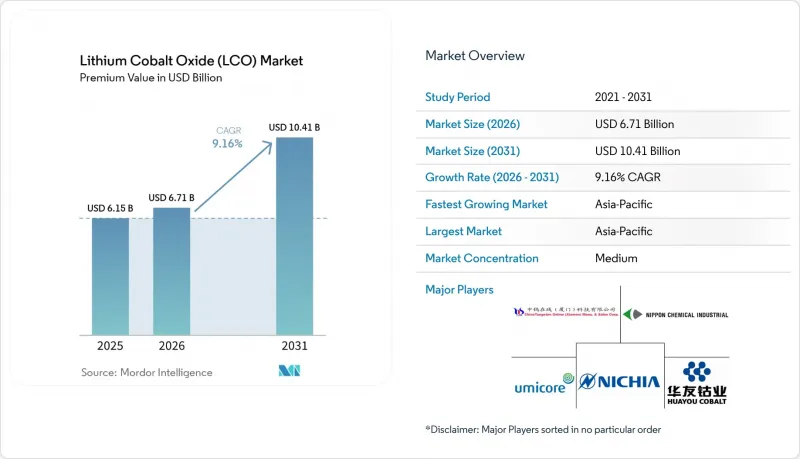
Mordor Intelligenceによると、酸化リチウムコバルト(LCO)の市場規模は2025年に61億5,000万米ドルと評価され、2026年の67億1,000万米ドルから2031年までに104億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは9.16%となる見込みです。
世界のリチウムコバルト酸化物(LCO)市場の動向と洞察
高級携帯電子機器における高エネルギー密度への需要
プレミアムスマートフォンは、厳格に管理されたデバイス寸法内で高い体積エネルギー密度が求められるバッテリー仕様であるため、リチウムコバルト酸化物市場の主要な販路であり続けています。デバイスメーカーは、バッテリーサイズを拡大することなくセルレベルのエネルギー密度を高めるため、高電圧リチウムコバルト酸化物正極とシリコン・カーボン負極を組み合わせた採用をますます増やしています。Syensqo社は2025年、同社の電解液添加剤「Energain SA076」が、4.53 Vを超える電圧で動作するリチウムコバルト酸化物電池システムにおいて商用利用が開始されたと発表しました。同社は、電解液の安定性を維持しつつ動作電圧を引き上げる取り組みを継続していることを反映し、2026年には4.55 Vのフラッグシッププラットフォームでのより広範な導入を見込んでいます。人工知能(AI)を活用した処理、高リフレッシュレートのディスプレイ、そして新しいモデム負荷により、フラッグシップスマートフォンにおけるバッテリー容量の需要が高まっており、デバイス設計においてエネルギー効率がより重要になっています。これらの要件により、スマートフォンの販売台数が同じペースで増加しない場合でも、デバイスあたりの正極充填量が増加する可能性があります。
ウェアラブル、折りたたみ式端末、ドローン、医療用インプラントの成長
酸化コバルトリチウム市場は、稼働時間を損なうことなくコンパクトなバッテリーセルを必要とするデバイスから恩恵を受けています。折りたたみ式スマートフォンや拡張現実(AR)・仮想現実(VR)デバイスには、そのより複雑な構造に対応できる薄型のバッテリー設計が求められます。また、ウェアラブル医療機器も需要を支えています。これは、バッテリーの化学組成が変更されると、デバイスの再認定が必要になる場合があるためです。米国食品医薬品局(FDA)の品質システム規制は医療機器の製造に適用され、承認された製品設計に対して正式な管理体制が設けられています。無人航空機(UAV)は、積載量の制限内にとどめつつ飛行時間を延長するために、高エネルギー密度の電池セルを使用しています。これらの使用事例は、大衆向けの家電製品ほど規模は大きくありませんが、検査、農業、医療、防衛などの分野において需要を押し上げています。
コバルト価格の変動性と供給の集中
コバルトは酸化リチウムコバルト正極材の主要なコスト要素であるため、コバルト価格の変動性と供給の集中が、同市場を制約しています。コンゴ民主共和国は、割当制度に基づき、2026年の水酸化コバルトの輸出量を8万7,000メートルトンに制限しました。コバルト協会(The Cobalt Institute)の報告によると、2025年の世界のコバルト採掘供給量は270キロトンであり、そのうちコンゴ民主共和国が供給量の73%を占めています。同協会はまた、2025年にコンゴ民主共和国を除く供給量が96キロトン不足すると報告しています。2025年を通じて水酸化コバルトの価格が上昇し、正極材および電池メーカーの原材料コストが押し上げられました。原材料コストの上昇は、メーカーが最終製品の価格設定に敏感な消費者向け機器において、利益率を圧迫する可能性があります。
セグメント分析
2025年、リチウムコバルト酸化物市場において、バッテリーグレードは65.78%のシェアを占めており、2031年までCAGR9.74%で拡大すると予測されています。このセグメントは、わずかな材料のばらつきがセルの性能に影響を及ぼしうる、高級スマートフォンや携帯機器のサプライチェーン全体で厳格化された純度基準の恩恵を受けています。バッテリーグレードの材料には、一般的に、信頼性の高い製造を支えるために、高いコバルト純度、制御された粒子形態、および一貫したタップ密度が求められます。これらの特性により、動作電圧が4.45 Vを超える場合や、デバイスメーカーが固定された電池容量からより大きな容量を求める場合でも、セルの性能を維持することが可能となります。高級デバイスメーカーがバッテリーグレードの正極材を採用するのは、低グレードの原料では高電圧下で容量低下が早まる可能性があるためです。工業用グレードのリチウムコバルト酸化物は、セラミック用着色剤、磁性材料、触媒用途に用いられており、より安定しているもの、需要の伸びは緩やかな需要基盤を形成しています。
バッテリーグレードの需要は、正極材生産におけるコバルトの二次利用拡大に向けた取り組みによっても支えられています。中国は2025年8月にブラックマスの輸入規制を撤廃し、海外からの二次電池材料が国内の精製能力に流入することを許可することで、潜在的な原料供給源を拡大しました。この変更により、リチウムコバルト酸化物業界、特に精製および材料加工能力を有する生産者にとって、リサイクルコバルト原料の入手可能性が向上する可能性があります。DOWA ECO-SYSTEMは、2026年6月に使用済みリチウムイオン電池から硫酸ニッケルおよび硫酸コバルトを回収する統合プロセスを確立しました。回収された材料は、本格的な商業導入に先立ち、性能検証用のサンプルとして正極材メーカーに供給されました。統合回収システムは、未使用原料への依存度を低減し、調達オプションを多様化させ、バッテリーグレードメーカーの供給レジリエンスを向上させることができます。
地域別分析
アジア太平洋地域は2025年に52.86%の市場シェアを占めており、2031年までCAGR9.89%で拡大すると予測されています。中国は、コバルト精製、正極材生産、電池セル製造、および機器組立において中心的な役割を果たしています。この統合されたサプライチェーンが、リチウムコバルト酸化物市場における同地域の主導的地位を支えています。日本は、高精度の民生用電子機器および高純度の正極材料において、専門的な役割を維持しています。韓国は、確立された正極材料の製造能力を通じて、世界中のOEM(相手先ブランド製造)顧客に供給しています。また、この地域では、部品サプライヤー、電池セルメーカー、および機器組立メーカーの間で強固な連携が築かれています。
北米と欧州は、サプライチェーンの管理と差別化された技術に重点を置いた地域的な需要基盤を形成しています。北米では、先進製造への奨励策が現地の電池材料への投資を支えていますが、アジア以外における電池用リチウムコバルト酸化物の生産能力は依然として限定的です。欧州のバッテリー規制では、コバルトのトレーサビリティを含め、バッテリー材料に関するより詳細なサプライチェーン情報の提供が求められています。こうした要件は、調達経路が文書化され、監査可能な生産プロセスを有するサプライヤーにとって有利に働く可能性があります。北京イースプリング・マテリアル・テクノロジー社は、フィンランドのコトカに正極活物質工場を建設中であり、2027年に商業生産を開始する見込みです。
南米、中東・アフリカは需要が拡大しつつある地域であり、その消費は主に家電製品の普及と密接に関連しています。ブラジルとアルゼンチンでは、スマートフォンの利用拡大や国内での電子機器組立を通じて、地域での需要拡大が後押しされています。中東では、先進的な製造計画により、バッテリー材料に対する長期的な関心が生まれる可能性があります。コンゴ民主共和国は、酸化リチウムコバルトの消費国というよりも、コバルトの供給国として依然として重要な位置を占めています。同国の輸出割当の決定は、世界中の酸化リチウムコバルト生産者にとって、原材料の入手可能性やコストに影響を及ぼします。酸化リチウムコバルト市場において、この地域への依存は、主に供給側の考慮事項であり、現地の消費を牽引する要因というわけではありません。南アフリカはコバルト加工において支援的な役割を果たす可能性がありますが、商業化への準備状況は依然として不透明です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高級ポータブル電子機器における高密度な需要
- ウェアラブル端末、折りたたみ式端末、ドローン、および医療用インプラントの成長
- バッテリーグレードの純度とコーティング技術の革新
- ポータブルおよび分散型エネルギー貯蔵の拡大
- コバルト回収の経済性と循環型原料の入手可能性
- 市場抑制要因
- コバルト価格の変動性と供給の集中
- 高充電率における熱暴走のリスク
- LFP、NMC、NCAおよびコバルトフリー系材料による代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- バッテリーグレード
- 工業グレード
- 用途別
- 家庭用電子機器
- 電気自動車
- 医療用機器
- エネルギー貯蔵システム
- 電気通信
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Beijing Easpring Material Technology Co., Ltd.
- Cosmo Advanced Materials & Technology Co., Ltd.
- GEM Co., Ltd.
- Huayou Cobalt Co., Ltd.
- Hunan Changyuan Lico Co., Ltd.
- Hunan Shanshan Energy Technology Co., Ltd.
- NICHIA CORPORATION
- Nippon Chemical Industrial CO., LTD.
- POSCO FUTURE M
- Reshine New Material Co., Ltd.
- Tianjin B&M Science and Technology Co., Ltd.
- Umicore
- Xiamen Tungsten Co., Ltd.
第7章 市場機会と将来の展望


