


デオキシリボ核酸(DNA)ワクチン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Deoxyribonucleic Acid (DNA) Vaccines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154363
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
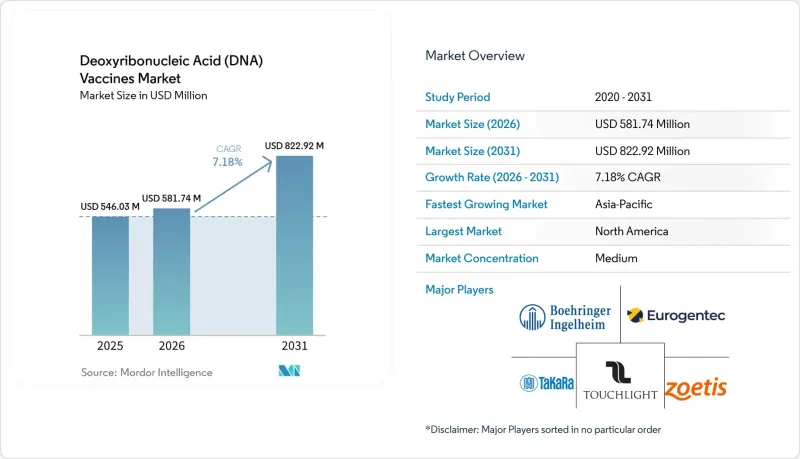
Mordor Intelligenceによると、デオキシリボ核酸(DNA)ワクチン市場の規模は、2025年の5億4,603万米ドルから2026年には5億8,174万米ドルへと拡大し、2026年から2031年にかけてCAGR7.18%で推移し、2031年には8億2,292万米ドルに達すると予測されています。
世界のデオキシリボ核酸(DNA)ワクチン市場の動向と洞察
新興および再興病原体への迅速な対応
DNAワクチンは、新たに選定された抗原配列を組み込んだ検証済みのプラスミド骨格を利用できるため、病原体の遺伝的特徴が特定された後の初期設計段階を短縮することが可能です。INOVIO社は、COVID-19への対応において、配列選定からヒトへの初回投与までを82日間で達成しました。ガーナで成人220名を対象に実施されたINO-4500の第1b相試験では、エレクトロポレーションを用いた皮内投与後に、測定可能な体液性および細胞性免疫応答が報告されました。この結果は、迅速対応プラットフォームが実用的な価値を持つ可能性のあるラッサウイルスなどの病原体に対する継続的な開発を裏付けるものです。また、アウトブレイクが発生して広範な展開が必要になる前に、備えのプログラムを通じて再利用可能な製造および規制に関する知見が蓄積されれば、DNAワクチン市場にもメリットがもたらされます。多くのmRNA製品よりも温度感受性が低いという特性は、コールドチェーンのインフラが限られている地域での使用をさらに後押しするでしょう。
拡大する治療用がんワクチンおよび個別化ワクチンのパイプライン
治療用DNAワクチンは、感染の予防ではなく、腫瘍特異的な変異に対する免疫応答を誘導するために開発されています。2026年の膠芽腫を対象とした第I相試験では、空間的に分散した最大40個のネオ抗原を標的とした個別化DNAワクチンから、ワクチン特異的なT細胞応答が報告されました。ネオ抗原ワクチンに関する調査では、持続的なT細胞免疫の可能性も示されていますが、臨床的有効性については各プログラムごとに評価する必要があります。Touchlight社は、2026年7月、同社の無細胞dbDNAプラットフォームを用いた、NEOVACC第I相個別化肺がんワクチン試験において、最初の患者への投与を開始したと報告しました。製造の迅速化により、進行が速い腫瘍に対して、患者特異的な製品がより実用的な選択肢となる可能性があります。この動きは、DNAワクチン市場における腫瘍学分野のCAGRが9.2%になるとの予測を裏付けるものです。
従来の注射法ではヒトにおける免疫原性が低い
従来の筋肉内および皮下注射では、多くのヒト用DNAワクチン候補において、免疫応答が弱くなりがちです。公表された臨床データによると、測定可能な応答を得るには2 mgのDNA投与量が必要となる可能性があるのに対し、mRNA COVID-19ワクチンでは30~100μgの投与量で済んでいます。DNAは細胞核に到達する必要がありますが、通常の注射ではこのプロセスを助けることはできません。エレクトロポレーションは細胞への取り込みを改善できますが、装置や投与に関する要件が追加されます。2025年の前臨床研究では、LNP製剤を用いたH5N1プラスミドDNAワクチンの投与後、マウスにおいて持続的な防御効果が報告されました。LNP製剤はこの制限を軽減する可能性がありますが、ヒトを対象としたプログラムにおいては、依然として臨床的検証とスケーラブルな製造プロセスが求められます。
セグメント分析
2025年、ヒト用DNAワクチンは売上高の61.83%を占めました。この割合は、HPV関連疾患、感染症、および腫瘍学における臨床活動を反映しています。ヒト用セグメントには、MERS-CoV、ラッサウイルス、エボラ、インフルエンザ、およびがんを対象としたプログラムが含まれます。残りの売上高は動物用ワクチンが占めており、同プラットフォームにおいて完全に商業化された製品実績の源泉であり続けています。犬のメラノーマ、馬の疾患、およびサケ養殖向けの製品は、製造および規制実務における基準点となっています。この実績は、開発者がDNAベースの製品をどのように製造・投与できるかを説明する上で役立っています。
ヒト用DNAワクチンの市場規模は、2026年から2031年にかけてCAGR8.51%で拡大すると予測されています。VGX-3100は2026年5月、中国の第III相臨床試験において良好なトップライン結果を報告しました。この試験には22の三次病院から207名の被験者が参加し、主要評価項目を達成しました。Fosun Wanbang社は2026年1月、8億人民元(1億1,300万米ドル相当)の契約に基づき、大中華圏における商業化権を取得しました。この契約には、前払い金およびマイルストーン支払い、さらに2桁のロイヤリティが含まれています。これらの条件は、アジア太平洋地域におけるヒト用DNAワクチン市場にとって有益な商業的参考事例となります。動物用プログラムは、より短い開発経路を経て進めることができ、異なるエビデンス要件が課されます。ヒト用製品が成熟するまでの間、動物用製品は引き続き重要な短期的な収益源となる見込みです。
2025年には、予防用ワクチンが売上高の65.38%を占めました。パンデミックへの備え、感染症の予防、そして確立された動物用医薬品の基盤が、この地位を支えました。治療用プログラムは、2031年までCAGR9.07%で成長すると予測されています。その成長は主に、ネオ抗原に対する免疫応答を誘導することを目的とした腫瘍学プログラムに起因しています。この用途は予防とは異なり、患者ごとに異なる構築体が必要となる場合があります。また、製造リードタイムや臨床エビデンスに対しても異なる要件が生じます。
個別化治療用ワクチンの場合、生検材料から完成した投与量に至るまでの製造を4週間以内に完了する必要があることがよくあります。NEOVACC試験は、この運用上のニーズに対応するために無細胞生産がどのように活用されているかを示しています。アレルギーや自己免疫疾患を対象とした治療プログラムは、依然として開発の初期段階にあります。入手可能な情報によると、非小細胞肺がんにおいては、患者の選定が重要な課題として挙げられています。したがって、治療用ワクチンが広く普及する前には、コンパニオン診断が必要となる可能性があります。がん治療候補薬が有意義な臨床的利益を確立できれば、DNAワクチン業界ではより高付加価値な製品構成が見込まれるでしょう。その機会は、依然として反応の予測、製造の一貫性、および保険者による承認に依存しています。
2025年時点で、プラスミドDNAは技術プラットフォームセグメントの72.16%を占めました。このシェアは、細菌発酵に基づく製造ネットワーク全体における確立されたcGMPの経験を反映しています。開発者は、後期臨床段階に入るプラスミド製品に対するプロセス上の要件を熟知しています。また、プラスミドDNAは2031年までCAGR9.18%で成長すると予測されています。この成長率は、特に腫瘍学および感染症分野における臨床プログラムの規模を反映したものです。とはいえ、送達方法の改善や製造プロセスの簡素化が必要であるという事実は変わりません。
線状DNAやミニサークルDNAは、従来のプラスミドに代わるものとして開発が進められています。これらは、抗生物質耐性マーカーや細菌発酵に伴う不純物に関する懸念に対処することができます。Touchlight社は、2025年1月に無細胞dbDNA製造に関するMHRAのGMP認可を取得しました。Applied DNA Sciences社は、2025年1月にLineaDNAのGMP施設の建設を完了しました。これらのプラットフォームは、プログラムが後期臨床試験段階に進むにつれ、開発者にさらなる製造の選択肢を提供する可能性があります。MIDGEベクターやDNAオリガミプラットフォームは依然として前臨床段階にあり、長期的な技術の選択肢を広げるものとなります。
地域別分析
2025年、北米は世界のDNAワクチン市場の38.12%を占めました。この地域には、臨床開発企業、プラスミドCDMO、および送達技術サプライヤーが集中しています。カナダおよびアルバータ州は、2025年にEntos Pharmaceuticals社のエドモントン製造プロジェクトに対し、1億9,850万米ドルを拠出しました。計画中の施設は、年間1,000万回分のワクチン生産能力を目標としています。米国では、INOVIO社が2026年第2四半期の進捗報告において、INO-3107の承認前査察が完了したと発表しました。メキシコは依然として小規模な参入国であり、その活動は国内の製品開発というよりは、政府による医療調達に重点が置かれています。
欧州は地域別で2番目に大きな市場です。2025年1月、MHRAはTouchlight社のハンプトン施設に対し、無細胞酵素法によるDNA製造に関する初のGMP認可を付与しました。INO-3107は、EMAの希少疾病用医薬品指定およびILAPプロセスに基づく英国のイノベーション・パスポートを取得しています。ドイツ、フランス、イタリアでは、生物製剤の製造体制が確立されています。NorthX Biologicsは、2027年までに予定されているNimvec AM510の初回ヒト試験に向けた準備を進めるAmarna Therapeuticsを支援しています。欧州の開発企業や学術団体も、同地域の臨床および製造面での基盤をさらに強化しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR8.76%で成長すると予測されています。インドは、「国家バイオファーマ・ミッション」の下、世界で初めて承認されたヒト用プラスミドDNAワクチンであるZyCoV-Dを通じて、重要な先例を確立しました。中国は、VGX-3100の第III相試験結果や、復星万邦(Fosun Wanbang)によるグレーターチャイナ地域での商業化契約を通じて、さらなる勢いを増しています。日本、オーストラリア、韓国は、パイプラインや臨床試験活動に貢献しています。中東・アフリカ、南米は依然として小規模な市場にとどまっています。公衆衛生システムの拡充に伴い、熱安定性はこれらの地域における長期的な機会を支える可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興および再興病原体への迅速な対応
- 拡大する腫瘍治療薬および個別化ワクチンのパイプライン
- 安定性が高く、拡張性のあるワクチンプラットフォームに対する需要の高まり
- 獣医学および人獣共通感染症予防の拡大
- パンデミック対策に向けた官民による資金調達
- あまり報じられていない事実:変異株および病原体プログラム間における抗原設計の再利用
- 市場抑制要因
- 従来の注射法に比べてヒトへの免疫原性が低い
- エレクトロポレーションに伴う処置の負担
- 限られた臨床実証実績および保険償還の先例
- 十分に報告されていない点:医療機器・ワクチン複合製品のCMCの複雑さ
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ヒトDNAワクチン
- 動物用DNAワクチン
- ワクチンの用途別
- 予防用DNAワクチン
- 治療用DNAワクチン
- 技術プラットフォーム別
- プラスミドDNAワクチン技術
- 線状DNAワクチン技術
- ミニサークルDNAワクチン技術
- その他のDNA構築体
- 提供方法別
- エレクトロポレーション
- 無針注射
- 吸引式投与
- 脂質およびナノ粒子による送達
- リポソームおよびポリマーによる送達
- その他の提供方法
- 投与経路別
- 皮内投与
- 筋肉内
- 皮下
- 経口および粘膜投与
- その他の投与経路
- 適応症別
- 感染症
- オンコロジー
- アレルギーおよび自己免疫疾患
- その他の人用適応症
- 獣医学的疾患
- エンドユーザー別
- 病院・クリニック
- 動物病院および診療所
- 政府および公衆衛生関連の供給業者
- 研究機関および学術機関
- 製薬・バイオテクノロジー企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Applied DNA Sciences, Inc.
- AnGes, Inc.
- AGC Biologics
- Aldevron LLC
- Boehringer Ingelheim Animal Health USA Inc.
- Eurogentec S.A.
- Enzene Biosciences Limited
- Entos Pharmaceuticals Inc.
- Genexine, Inc.
- GeneOne Life Science, Inc.
- INOVIO Pharmaceuticals, Inc.
- Ichor Medical Systems, Inc.
- LineaRx, Inc.
- NorthX Biologics AB
- PharmaJet, Inc.
- Takara Bio Inc.
- Touchlight Genetics Ltd.
- Takis Biotech S.r.l.
- VGXI, Inc.
- Waisman Biomanufacturing
- Zydus Lifesciences Limited
- Zoetis Inc.