


高温溶融塩ポンプ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-Temperature Molten-Salt Pumps - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154348
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
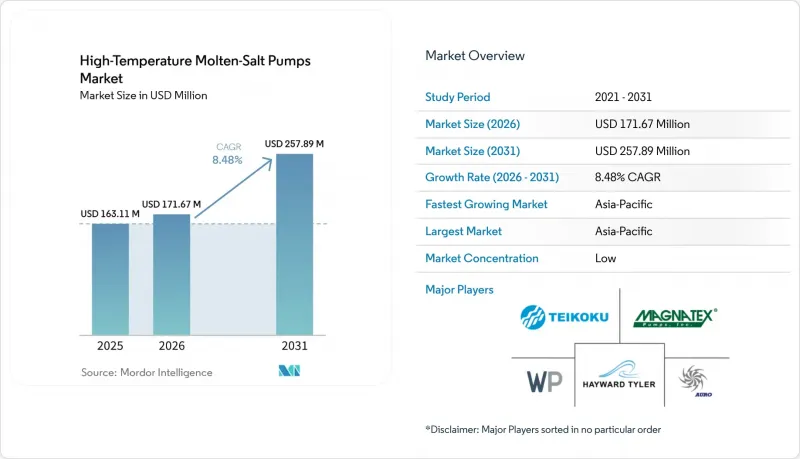
Mordor Intelligenceによると、高温溶融塩ポンプの市場規模は、2025年の1億6,311万米ドルから2026年には1億7,167万米ドルへと拡大し、2031年までに2億5,789万米ドルに達すると予想されており、2026年から2031年にかけてCAGRは8.48%となる見込みです。
世界の高温溶融塩ポンプ市場の動向と洞察
CSPおよび蓄熱容量の増加がポンプ調達を後押し
中国では2025年に、合計900 MWの集光型太陽熱発電(CSP)プロジェクト9件が系統連系され、累積設備容量は1,738.2 MWに達しました。一方、年末時点で合計3,000 MWに及ぶ25件のプロジェクトが建設中でした。この建設パイプラインは、高温溶融塩ポンプ市場にとって最も明確な短期的な需要基盤となっています。タワー型プロジェクトは中国の技術構成の71%を占めており、高温用と低温用のポンプセットを別々に必要とします。そのため、同等の発電容量を持つトラフ型プロジェクトと比較して、必要な設備数が上回る可能性があります。中国の2030年目標である15,000 MWは、2025年のベースからさらに13,300 MWの増設を意味します。また、2025年末には、2つの独立型350 MW太陽熱発電所の建設も開始されました。これらの新規導入により、高温溶融塩ポンプ市場には、設備およびサービス需要に関する明確なパイプラインが生まれています。2026年6月に稼働を開始した350 MWのCGN青海プロジェクトは、15時間・11,747 MWhの溶融塩蓄熱能力を備えており、ポンプシステムにおける現在の主要な調達事例となっています。
調整可能な再生可能電力の需要により、ポンプ需要は太陽光発電の枠を超えて拡大
系統運用事業者は、余剰電力を吸収し、需要が高まった際にエネルギーを放出するために熱貯蔵を利用しています。これにより、高温溶融塩ポンプ市場は太陽光発電設備の枠を超えて広がっています。過去に集光型太陽熱発電の実績があるポンプシステムは、独立した系統バランス調整や産業用熱供給設備にも適応させることができます。既存の設計ノウハウを活用することで、新たな蓄熱構成に向けたポンプの仕様決定に必要な作業を削減できます。これにより、高温溶融塩ポンプ市場のサプライヤーは、中核となる油圧プラットフォームを置き換えることなく、隣接する用途への展開が可能となります。スルザー社とハイム・エナジー社は2025年4月、既存の産業インフラ内で塩の移送に垂直タービンポンプを使用する、600°Cの溶融水酸化物蓄熱システムを開発するための提携を発表しました。中国では2026年7月、600 MWの石炭火力発電ユニットを改修した蒸気抽出式溶融塩蓄熱施設が稼働を開始しました。この施設は、100 MWのピークカット能力を備え、6時間以上の支援が可能です。こうした用途により、溶融塩循環設備は、より広範な電力システムの柔軟性向上プロジェクトの一環として位置づけられています。
塩化物塩の使用における腐食が次世代の性能を制限
第3世代の集光型太陽熱発電や先進原子炉の用途において、600°Cを超えるポンプ運転には塩化物塩が必要です。その腐食作用は、稼働中のほとんどの商用システムで使用されている硝酸塩塩のそれよりもはるかに強いものです。2024年に報告された米国エネルギー省およびオークリッジ国立研究所のプロジェクトによると、市販の軸受材料は、再設計なしでは塩化物塩ポンプに使用できないことが明らかになりました。このプロジェクトでは、ヘインズ244およびイットリア部分安定化ジルコニアを用いた試験インフラが開発されましたが、実規模の軸受試験が完了する前に終了してしまいました。別のエネルギー省の研究では、800°Cの塩化物溶融塩中において、IN625の腐食速度が年間1.1インチを超えると報告されています。こうした未解決の材料問題は、最も過酷な熱用途に対応できる高温溶融塩ポンプ市場において、短期的な展開を制限しています。また、これらの問題は、独自の供給上の制約を伴う独自開発のコーティングやサーメット複合材料への注目を向けさせることにもなっています。したがって、商業的に実証された塩化物塩ソリューションが、プロジェクト実施可能な規模に達するまでには、3年から5年を要する可能性があります。
セグメント分析
2025年時点で、遠心ポンプは高温溶融塩ポンプ市場規模の57.4%を占めました。この優位性は、北アフリカ、中東、および中国におけるパラボリックトラフ型および初期のタワー型プロジェクトの、高温および低温の塩ループでの確立された使用実績を反映しています。成熟した水力設計と、ISO 13709およびAPI 610規格への幅広い準拠により、これらのポンプは商業用硝酸塩プラントの調達チームにとって馴染み深いものです。これらは、プロジェクト運営者が確立された鋳造材料や保守慣行を重視する場面で使用されており、この導入実績が、プラントの長い稼働期間を通じて、交換需要や保守作業を支えています。
垂直タービンポンプは、2031年までCAGR10.2%で成長すると予測されており、これはポンプの種類の中で最も高い成長率です。これらのポンプは、深い浸漬により安定した吸込が確保され、吸込柱での凍結リスクが低減される2タンク式貯蔵システムに適しています。このような構成では、ポンプを塩面より12~20メートル下に設置する必要がある場合があります。スルザー社は2024年、中国における100MWのタワー型プロジェクトの熱回路および冷媒回路向けに、18メートルの垂直タービンユニットを供給しました。溶融塩原子炉においては、ゼロリーク設計の要件により従来のシャフトシールが使用できない場合があるため、缶形モーターポンプが小規模ながらプレミアムなニッチ市場を担っています。また、高温溶融塩ポンプ業界において、産業ユーザーが漏洩防止やメンテナンスの容易さを優先する場合、水中設置型、磁気駆動型、および缶形モーター設計の重要性も高まっています。
地域別分析
アジア太平洋は、2025年に高温溶融塩ポンプ市場の42.6%を占めており、2031年までCAGR10.5%で成長すると予測されています。中国は2025年に9つの集光型太陽熱発電プロジェクトで計900 MWを系統連系し、累積容量は1,738.2 MWに達しました。また、2030年の目標である15,000 MWは、2025年のベースから大幅な増設が行われることを示唆しています。また、中国の調達動向も、認定を受けた国内サプライヤーへとシフトしつつあります。江蘇双達(Jiangsu Shuangda)のRY(L)シリーズは、青海省のプラントで24ヶ月間の稼働を経て、2025年7月に中国機械工業連合会の認定を受けました。また、開泉(Kaiquan)は、寿航(Shou Hang)敦煌(Dunhuang)プロジェクトにおいて、高温・低温および温度調整ポンプの稼働を実証した後、2025年3月に同連合会の認証を取得しました。インド、日本、韓国では、産業用蓄熱および小型モジュール炉の準備により需要が増加していますが、2025年のこれら3カ国を合わせたシェアは、地域全体の供給量の10%を下回りました。
北米および欧州では、新たな太陽熱発電設備の増設よりも、原子炉の実証、集中型太陽熱発電施設の稼働、および産業部門の脱炭素化が主な原動力となっています。米国エネルギー省は、カイロス・パワー社の「ヘルメス」原子炉を支援しており、認可プロセスを推進するための「原子炉パイロットプログラム」を設立しました。欧州では、スペインやモロッコにおける太陽熱発電の保守業務に加え、2025年10月にハンガリーで稼働を開始した京都グループの56 MWh「ヒートキューブ」を含む新たな産業用蓄熱プロジェクトが進められています。スルザー社は、2027年3月の稼働が予定されているハイビュー・パワー社のキャリントン液体空気エネルギー貯蔵プロジェクト向けに、溶融塩ポンプ8基を供給しています。これらのプロジェクトにより、高温溶融塩ポンプの市場は、従来の太陽熱発電設備の枠を超えて拡大しています。
南米、中東・アフリカは、規模は小さいもの、独自の需要源となっています。サウジアラビアとアラブ首長国連邦(UAE)は、より広範なエネルギー多角化計画の一環として集光型太陽熱発電を活用しており、チリのアタカマ地域は、豊富な直射日射量に支えられ、集光型太陽熱発電および熱貯蔵の開発が進められています。モロッコでは、ヌール・ワルザザートIIIの高温溶融塩貯蔵タンクのアップグレードが進められており、南アフリカでは2024年にレッドストーン集光型太陽熱発電プロジェクトが送電網に接続されました。REN21の報告によると、2024年には中国および一部の確立された市場以外では、新たな集光型太陽熱発電プロジェクトの建設は開始されませんでした。このため、高温溶融塩ポンプ市場の調達は、活動が活発な限られた地域に集中したままとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CSPおよび蓄熱容量の増設
- 調整可能な再生可能エネルギーと系統の柔軟性要件
- 高温工業用熱利用の拡大
- 先進型原子炉実証プログラム
- シールレスおよび漏れ防止型ポンプ設計への需要
- 溶融塩ポンプ製造の地域別立地状況
- 市場抑制要因
- 塩化物環境下における腐食および侵食
- 凍結防止と熱サイクルによる複雑性
- 特殊合金およびセラミック軸受の供給制約
- 原子力およびCSPプロジェクトにおける長い認定サイクル
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- ポンプタイプ別
- 遠心ポンプ
- 縦型タービンポンプ
- キャンドモーターポンプ
- 水中ポンプ
- その他のポンプタイプ
- エンドユーザー別
- 集光型太陽熱発電所
- 熱エネルギー貯蔵システム
- 溶融塩原子炉
- 産業用熱およびプロセス用途
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Arvind Corrotech Ltd.
- AURO PUMPS Pvt. Ltd.
- Ebara Corporation
- Flowrox Oy
- Flowserve Corporation
- Hayward Tyler
- Hebei Tobee Pump Co., Ltd.
- ITT Inc./Goulds Pumps
- Jinan Huayang New Material Co., Ltd.
- Jinan Warwick Pump Co., Ltd.
- KSB SE & Co. KGaA
- Magnatex Pumps, Inc.
- Nagle Pumps, Inc.
- Process Pumps Corporation
- Pump-Aid Corporation
- Sulzer Ltd.
- Teikoku Electric Mfg. Co., Ltd.
- The Weir Group PLC
- WEM Pumps, LLC
- Wenesco, Inc.