


気管支痙攣:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bronchial Spasm - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154310
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
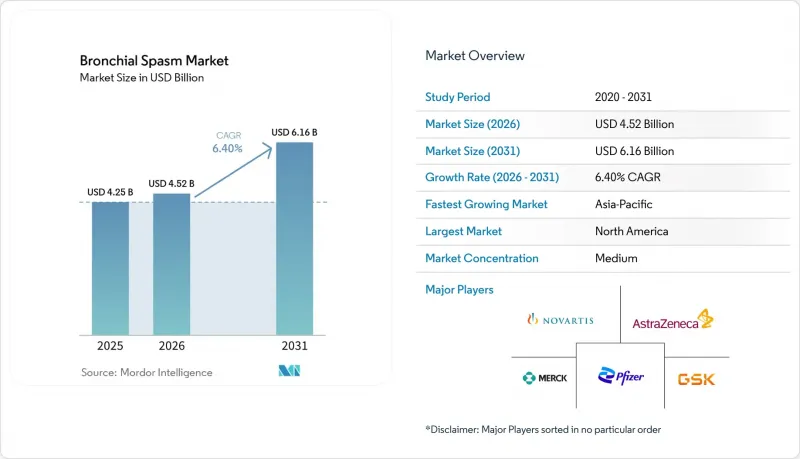
Mordor Intelligenceによると、気管支痙攣市場の規模は2025年に42億5,000万米ドルと評価され、2026年の45億2,000万米ドルから2031年までに61億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.40%となる見込みです。
世界の気管支痙攣市場の動向と洞察
喘息およびCOPDの負担増が、持続的な需要の底支えとなる
気管支痙攣市場は、長期的な呼吸器治療に対する持続的な需要の恩恵を受けています。世界保健機関(WHO)は2025年、世界中で2億5,000万人以上が喘息を抱えて生活していると発表しました。低・中所得国の薬局や病院の3分の2以上では、必須の吸入薬が入手できない状態が続いており、治療へのアクセスが制限されています。症例発見体制の改善や疾患登録制度の整備により、治療を受ける患者層を拡大できる一方、WHO欧州地域事務局の報告によると、世界のCOPD症例数は2020年から2050年の間に23%増加すると予測されています。
併用療法および長時間作用型気管支拡張薬療法への移行により、患者1人あたりの平均収益が向上
気管支痙攣治療市場は、より強力な症状管理を必要とする患者を対象とした併用療法へと移行しつつあります。2026年2月に発表されたKALOSおよびLOGOSの第3相臨床試験では、ブデソニド、グリコピロニウム、フォルモテロールの併用療法が、ICS-LABAの2剤併用療法と比較して、トラフFEV1を76 mL改善し、重度の増悪を14%減少させたことが示されました。米国胸部医学会(ACCP)は2026年1月、重症喘息における生物学的製剤による管理に関するガイドラインを発表し、体系的な治療切り替えの決定を支持しました。こうした動向は、医薬品、デバイス設計、臨床的エビデンスを統合した単一吸入器療法の商業的価値を高めています。
吸入器の誤用と治療遵守の不備が治療成果を阻害
吸入器の使用法の誤りや服薬遵守の不備は、気管支痙攣治療市場にとって依然として重大な制約要因となっています。2025年に実施されたコネクテッド吸入器データのレビューによると、救援薬の使用頻度が高いことはCOPDの増悪を予測する要因であることが判明しましたが、日常の診療ではこうした指標が見過ごされがちでした。誤った使用は、処方薬が適切に調剤されていた場合でも、維持薬や救援薬の有効性を低下させ、本来回避可能な急性期医療の利用につながりました。製造業者や医療提供者は、患者教育、デバイスに関する指導、適切なフォローアップを通じて、医薬品へのアクセスを支援する必要があります。
セグメント分析
気管支拡張薬は、症状の迅速な緩和や長期的な維持療法における幅広い使用に支えられ、2025年の治療総収益の52.56%を占めました。短時間作用型β2作動薬は急性気管支痙攣の管理において依然として不可欠であり、一方、長時間作用型β2作動薬は維持療法を支えています。抗コリン薬は、特にCOPDに伴う気管支痙攣に対して、確立された役割を維持しています。この幅広い治療基盤が、プライマリケア、専門医療、および急性期医療の各現場における需要を牽引しています。
コルチコステロイドは最も急成長している治療カテゴリーであり、このセグメントは2031年までCAGR9.15%で拡大すると予測されています。この成長は、好酸球性喘息やT2型高喘息への認識の高まり、および吸入コルチコステロイドと標的を絞った追加療法の併用によって支えられています。米国胸部医学会(American College of Chest Physicians)が発行した2025年版CHESTガイドラインには、重症喘息の管理における抗IL-5療法およびIL-4受容体拮抗薬が盛り込まれています。また、併用吸入剤や生物学的製剤の登場により、臨床的エビデンス、適格性検査、および保険償還の重要性がさらに高まっています。
吸入投与は、作用発現が速く、肺に直接到達するという利点に支えられ、2025年の治療総収益の47.76%を占めました。定量噴霧式吸入器(MDI)とドライパウダー吸入器(DPI)は、依然として主要なデバイス形式です。GSK社によると、世界中で毎年3億個のサルブタモール定量噴霧式吸入器が処方されているとのことです。また、メーカー各社は吸入器の推進剤による環境への影響を低減しています。アストラゼネカは2025年、現行の推進剤に比べて地球温暖化係数が99.9%低い推進剤「HFO-1234ze(E)」を使用した「Trixeo Aerosphere」について、英国で承認を取得しました。
経口投与は、2031年までCAGR8.80%で成長すると予測されており、気管支痙攣市場における投与経路の中で最も高い成長率を示しています。吸入療法では対処できない炎症経路を標的とする全身療法への需要が高まっています。この投与経路のカテゴリーに含まれる注射用バイオ医薬品は、重症喘息の治療法構成を変えつつあります。静脈内投与は、救急現場や病院環境において依然として重要な位置を占めていますが、ネブライザーの性能やエアロゾルの品質基準は、病院の購入決定や機器の仕様に引き続き影響を及ぼしています。
地域別分析
2025年、北米は治療総収益の42.44%を占め、地域別では最大の貢献度を示しました。米国には2,700万人の喘息患者がおり、年間で約1,000万件の喘息発作が発生しています。アストラゼネカは、2026年4月28日にFDAの承認を得た後、2026年7月に米国で喘息治療薬「BREZTRI Aerosphere」を発売しました。キエージ社の「TRIMBOW」は、2026年5月に成人の喘息の維持療法として承認されました。
欧州は気管支痙攣市場において第2位の規模を誇る地域でした。同地域のヘルスケア制度は呼吸器疾患治療への幅広いアクセスを提供していましたが、入札やジェネリック医薬品への切り替えにより、先発医薬品の価格には圧力がかかっていました。WHO欧州地域局の報告によると、30~74歳の人々における慢性呼吸器疾患による生産性損失は207億米ドルに上りました。キエーシ社は2026年7月31日、喘息を有する成人を対象とした単一吸入器による3剤併用療法「NEXThaler」について、欧州委員会から承認を取得しました。ドイツ、英国、フランス、イタリア、スペインが、同地域の治療量において大きなシェアを占めました。
アジア太平洋地域は、2031年までCAGR10.88%で拡大すると予測されており、これは気管支痙攣市場において最も高い成長率となります。中国とインドは、呼吸器疾患の負担が極めて大きいため、この成長の中心的な役割を果たしています。GSKの「トレレジー・エリプタ」は、2026年1月23日、中国の国家薬品監督管理局から成人喘息治療薬として承認を受けました。GSKによると、中国には4,600万人の成人喘息患者がいます。インドの「Jan Aushadhi」プログラムは、低価格の吸入器へのアクセスを拡大しており、一方、ブラジルの2025年の公的医療制度に関する決定や、チリの2025年12月にGES(一般医薬品制度)の下で導入された生物学的製剤の保険適用により、南米におけるアクセスが拡大しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 喘息および慢性閉塞性肺疾患(COPD)の負担の増加
- 大気汚染や職業上の刺激物質への曝露の増加
- 併用療法および長時間作用型気管支拡張薬療法への移行
- 手頃な価格のジェネリック吸入器の供給拡大
- 重症喘息および好酸球性喘息の診断件数の増加
- コネクテッド吸入器および在宅呼吸ケアの利用拡大
- 市場抑制要因
- 吸入器の誤用と治療遵守率の格差
- コルチコステロイドおよび気管支拡張薬に関連する安全上の懸念
- ジェネリック医薬品および入札に基づく調達による価格圧力
- 必須の吸入薬の入手状況の不均衡
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療別
- 気管支拡張薬
- 短時間作用型β2作動薬
- 長時間作用型β2作動薬
- 抗コリン薬
- コルチコステロイド
- 併用療法
- その他
- 気管支拡張薬
- 投与経路別
- 吸入投与
- 経口投与
- 静脈内投与
- 患者の年齢別
- 小児患者
- 成人患者
- 高齢患者
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア環境
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amphastar Pharmaceuticals, Inc.
- AstraZeneca PLC
- Boehringer Ingelheim International GmbH
- Chiesi Farmaceutici S.p.A.
- Cipla Limited
- Dr. Reddy's Laboratories Limited
- GSK plc
- Hikma Pharmaceuticals PLC
- Lupin Limited
- Merck & Co., Inc.
- Nephron Pharmaceuticals Corporation
- Novartis AG
- Organon & Co.
- Pfizer Inc.
- Sandoz Group AG
- Sanofi
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Limited
- Viatris Inc.
- Zydus Lifesciences Limited