


乗用車用シート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Passenger Car Seat - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154293
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
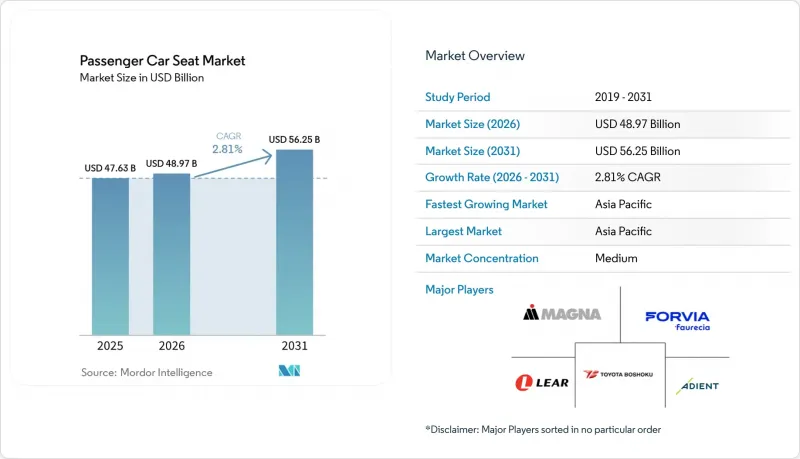
Mordor Intelligenceによると、乗用車用シート市場の規模は2025年に476億3,000万米ドルと評価され、2026年の489億7,000万米ドルから2031年までに562億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは2.81%となる見込みです。
世界の乗用車用シート市場の動向と洞察
プレミアムな快適性と電動シートの普及
自動車メーカー各社は、インテリアの差別化を図り、ソフトウェアによる継続的な収益源を開拓するため、中級モデルにマッサージ機能、ヒーター、換気機能、ゼログラビティリクライニング機能を組み込んでいます。アディエント社は2025年7月、GAC-Trumpchi社のPHEV M8向けに、3D揉み機能モジュールと柔軟な安全構造、OTAアップデート機能を組み合わせた機械式マッサージソリューションを発売しました。これは、3列シート構成における疲労軽減を目的としています。ヒュンダイ・トランシスは2026年1月、「サーキュラー・モビリティ・システム」を発表しました。このシステムは、BASF社の「エラストラン(Elastollan)」TPUを採用したモジュラー式シートを特徴としており、リサイクル可能性と、軽量化を実現する超臨界流体発泡技術を実現しています。2025年の上海モーターショーで披露されたフォルビアの「トランスフォーマー・シート」は、アルゴリズムによる調整機能を用いて無重力姿勢を実現し、快適性を固定されたハードウェア仕様ではなく、ソフトウェアで定義される機能として位置づけています。この動向により、OEM各社による「シート・アズ・ア・サービス(Seat-as-a-Service)」モデルの導入が加速しています。このモデルでは、購入者が月額料金を支払うことで、アプリを通じてマッサージモードの解除や硬さの調整が可能となり、サプライヤーや自動車メーカーにとって年金のような収益源を生み出しています。
EVが牽引するシートアーキテクチャの再設計
バッテリー式電気自動車(BEV)プラットフォームでは、トランスミッショントンネルが不要となり、フラットなフロアが実現される一方で、軽量化要件がより重視されるようになっています。フロア下へのバッテリー配置により、シート設計者はフレームの形状、重量配分、および熱管理の統合について再考を迫られています。マグナ(Magna)の「Cell-to-Seat」コンセプトは、バッテリーセルをシート構造に直接統合するもので、これにより車室内容積を最大20%拡大し、衝突時のエネルギー吸収性能を向上させています。フォルビアがタイに新設した製造施設は、同地域からの電気自動車輸出向けに、軽量フレームおよび統合型電子機器を生産するために特別に設計されています。こうした動向は、サプライヤー各社が、OEMが策定した電動化戦略に合わせて、生産能力を戦略的に再配置していることを浮き彫りにしています。同施設が先進的な軽量素材と組み込み電子システムに重点を置いていることは、電気自動車市場の進化する需要に応える上で、イノベーションと効率性がますます重要になっていることを示しています。
先進システムのコストと重量の高さ
マッサージ機能、乗員モニタリング、アダプティブセーフティ機能をシート構造に統合すると、1台あたり200~500米ドルのコスト増となり、部品表(BOM)の目標が厳格に管理されている量産セグメントでは、こうした先進機能の採用が困難になっています。アディエント社の「ModuGo」プラットフォームは、組立効率を36.3%向上させ、生産ラインの長さを72%短縮すると謳っていますが、初期の金型投資や設計の複雑さにより、その導入は、償却期間が数年にも及ぶ大量生産プログラムに限定されています。ミュンヘンで開催された「Automotive Seating Innovation 2025」カンファレンスでは、バイオ由来のフォーム、ヴィーガン素材のトリム、リサイクルフレームを採用した完全に持続可能なシートは、現在、従来の設計に比べて4~5倍のコストがかかることが指摘され、3万米ドル未満の価格帯をターゲットとするOEMにとって障壁となっています。電動シート機構は1台あたり8~12キログラムの重量増加をもたらし、EVの航続距離を推定0.5%~1.0%短縮することになります。この影響を相殺するため、サプライヤーは軽量アクチュエータや炭素複合材フレームへの投資を余儀なくされています。
セグメント分析
2025年、手頃な価格と修理のしやすさを背景に、標準シートは乗用車用シート市場の65.18%を占めました。コストに敏感な地域、公共機関の車両調達、および基本的な調整機能で機能要件を満たすエントリーレベルのグレードにおいては、依然として標準シートが主流となっています。大規模な製造により単価は最小限に抑えられ、フレームの軽量化やフォームパッドの薄型化といった継続的な改良により、原材料価格の変動にもかかわらず利益率は維持されています。また、標準設計はモジュール式のアップグレードにも対応しており、OEM各社は完全な再設計を行うことなく、ヒーター、クッション、センサーなどの機能を組み込むことが可能です。
2026年から2031年にかけてCAGR4.54%が見込まれる電動シートは、メモリープロファイル、腰部マッサージ、急速加熱機能を通じて、車内の機能性を向上させます。合理化されたモーターアセンブリと統合型電子制御ユニットによりコストが削減され、高級車セグメント以外への採用も促進されています。ソフトウェア主導のアーキテクチャが進化するにつれ、電動モジュールはファームウェア対応の状態で出荷されるようになり、将来のアップグレードを通じてライフタイムバリューを高めることが可能になります。これにより、電動シートは2030年以降、特にその価値が高価格帯と合致するSUVにおいて、販売台数の差を縮める立場にあります。
2025年には、人間工学に基づいた形状、横方向のサポート、および一体型エアバッグとの互換性により、バケットシート構成が乗用車シート市場シェアの60.21%を占めました。これらの設計には、通気性のあるクッション、アクティブボルスター、およびプラットフォームへの干渉を最小限に抑えた生体認証センサーが組み込まれています。これらの機能は主にスポーツカーや高性能車に採用されていますが、乗り心地やブランドイメージの向上を図るため、主流のクロスオーバー車でも採用が拡大しています。一体型通気口はクッション内の湿気を低減し、快適性と衛生面の要件を満たします。
バケットシート市場は、通勤時の疲労を軽減するためのウェルネス機能に注力するOEM各社の動きに牽引され、予測期間(2026年~2031年)においてCAGR4.79%で成長すると見込まれています。新興市場では、乗車定員とコスト効率を優先するため、商用バンやコンパクトカーにおいてベンチシートが依然として主流となっています。ベンチシートの3分の2に彫刻的な輪郭を施したハイブリッドデザインは、汎用性と人間工学を兼ね備え、手頃な価格を維持しつつファミリーカーのニーズに応えています。
地域別分析
2025年、アジア太平洋地域は乗用車用シート市場シェアの48.42%を占めており、2026年から2031年にかけてCAGR3.37%で成長すると予測されています。中国における電気自動車への注力が、軽量でソフトウェア対応のシートに対する需要を牽引しています。東南アジア各国政府は、税制優遇措置や関税免除の輸出ルートを通じて、海外からの投資を誘致しています。フォルビア(FORVIA)のタイ工場は、同地域が生産およびイノベーションの中心地としての役割を果たしていることを示しています。日本のティア1サプライヤーは、地域貿易協定を活用してアルミニウムフレームを関税なしで輸送しており、商品価格の変動にもかかわらず、コスト競争力を維持しています。
北米では、取引価格が高水準にあることを活かし、シートベースの生体認証モニタリングなどのプレミアム機能を組み込んでいます。金属に対する関税規制の可能性がコスト面での不確実性を生み出しており、サプライヤーは部品の現地調達を進め、プレス加工のパートナーを多様化させようとしています。後部座席のシートベルト着用リマインダーを含む、より厳格な米国の安全規制により、バックル状態センサーや児童存在検知アルゴリズムの採用が加速しています。これらの要件により、シート1席あたりの電子部品の搭載量が増加し、組み込みソフトウェアの専門知識を持つサプライヤーが有利になっています。
欧州では、ライフサイクルアセスメントや再生材料の使用基準を義務付けることで持続可能性に注力しており、合成皮革の採用が拡大しています。ドイツやスウェーデンの高級自動車メーカーは、自動運転車内空間に関する規制が明確化されることに先立ち、スイベルシートやラウンジシートといった構成を導入しており、今後さらに普及が進むと見込まれています。EUによるネットゼロサプライチェーンへの助成金は、シート用フォームをバインダーフリーの音響パッドにリサイクルするパイロットプロジェクトを支援し、循環型経済の目標推進に貢献しています。中東・アフリカ、南米の新興市場では、現地組立工場の拡大が進んでおり、現在はコスト効率に優れた標準シートが求められていますが、可処分所得の増加に伴い、電動式シートの需要拡大が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアムな快適性と電動シートの普及
- EVを契機としたシートアーキテクチャの再設計
- 健康状態をモニタリングするセンサー付きシート
- エアバッグとシートベルトの安全規制における統合
- サステナブル/ヴィーガン家具の需要
- OTAのオンデマンド機能による収益化
- 市場抑制要因
- 先進的なシートシステムの高コストと重量
- 原材料価格の変動
- コネクテッドシートに起因するサイバーセキュリティおよびプライバシー上のリスク
- 耐久性の向上による買い替えサイクルの長期化
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長予測および数量(単位)
- 技術別
- 標準座席
- 電動シート
- 座席タイプ別
- バケットシート
- ベンチシート
- トリム材別
- ファブリック
- 本革
- 合成皮革
- コンポーネント別
- アームレスト
- シートフレームおよび構造
- リクライニングチェア
- 空圧システム
- ヘッドレスト
- シートレール
- シートベルト
- 高さ調整装置
- サイド/カーテンエアバッグ
- その他
- 推進タイプ別
- 内燃機関
- バッテリー式電気自動車(BEV)
- ハイブリッド電気自動車(HEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adient plc
- Toyota Boshoku
- NHK Spring
- Grammer AG
- Brose Group
- Martur Fompak
- Lear Corporation
- Magna International
- Hyundai Transys
- Tachi-S
- Continental AG
- Katzkin Leather
- Fisher and Company
- Faurecia(FORVIA)
- TS Tech
- AISIN Corporation
- Ningbo Jifeng