


日本の電気自動車リース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Electric Vehicle Leasing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154283
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
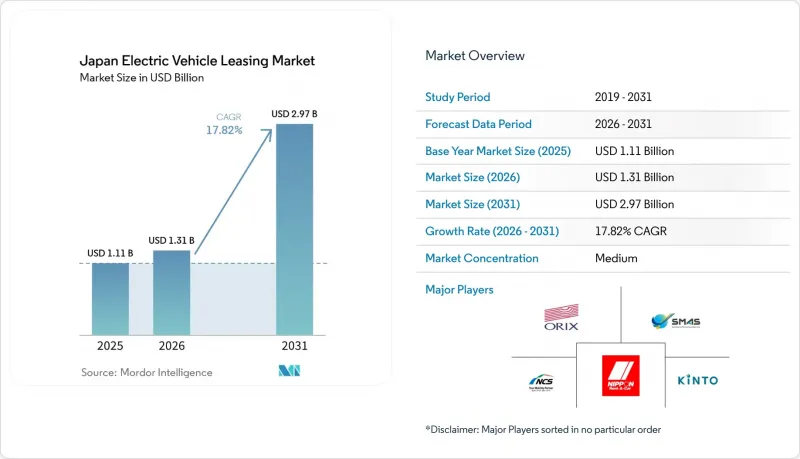
Mordor Intelligenceによると、日本の電気自動車リース市場規模は2025年に11億1,000万米ドルと評価され、2026年の13億1,000万米ドルから2031年までに29億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR17.82%で成長すると予想されています。
日本の電気自動車リース市場の動向と分析
EVリースに対する政府の補助金および税制優遇措置
日本の経済産業省は、2024年度から2025年度にかけて予算を計上しました。この資金は、充電インフラ整備事業を支援するとともに、バッテリー式電気自動車1台あたり最大130万円を支給する「クリーンエネルギー車補助金」を継続するために活用されます。この金額は、「グリーンスチールボーナス」の適用により増額される可能性があります。特に、この補助金額は、グリーンスチールボーナスの追加により増額される可能性があります。東京都では、マンション用充電器の費用の大部分を賄う助成金が設けられており、集合住宅におけるこれらの技術の導入が容易になっています。さらに、車両の2回目の車検以降に適用される全国的な重量税の免除措置により、残存価値の見通しが向上しています。これは、2代目以降の所有者が税負担の軽減という恩恵を受けるためです。このような期間限定の優遇措置により、特に基準が厳格化される前に、フリート管理者は注文を前倒しするよう促されており、その結果、日本の電気自動車リース市場の勢いがさらに高まっています。
企業のESG目標がフリートの電動化を加速
企業は現在、Science Based Targetsイニシアチブや投資家のスチュワードシップ・コードに沿って、電気自動車の導入を持続可能性戦略に組み込んでいます。NTTグループの「EV100」へのコミットメントを受けて、数多くの自治体を対象としたターンキー方式のリースプログラムが開始されました。この変化により、調達慣行は「機会主義的」なものから、厳格なコンプライアンス主導型へと移行しています。2025年箱根駅伝で披露されたトヨタの燃料電池車など、注目すべき導入事例は、国家レベルでの運用準備が整っていることを浮き彫りにしました。こうした注目度の高まりにより、サプライチェーンのパートナー各社は、契約を確保するために自社の事業運営の電動化を急ピッチで進めています。さらに、アンカーテナントによるネットワーク効果のおかげで、需要は当初の注文数を大幅に上回る勢いで急増しています。この動向は、リース事業者にとって複数年にわたる収益源を確固たるものにするだけでなく、ESGに関するプレッシャーを確実なリース案件のパイプラインへと転換させることにもつながっています。
不透明なEVの残存価値と高い減価リスク
バッテリー式電気自動車(BEV)は、バッテリーの健全性への懸念やモデルの急速な進化により、内燃機関車に比べて再販価値が低くなっています。リース会社は、バッテリーの状態を遠隔測定して健全性を確認し、保証期間が残っているリース満了車を販売しています。保険数理データの不足により、残存価値リスクが高まっています。バッテリーの劣化が予測を上回った場合、リース会社は損失を負担することになり、その結果、リース料が上昇し、日本の電気自動車リース市場における需要が減少する可能性があります。トヨタなどの自動車メーカーは、バッテリーの残存価値を確立するため、セカンドライフとしてのエネルギー貯蔵用途を模索しています。しかし、収益化の分散化、流通市場の流動性の低さ、およびバッテリー状態に関する開示の標準化が不十分な状況が続いているため、長期リース契約の普及は依然として妨げられています。
セグメント分析
2025年時点で、日本の電気自動車リース市場シェアの75.13%を乗用車が占めていますが、商用車は2031年までCAGR18.14%で成長すると予測されています。スズキとトヨタは、軽自動車の税制優遇措置を活用し、輸入競合他社よりも低価格な価格設定で小型商用バンを販売しています。ほとんどの市内ルートに適した航続距離を備えたこのモデルは、マイクロロジスティクス・ハブの需要を満たしています。一方、2027年度にデビュー予定の燃料電池軽トラックは、ゼロエミッションの運用範囲を地方路線にまで拡大することが期待されています。これは、これまでバッテリーの重量や充電による遅延が、当該ルートにおける生産性を阻害してきたことを考えると、非常に重要な意味を持ちます。
乗用車は、早期導入者の認知度向上において極めて重要な役割を果たしています。多数の会員基盤を持つ「タイムズカー」は、電気自動車からのデータを活用して残価算定アルゴリズムを精緻化し、オプションパッケージの企画を行っています。しかし、技術が急速に進化する中、法人顧客はモデルイヤーの陳腐化によるリスクを最小限に抑えるため、リース期間を短縮する傾向にあります。この動向は、日本の電気自動車リース市場に顕著な変化をもたらしており、商用車クラスへの注目が高まっています。
2025年、日本の電気自動車リース市場規模において、バッテリー式電気自動車(BEV)は67.34%のシェアを占めました。燃料電池車(FCEV)は、トヨタの第3世代スタックや岩谷産業の52カ所からなる水素ステーションネットワークに支えられ、2026年から2031年にかけて年率22.16%で拡大すると予測されており、これは各パワートレインの中で最も速いペースとなります。福島水素エネルギー調査フィールドでのグリーン水素の供給拡大や、国境を越えたOEM提携の形成に伴い、2030年までに水素価格は大幅に低下すると予測されています。この価格パリティが達成されれば、特に1日の走行距離が長い車両群において、燃料電池車がバッテリー式EVよりもコスト効率に優れる立場となり、それによって日本の電気自動車リース市場、とりわけ長距離物流分野での成長が促進されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVリースに対する政府の補助金および税制優遇措置
- 企業のESG目標が、車両の電動化を加速させています
- 官民による充電インフラの拡充
- 内燃機関車(ICE)と比較した電気自動車(EV)の総所有コストの低下
- OEMのバッテリー状態分析により、残存価値のリスクを低減
- 収益分配型リースを可能にするVehicle-to-Grid(V2G)料金制度のパイロット事業
- 市場抑制要因
- 不透明なEVの残存価値と、より高い減価リスク
- 集合住宅における個人用充電器の設置が限定的であること
- 長期リースに対する保守的な消費者金融文化
- 輸入に起因する納期変動
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- バッテリー式電気自動車
- プラグインハイブリッド電気自動車
- 燃料電池電気自動車
- エンドユーザー別
- 個人顧客
- 法人向け車両
- 政府機関
- ライドシェアおよび配送プラットフォーム
- 期間別
- 短期(1年未満)
- 中期(1~3年)
- 長期(3年以上)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ORIX Corporation
- Sumitomo Mitsui Auto Service Co., Ltd.
- Nippon Car Solutions Co., Ltd.
- Tokyo Century Corp.(Nippon Rent-A-Car)
- Toyota Financial Services Corporation(KINTO)
- Fuyo Auto Lease Co., Ltd.
- JA Mitsui Leasing, Ltd.
- Joycal Japan Co., Ltd.
- Marubeni Auto Leasing Corp.
- Hitachi Capital Auto Lease Corp.
- Nissan Financial Services Co., Ltd.
- Ayvens Group
第7章 市場機会と将来の展望



