


バイオメトリック車両アクセスシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biometric Vehicle Access System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154252
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
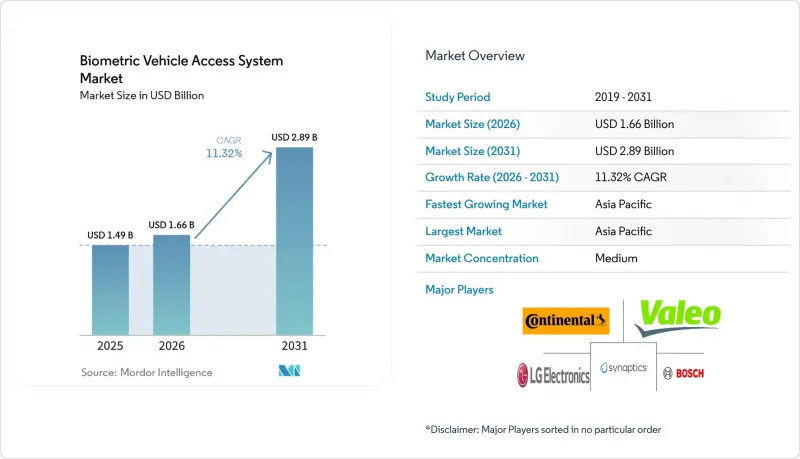
Mordor Intelligenceによると、生体認証車両アクセスシステムの市場規模は2025年に14億9,000万米ドルと評価され、2026年の16億6,000万米ドルから2031年までに28億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.32%となる見込みです。
世界の生体認証車両アクセスシステム市場の動向と洞察
中価格帯の自動車におけるスマートフォン並みの指紋センサーの普及
プレミアムスマートフォンから中価格帯の自動車に至るまで、静電容量式指紋センサーが普及したことで、従来は従来のキーシステムが主流だった価格帯においても、生体認証技術の導入が加速しています。インフィニオンが2024年10月に発売した、-40°C~+105°Cの温度範囲で動作する自動車用認定指紋センサーIC(CYFP10020A00およびCYFP10020S00)は、量産市場への展開に必要な技術的成熟度を実証しています。これらのセンサーは、既存のマイクロコントローラアーキテクチャと統合しつつトラックパッド機能も提供するため、コスト重視のセグメントをターゲットとするOEMにとって、実装の複雑さを軽減します。中価格帯の乗用車には、もともとスマートフォン向けに開発された静電容量式指紋センサーが搭載されつつあり、これにより単価が5米ドル未満に抑えられ、OEMは3万米ドル未満の車両でも生体認証によるアクセス機能を提供できるようになっています。
OEM各社によるパスワード不要の車内決済の推進
自動車メーカー各社は、生体認証機能を組み込み、燃料代、通行料、駐車料金、デジタルサービスなどの車内決済をシームレスに行えるようにしています。これにより、運転中にユーザーがパスワードを入力したり、支払い用カードを取り出したりする必要がなくなります。メルセデス・ベンツはVisaと提携し、「Mercedes me Fuel &Pay」システムを立ち上げました。これにより、ドライバーは車両のインフォテインメントシステムに統合された指紋認証を通じて、燃料代の支払いを承認できるようになりました。FORVIAの生体認証ソリューションは、Smart Eye社と共同開発され、2025年4月に実証実験が行われました。このソリューションにより、13社のOEMが展開する32の自動車ブランドに統合された200以上のアプリケーションにおいて、安全な決済やアプリへのアクセスが可能となり、生体認証によるアクセスが、継続的なソフトウェア収益への入り口として位置づけられています。
低コストの指紋リーダーにおける寒冷地での信頼性に関する課題
車両のドアハンドルやスタートボタンに搭載された静電容量式指紋センサーは、寒冷地において性能が低下します。寒冷地では、皮膚の導電率が30%から50%低下し、材料の熱収縮やバッテリー電圧の低下によりセンサーのドリフトが増加するためです。カールトン大学の研究では、管理された実験室環境下において、周囲温度と指紋認識精度の間に弱い相関関係があることが判明しました。しかし、メルセデスEQEのオーナー向けフォーラムに寄せられた実際のユーザーからの苦情によると、気温が-10°Cを下回ると認証失敗が繰り返し発生し、ドライバーは予備のキーフォブを使用せざるを得なかったことが報告されています。
セグメント分析
2025年には、指紋認証の市場シェアは45.23%を占めており、これはプレミアム用途向けのセキュリティ対策強化に向けた業界の進展を反映しています。虹彩認証は最も急成長している認証セグメントであり、2031年までのCAGRは27.58%と予測されています。この成長格差は、市場セグメンテーションを浮き彫りにしています。すなわち、一般車種ではコスト効率の高い指紋認証ソリューションが採用される一方、高級車や商用車では、セキュリティ実装コストが高いことを理由に、高度なマルチモーダルシステムが好まれています。顔認証および音声認証のセグメントは規模こそ小さいもの、特にハンズフリー操作やインフォテインメントシステムとの統合において、戦略的に重要な位置を占め続けています。プレミアムセグメントでは、高価値な取引のセキュリティを確保し、規制遵守要件を満たすために、生体認証方式を組み合わせたマルチモーダルおよび多要素認証(MFA)システムの採用がますます進んでいます。
コンチネンタル社がCES 2025で発表した「目に見えない生体認証センシングディスプレイ」は、統合型マルチモーダルシステムへの業界の動向を示しています。顔認識とバイタルサインモニタリングを組み合わせることで、これらのシステムは包括的な認証および安全ソリューションを提供します。このような統合により、単一モダリティシステムの限界を克服すると同時に、プレミアム価格設定を支える追加機能も提供されます。このセグメンテーションは、自動車業界がソフトウェア定義車両(SDV)へと移行している動向と一致しており、生体認証機能は無線アップデート(OTA)を通じて更新できるため、OEM各社はハードウェアの変更なしに新しい認証方法を導入することが可能になります。
2025年には、乗用車が市場の63.14%を占め、フリート運営事業者がコスト面よりもセキュリティ、規制順守、および運用効率を重視していることが浮き彫りになりました。商用車はCAGR21.43%を記録し、最も急成長しているセグメントとなりました。FMCSA(米国連邦自動車輸送安全局)が2025年にトラック登録における生体認証による本人確認の導入を計画していることから、その義務化が推進され、民生用アプリケーションに先駆けて商用車における生体認証の導入が加速すると予想されます。フリート用途では、一元化された調達と車両利用率の向上がメリットとなり、個人用車両と比較して生体認証システムへの投資対効果が高まります。商用車の生体認証システムは、多くの場合、フリート管理プラットフォームと統合されており、基本的な車両アクセス機能に加え、アクセス制御、ドライバーのモニタリング、コンプライアンス報告機能などを事業者に提供します。
商用車セグメントの成長は、生体認証システムが成熟し、生産量の増加によってコストが削減されるにつれ、乗用車への技術移転の可能性を示唆しています。ボッシュの「Fleet Management Xtended Access」システムは、商用アプリケーションがリモートアクセス管理や複数車両の認証といった分野でのイノベーションを促進し、それがひいては乗用車の開発に影響を与えることを示しています。この技術移転のパターンは、商用車が、最終的には乗用車アプリケーションにも普及する生体認証技術の進歩のための試験場としての役割を果たしていることを示しています。
地域別分析
アジア太平洋地域は、中国の自動車メーカーによる積極的な生体認証技術の導入と、スマート車両開発を支援する政府の政策に後押しされ、2025年の市場シェア30.47%および2031年までのCAGR18.61%の両方で首位を占めています。スマートコネクテッド車両に関する政府のロードマップでは、マルチモーダルな運転者識別が基盤となる要素として強調されています。地方自治体がこの機能をレベル3の自動運転評価基準に組み込むと、サプライヤーへの発注が増加します。台湾のLextar社は、AEC Q102規格に準拠したVCSELの量産を開始しており、国内および輸出市場への安定供給を確保しています。これによりコストが削減され、導入率の向上が促進されます。
北米は売上高で第2位を占めており、商用自動車運送事業者の免許更新に生体認証による本人確認を義務付ける規制が後押ししています。これにより、車両の改造プログラムが促進されています。デトロイトの自動車メーカーは、デジタルウォレットを中心としたサブスクリプション型の収益モデルを追求しており、一方、米国の消費者は、スマートフォンでの利用体験に慣れ親しんでいることから、給油機での顔認証による支払い(pay-at-pump)をますます採用しています。寒冷地での信頼性に関する課題により、センサーが-30°Cでも確実に動作するようになるまでは、中西部やカナダなどの地域での普及は限定的です。
欧州では、ISO/SAE 21434への準拠や、ドイツの高級自動車メーカー間の競合を原動力として、着実に進展しています。GDPR(一般データ保護規則)は、暗号化を伴うローカルデータ保存を義務付けており、これにより、ドライバー監視カメラにおけるエッジAIチップへのアーキテクチャ移行が進んでいます。ボッシュやヴァレオといったティア1サプライヤーは、「プライバシー・バイ・デザイン」を重視し、コンプライアンスコストをブランド上の強みへと転換しています。欧州の販売台数はアジアに後れを取っていますが、消費者がデジタルキーの共有と連動したシームレスな多要素認証を求めているため、同地域の平均販売単価は世界最高水準となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中価格帯の自動車におけるスマートフォン並みの指紋センサーの普及
- OEM各社が推進するパスワード不要の車内決済
- ISO/SAE 21434サイバーセキュリティに関する義務規定(2025年)
- ティア1サプライヤーの「Biometrics-as-a-Service」収益モデル
- ロボットタクシーにおける多要素・多モードアクセスに関する実証実験
- MFAシステムに対する保険割引
- 市場抑制要因
- 低コスト指紋認証リーダーにおける寒冷地での信頼性に関する課題
- GDPRおよびCCPAに基づくデータプライバシー訴訟リスク
- 世界のスプーフィング・テスト基準の欠如
- VCSELの供給不足がサプライチェーンに及ぼす影響
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 比較分析(製品、財務、特許、価格設定)
- スタートアップ・エコシステム分析
- 市場参入シナリオ(ビジネス環境のしやすさ、事例研究)
- 市場のエントロピー(新製品の発売、M&A、合弁事業)
第5章 市場規模と成長予測
- 認証方式別
- 指紋認証
- 顔認識
- 虹彩認証
- 音声認識
- マルチモーダル/MFA
- 車両タイプ別
- 乗用車
- 商用車
- コンポーネント別
- ハードウェア
- ソフトウェア/AIスタック
- 販売チャネル別
- OEM工場出荷時装備
- アフターマーケット/レトロフィット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics
第7章 市場機会と将来の展望



