


インドの電子パワーステアリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Electronic Power Steering - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154224
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のインドの電動パワーステアリング市場規模は21億4,000万米ドルと推定されており、2025年の20億1,000万米ドルから拡大し、2031年には29億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 6.38%で成長すると見込まれています。
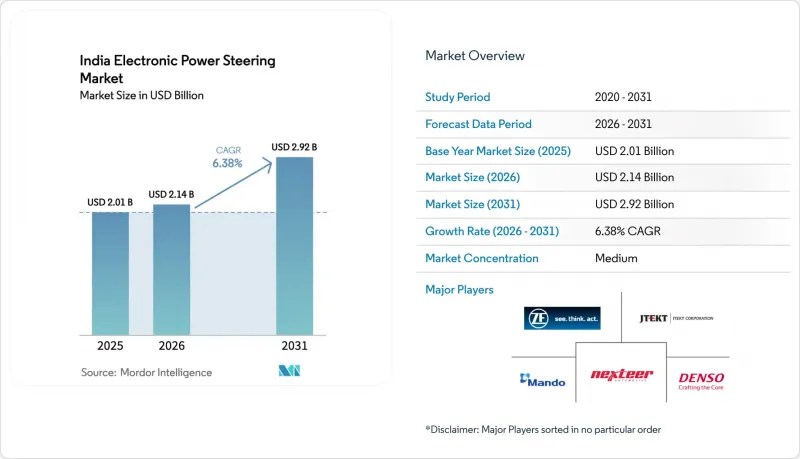
インドの電子パワーステアリング市場の動向と洞察
乗用車生産台数の急増
ヒュンダイの生産能力拡大やタタ・モーターズの複数州にわたる事業拡大に支えられ、2024-25会計年度の国内乗用車組立台数は430万台に達しました。生産台数の増加により、インドの電動パワーステアリング市場のサプライヤーは規模の経済効果を享受でき、単位当たりのコストを削減し、コンパクトハッチバックにおいてもコラムアシストシステムの導入が可能となっています。SUVやMPVが生産シェアを拡大するにつれ、高トルクアシストへの需要も高まっています。タミル・ナードゥ州、マハーラーシュトラ州、ハリヤーナ州にまたがる地域クラスター化により、現地化されたサプライチェーンが促進され、ジャスト・イン・タイムの迅速な納品と現地調達率の向上が可能となっています。CRISILは、2026会計年度の乗用車生産台数の伸びは最小限にとどまると予測しており、これにより電動ステアリングユニットに対する中期的な需要が持続すると見込まれています。
厳格な安全規制(AIS 145、CMVR)
AIS 145では、電子安定性制御、車線逸脱警告、自動緊急ステアリングなどの機能が義務付けられており、これらにはEPSが提供する精密なモーター制御のみが必要です。そのため、OEM各社は追加コストにかかわらず、油圧式ユニットの段階的廃止を加速させています。改定されたCMVR規則では、ステアリング応答に関する基準がさらに厳格化されており、これにより電子制御への移行がさらに加速しています。従来は油圧式に依存していた商用車メーカーも、規制に準拠するため電動ソリューションの試験導入を進めています。また、これらの安全機能にはより高い処理能力が必要であるため、ECUの需要も増加しており、その結果、1台あたりの半導体搭載量も間接的に増加しています。
エントリーカーにおけるHPSとの単価比較
50万インドルピー未満のハッチバック車において、電動パワーステアリングのコストは油圧システムよりも4分の1高くなっています。予算を重視する地方の購入者は、長期的な燃料費の節約効果に依然として懐疑的であり、これがエントリーグレードにおけるEPSの普及を妨げています。原材料価格の高騰によりすでに圧迫されているOEMの利益率では、このコスト差を吸収することは困難です。しかし、自動車部品PLI(生産連動型奨励金)に基づくセンサーやBLDCモーターの国内製造に対する優遇措置により、その差は縮まりつつあります。サプライヤーは、ECUの現地生産が拡大するにつれて、数年以内にコストがわずかに低下し、価格差が縮まり、この制約が緩和されると予想しています。
セグメント分析
2025年、インドの電動パワーステアリング市場において、コラムアシスト方式が56.63%のシェアを占めました。これは、コンパクトおよびミッドサイズ車プラットフォームにおいて、コストパフォーマンスのバランスが優れていることを反映しています。このセグメントの優位性は、シャーシの再設計要件が最小限に抑えられていることにも支えられており、OEM各社は既存の油圧式プラットフォームへ迅速に後付けが可能です。一方、ラックアシスト方式は、ステアリングの精度と高いトルクが不可欠なプレミアムSUV向けに提供されています。ピニオンアシスト方式は、これら2つの間を埋めるニッチな位置を占めており、特にロードフィールの洗練度が優先されるセダン用途で採用されています。ステア・バイ・ワイヤは現在、搭載率が1%未満ですが、CAGRが6.45%であることから、OEM各社の関心が高まっていることがうかがえます。実際、ヒュンダイやレクサスは2025年のオートエキスポでコンセプトモデルを披露しました。規制当局による承認が、大衆向けブランドにおける採用率を高める転換点となるでしょう。
間接的なメリットも現れています。ステア・バイ・ワイヤはステアリングシャフトの干渉を排除するため、前面衝突ゾーンのエネルギー吸収機構の再設計や、より大型のインフォテインメントディスプレイの搭載が可能になります。JTEKTなどのサプライヤーは、単一のアクチュエータが故障した場合でも方向制御を維持するフェイルセーフアルゴリズムを開発しており、潜在的な安全上の懸念に対処しています。規制の明確化、特に冗長電源に関する基準が定まれば、ステア・バイ・ワイヤはラックアシストの領域にも進出していくでしょう。コラムアシストは、コスト重視のモデルを支える基盤となり、インドの電動パワーステアリング市場において引き続き主力製品であり続けるでしょう。
2025年時点で、インドの電動パワーステアリング市場においてステアリングコラムは34.74%のシェアを占めていました。これは、あらゆるEPSシステムに機械式または電子式のコラムが必要とされるためです。しかし、ADASの統合にはより高い処理能力が必要となるため、電子制御ユニットは2031年までCAGR6.51%で市場を牽引していく見込みです。最新のインフィニオン社製Aurixマイクロコントローラは、ISO 26262 ASIL-D安全規格に対応しており、自動車用ファームウェアの無線(OTA)アップデートを可能にし、リコールコストを大幅に削減します。また、トルク・角度センサーも誘導型設計へと進化しており、磁石を排除することで精度が向上しています。
予測期間中、ソフトウェア定義型自動車が普及するにつれ、車両1台あたりのECUの平均コスト構成比は飛躍的に上昇する見込みです。KPITやTata Elxsiといった国内サプライヤーは、新しいステアリング機能の市場投入期間を短縮するミドルウェアを提供しています。こうした動向により、半導体設計会社、組み込みソフトウェア企業、ステアリングシステムメーカーが一つの屋根の下で協力するエコシステムが形成され、製品サイクルが加速するとともに、インドの電動パワーステアリング市場の競争力が強化されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 乗用車生産台数の急増
- 厳格な安全規制(AIS 145、CMVR)
- 低燃費駆動系への需要
- 車両保有台数の電動化
- OEMによる現地化の推進がEPSの採用を後押し
- L3レベルの自動運転に向けたステア・バイ・ワイヤの試験運用
- 市場抑制要因
- エントリーカーにおける単価の上昇とHPSの比較
- 輸入に依存する半導体サプライチェーン
- Tier-2/3サービス技術者の不足
- 熱帯気候下における熱的信頼性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- コラムアシストEPS(C-EPS)
- ピニオンアシストEPS(P-EPS)
- ラックアシストEPS(R-EPS)
- 統合型ステア・バイ・ワイヤ
- コンポーネントタイプ別
- ステアリングコラム
- トルク・角度センサー
- 電気モーター
- 電子制御ユニット(ECU)
- その他(配線、ベアリング、ハウジング)
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- SUVおよびMPV
- 小型商用車(LCV)
- 中型・大型商用車(MHCV)
- 乗用車
- 販売チャネル別
- OEM向け
- アフターマーケット/レトロフィット
- モーター技術別
- ブラシ付き直流モーター
- ブラシレスDC(BLDC)モーター
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- JTEKT Corporation
- Nexteer Automotive
- DENSO Corporation
- ZF Steering Gear(India)Ltd
- Mando Automotive India(Anand Group)
- Robert Bosch GmbH
- Infineon Technologies AG
- Rane Group
- NSK Ltd.
- Hyundai Mobis
- Showa India
- Continental AG
- Thyssenkrupp Presta
- JNS Instruments
- Remsons Industries
- HL Mando
- Valeo
- Hitachi Astemo
- Timken India
- ATMA(Amalgamated Transmissions)
第7章 市場機会と将来の展望



