


米タンパク質:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Rice Protein - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 357 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154213
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米タンパク質市場の規模は2026年に3億8,553万米ドルに達し、2031年までに5億3,405万米ドルまで拡大すると予測されており、CAGRは6.73%となる見込みです。
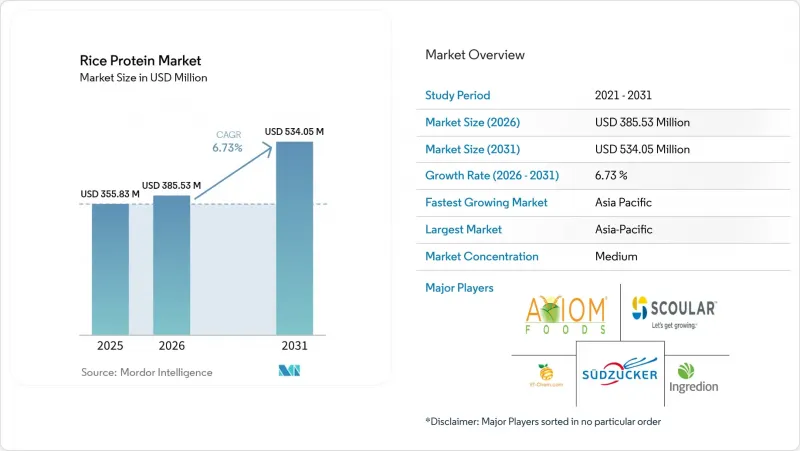
世界の米タンパク質市場の動向と洞察
スポーツ栄養分野における植物性タンパク質の需要拡大
査読付き試験によると、ロイシンを併用して補給した場合、筋肉タンパク質合成率はホエイと同等であることが示されており、これがアスリートの間での米タンパク質市場の拡大を後押ししています。北米および欧州の専門小売業者は、完全なアミノ酸プロファイルを提供するために、米とエンドウ豆やヘンプを組み合わせたブレンド製品の棚スペースを拡大しています。加水分解された製品は、粉っぽい口当たりを和らげ、即飲用シェイクにおける食感に関する不満の解消に寄与しています。Axiom Foods社は、臨床データを活用し、「Oryzatein」を乳糖不耐症の消費者向けの低アレルギー性オプションとして位置付けています。そのため、風味に関する課題が依然として障壁となっているもの、スポーツ栄養分野は米タンパク質市場全体のおよそ2倍のペースで成長しています。
増加するヴィーガンおよび乳糖不耐症の消費者層
世界人口の約65%から70%が、ある程度の乳糖不耐症を示しており、東アジア系の人々の間ではその有病率が90%を超えています。この遺伝的実情に加え、フレクシタリアン食の台頭により、食品メーカーは乳製品中心の製品の配合を植物性タンパク質に置き換えるよう迫られています。ヴィーガン・ソサエティの最新調査によると、2024年の英国では約200万人、すなわち人口の3%が、自らをヴィーガンと認識しているか、あるいは植物由来の食事を実践しています。米タンパク質は、主要な8大アレルゲンを本質的に含まず、特定の市場で遺伝子組み換え(GMO)への懸念がある大豆に比べて「クリーン」なラベルイメージを持っているため、この層に支持されています。しかし、植物性ミルクやヨーグルトの用途において、よりクリーミーな食感を実現するオート麦、アーモンド、エンドウ豆由来のタンパク質との競合により、このセグメントの成長は抑制されています。乳化性や保水性を向上させるための酵素改質に投資するサプライヤーは、乳製品代替品のイノベーションパイプラインにおいて、他を圧倒するシェアを獲得することになるでしょう。
エンドウ豆や大豆タンパク質と比較した高い生産コスト
米粒のタンパク質含有量は重量比で7%~9%であるのに対し、大豆は35%~45%、イエローピースは20%~25%です。つまり、同量の分離タンパク質を得るためには、加工業者は4倍から6倍の原料を処理しなければなりません。この量の不均衡により、アルカリ抽出や酵素加水分解の工程において、エネルギー、水、酵素のコストが押し上げられます。砕米は割安で取引されていますが、タンパク質分離装置の資本集約度の高さや、デンプンや繊維を除去するための多段階精製が必要であることから、利益率は圧迫されています。2024年11月、イングレディオンとラントマンネンが、2027年の稼働開始を予定しているスウェーデンにおける1億ユーロ以上のエンドウ豆タンパク質製造施設を発表したことは、競合他社がコストに敏感な食品メーカーを取り込むために、マメ科植物由来の生産能力を拡大している実情を如実に示しています。米タンパク質サプライヤーは、物流コストを最小限に抑えるために精米所に抽出プラントを併設すること、および低アレルギー性が価格プレミアムをもたらし、高い原材料コストを吸収できるプレミアム用途(乳児用調製粉乳、スポーツ栄養食品、化粧品)をターゲットにすることで、この不利な状況を部分的に相殺することができます。
セグメント分析
2025年、アイソレートは米タンパク質市場シェアの49.30%を占めました。これは、スポーツドリンクや植物由来のシェイクで求められる、ほぼ中性の味と80%以上のタンパク質純度によって後押しされたものです。加水分解米タンパク質は、溶解性を高め、胃での吸収を促進するペプチドサイズのおかげで、年率7.70%の成長率を示し、最も急成長している形態となっています。タンパク質含有率60%~70%の濃縮物は、コスト重視のベーカリー製品やスナック製品で依然として人気がありますが、各ブランドがアイソレートが提供する高タンパク質を謳うことを追求するにつれて、そのシェアは低下しつつあります。押出成形によって製造されるテクスチャード米タンパク質はニッチな市場ですが、アジアの肉代替品において着実に採用が進んでいます。一次加水分解にアルカラゼ、苦味低減にフレーバーザイムといった多段階酵素処理を採用するサプライヤーは、高齢者向けおよび臨床栄養分野でプレミアム価格を設定することができ、この能力が2031年まで加水分解米タンパク質市場の規模を支えると予想されます。
濃縮物とテクスチャード製品を合わせると、2025年の販売量の約半分を占めていますが、エンドウ豆や大豆からのコスト圧力により、その成長は抑制されています。加水分解製品は、アレルゲン性を最小限に抑えたい乳児用調製粉乳ブランドから注目されていますが、加工コストの高さから、低価格帯製品での使用は限定的です。2025年1月に発売されたAxiom Foods社の「Oryzatein 2.0」アイソレートは、透明な飲料中でも沈殿せず、白く粒子のない粉末であることで、性能の基準を引き上げています。長期的な動向は、加水分解プロセスを経済的に拡大し、残留する苦味をマスキングして消費者の受容性を維持できるかどうかにかかっています。
地域別分析
アジア太平洋地域は2025年に世界売上高の33.87%を占め、2031年までCAGR7.53%を記録すると予測されており、これは地域別で最高水準となります。豊富な砕米に加え、仏教やヒンドゥー教の食習慣に沿った植物由来の肉製品の消費拡大が、成長の基盤となっています。湖南省や江西省の中国メーカーは、低品質の穀物を80%の分離タンパク質に加工し、輸出しています。インドでは、バスマティ米以外の輸出が時折禁止されることで供給が逼迫していますが、都市部の消費者が乳糖を含まないタンパク質を求めるにつれ、国内需要は増加しています。日本と韓国では、乳児用調製粉乳や化粧品に使用される有機・低ヒ素の分離タンパク質に対し、高価格が形成されています。米国農務省(USDA)は、2025年まで米の供給が十分にあると予測しており、政策の変動があっても米タンパク質市場を支えるものと見込まれます。
北米と欧州を合わせると、スポーツ栄養食品や植物由来の乳児用調製粉乳に支えられ、2025年の市場価値の約45%を占めています。FDAのヒ素基準により、米国の需要は認証を受けた供給業者に集中しており、参入障壁が高まっています。欧州のタンパク質市場は多様化が進んでおり、2025年4月にBENEO社が5,000万ユーロを投じて稼働を開始したソラマメ加工工場や、Ingredion社とLantmannen社が今後稼働を予定しているエンドウ豆加工施設により、マメ科タンパク質をめぐる競合が激化しています。そのため、米タンパク質サプライヤーは、シェアを維持するために価格ではなく、低アレルギー性を差別化要因としています。
南米、中東・アフリカは依然として発展途上ですが、将来性は高いと言えます。ブラジルではヴィーガンコミュニティが拡大しており、UAEの食料安全保障施策は植物性タンパク質の現地生産を後押ししています。製粉インフラや消費者の認知度が限られているため、当面の生産量は抑制されていますが、健康意識の高まりにより、2028年以降は需要が拡大する可能性があります。すべての地域において、現地の食品加工向けに汎用濃縮物を、輸出向けに認証済み分離タンパク質を供給する二重のサプライチェーンを運営するサプライヤーは、規制の相違や価格変動への敏感さに対するリスクをヘッジすることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スポーツ栄養分野における植物性タンパク質の需要の高まり
- ヴィーガンや乳糖不耐症の消費者層の拡大
- 低アレルギー性乳児用栄養食品に対する好意的な規制
- 高水分肉代替品の押出成形における米タンパク質の機能的優位性
- 砕米ストリームのアップサイクリングによるコスト面でのメリット
- 「クリーンラベル」のポジショニングがブランドの差別化を強化します
- 市場抑制要因
- 高い生産コストとエンドウ豆・大豆タンパク質との比較
- ざらついた口当たりが、特定の飲料での使用を制限しています
- 酸性マトリックスにおける溶解性の低さ/機能性の低さ
- ヒ素に関連するサプライチェーンの精査およびロット返品
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額および数量、2021年~2031年)
- フォーム別
- 濃縮物
- 単離株
- テクスチャード/加水分解
- エンドユーザー別
- 食品・飲料
- ベーカリー
- 飲料
- 食肉・家禽・水産物および肉代替製品
- スナック
- パーソナルケア・コスメ
- サプリメント
- 高齢者向け栄養および医療用栄養
- スポーツ/パフォーマンス栄養
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Axiom Foods Inc.
- ET Chem
- Sudzucker AG
- The Scoular Company
- Ingredion Incorporated
- Kerry Group plc
- Shafi Gluco Chem(pvt)Ltd.
- Golden Grain Group Ltd.
- Shaanxi Fuheng(FH)Biology Co. Ltd.
- The Green Labs LLC
- AIDP Inc.
- BENEO GmbH
- Nutribiotic
- Rizsource International
- Roquette Freres
- Bioway(Xioan)Organic Ingredients
- Anhui Shunxin Shengyuan Biotech
- Hubei Jiayuan Group
- RiceBran Technologies
- Suzhou Dongyuan Bio-Chem
- Hebei Tianxu Biotech
- Wuxi Jinnong International
- A. Costantino & C. spa