


チョコレート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chocolate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 386 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154204
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
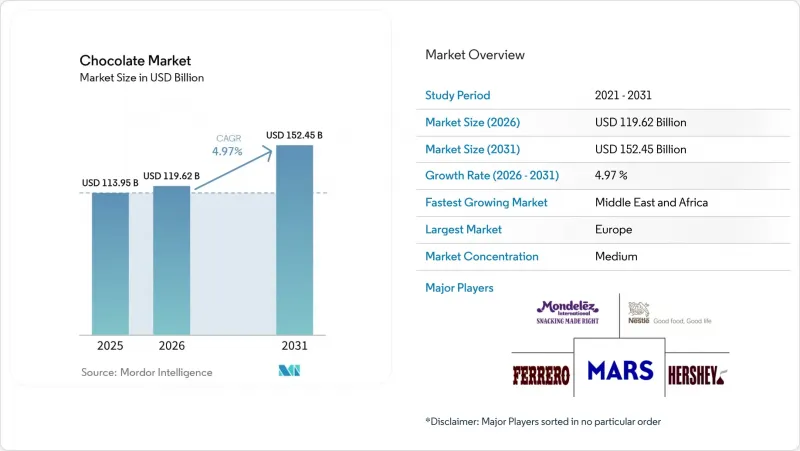
Mordor Intelligenceによると、チョコレート市場の規模は2025年に1,139億5,000万米ドルと評価され、2026年には1,196億2,000万米ドルに拡大し、2031年までに1,524億5,000万米ドルに達すると推定されています。
2026年から2031年までの期間におけるCAGRは4.97%となる見込みです。
世界のチョコレート市場の動向とインサイト
プレミアム化とクラフトチョコレートブーム
世界のチョコレート市場の主要な市場促進要因の一つは、プレミアム化とクラフトチョコレート・ムーブメントへの注目が高まっていることです。これは、大量生産された製品よりも、高品質で職人技が光り、倫理的に調達された製品を好む消費者の傾向が強まっていることを反映しています。消費者は、独自の風味、高いカカオ含有量、そして本物の産地ストーリーを持つチョコレートにますます惹かれており、これにより贅沢な体験が向上し、割高な価格でも購入する意欲が高まっています。この動向は成熟市場で特に顕著であり、シングルオリジン、ビーン・トゥ・バー、限定版のチョコレートに対する需要が高まっています。これには、多くの場合、透明性の高い調達慣行や持続可能性への取り組みが伴っています。クラフトチョコレートの持つ感情的・体験的な魅力は、プレミアム化をさらに後押ししており、これらの製品は個人的な贅沢品としてだけでなく、贈り物としても位置づけられています。各ブランドは、ストーリーテリング、革新的なパッケージング、厳選されたフレーバーのラインナップを通じて、他社との差別化を図っています。例えば、2025年6月には、受賞歴のあるシングルオリジンチョコレートと倫理的な調達への取り組みで知られるプレミアムチョコレートブランド「Cacao Hunters」が米国で発売されました。これは、クラフトチョコレートの市場の可能性と、プレミアムで倫理に重点を置いた製品への注目度の高さを浮き彫りにするものです。
フレーバーの革新と世界の味の探求
消費者が従来のミルク、ダーク、ホワイトといった種類を超えた、ユニークで冒険心あふれる、文化的なインスピレーションに満ちたチョコレート体験をますます求めるようになる中、味の革新と世界の味の探求が市場を牽引する上で極めて重要な役割を果たしています。メーカー各社は、スパイス、植物由来の素材、フルーツ、ナッツ、地域の特産品など、多種多様なエキゾチックな食材を取り入れることで限界を押し広げ、変化し続ける消費者の嗜好に応え、競合の激しい市場で際立つ独自の製品を生み出しています。この動向は、体験型の消費に対する需要の高まりによってさらに後押しされており、チョコレートは多様な食文化の影響を探求し、原産地の物語を解き明かすための媒体へと変貌を遂げています。例えば、2024年11月、リンツはデュッセルドルフで、ドバイにインスピレーションを得た限定版のピスタチオチョコレートバーを発表しました。この製品は、中東の風味とプレミアムチョコレートをシームレスに融合させ、欧州の消費者を魅了しています。これは、ブランドが文化的インスピレーションを戦略的に活用して、製品の魅力を高め、消費者とのより深い関わりを育み、世界の展開を拡大していることを示す好例です。
砂糖および菓子類に対する規制圧力の高まり
チョコレート市場は、砂糖や菓子類に対する規制圧力の高まりにより、大きな制約に直面しています。世界各国の政府は、肥満や糖尿病などの健康上の懸念に対処するため、より厳格な措置を講じています。これらの措置には、砂糖税、パッケージ前面への栄養成分表示、子供向けマーケティングの規制、および糖分含有量の制限などが含まれます。このような規制により、メーカーは製品の配合を見直し、糖分を減らすか、代替甘味料を使用することを余儀なくされますが、これを効果的に管理しなければ、味や食感、そして消費者の受容度に影響を及ぼす可能性があります。さらに、これらの規制への準拠は、特に、規制要件が地域ごとに異なる中で多様な製品ポートフォリオを管理する大規模な生産者にとって、運営面やコスト面での課題をもたらします。こうした課題は、規制順守とブランドアイデンティティの維持、および消費者のロイヤルティの維持とのバランスを取る必要性によって、さらに複雑化しています。全体として、これらの規制上の圧力は、製品開発の柔軟性を制約し、生産コストを押し上げ、主要市場における従来の高糖分チョコレート製品の販売を減少させる可能性があり、その結果、より健康的な代替品や革新的な製品への移行を促す可能性があります。
セグメント分析
2025年、ミルクチョコレートとホワイトチョコレートはチョコレート市場における優位性を維持し、総売上高の約64.54%を占めました。この実績は、消費者の高い親しみやすさ、幅広い層への訴求力、そして様々な消費シーンでの汎用性によって支えられました。特にミルクチョコレートは、そのまろやかな甘さ、クリーミーな食感、そしてカカオと乳製品のバランスの取れた風味により、依然として最も広く受け入れられている形態です。これらの特性により、先進国および新興地域のいずれにおいても、子供、初めてチョコレートを試す消費者、そして一般大衆の購買層にとって特に魅力的な製品となっています。ホワイトチョコレートは、市場シェアは小さいもの、贅沢なイメージと風味の適応性により、このセグメントを補完しています。ナッツ、フルーツ、キャラメル、フレーバー入りのフィリングなどの具材を混ぜ込む際のベースとしてよく使用されます。ミルクチョコレートとホワイトチョコレートは共に、日常的なスナック、贈答用、季節限定の詰め合わせ、衝動買いといった分野で高い浸透率を誇っており、特にスーパーマーケット、コンビニエンスストア、トラベルリテールチャネルにおいてその強みを発揮しています。
ダークチョコレートは、2026年から2031年にかけてCAGR5.34%という堅調な成長が見込まれており、これは「贅沢感」と「健康効果」を兼ね備えた製品への消費者の嗜好の変化を反映しています。ミルクチョコレートやホワイトチョコレートとは異なり、ダークチョコレートは、カカオ含有量が高く、糖分が少なく、フラボノイドなどの天然由来の抗酸化物質を含んでいることから、より健康的な「贅沢」として位置づけられるようになってきています。こうした特性は、健康志向の消費者や高齢層の消費者に強く共感を呼んでいます。このポジショニングにより、特に先進国市場において、ダークチョコレートは「時折の消費」から、より日常的なスナックや機能性のあるおやつとしての場面へと移行しています。さらに、ダークチョコレートは「クリーンラベル」「ヴィーガン」「植物由来」といった動向ともよく合致しています。多くの製品が天然の乳製品不使用であるため、乳糖不耐症の方やフレキシタリアンの方にとっても魅力的な選択肢となっています。
2025年には、タブレットやバーがチョコレート売上高の約48.18%を占め、最も主流で広く消費されているチョコレート形態としての地位を際立たせています。この優位性は、主にその利便性と摂取のしやすさに起因しています。タブレットやバーは持ち運びが容易で、手が汚れにくく、様々な消費者層にとって外出先でのスナックとして適しているからです。また、その標準化された形状と割って食べやすいサイズにより、摂取量の管理も容易であり、消費者は楽しみながら摂取量を調整することができます。これは、健康意識の高まりや、意識的な間食習慣への関心の高まりと合致しています。さらに、タブレットやバーは、多様なフレーバー、食感、カカオ含有量を提供することで幅広い好みに応え、伝統的な好みを持つ消費者から冒険心のある消費者までを魅了しています。スーパーマーケット、コンビニエンスストア、オンラインプラットフォームでの広範な入手可能性は、世界中の消費者におけるそのアクセスのしやすさと人気をさらに強めています。
プラリネやトリュフは、日常的なスナックというよりは、プレミアムで贅沢、かつ贈り物向けのチョコレート製品として確固たる地位を築いていることから、CAGR 4.98%で成長すると予測されています。この成長は、お祝い事や体験型の消費に対する需要の高まりと密接に関連しており、特に祭り、祝日、特別な行事の際には、消費者がより高い価値と感情的な魅力を感じる製品を優先する傾向があります。このセグメントは、職人技による手作り感、革新的なフィリング、そしてアルコールを配合したもの、フルーツ、ナッツ、シングルオリジン・カカオなどの洗練されたフレーバープロファイルによって恩恵を受けており、これらが差別化を促進し、プレミアム価格設定を支えています。さらに、豪華なパッケージ、専門チョコレート店の拡大、トラベルリテール、そしてプレミアムなオンラインギフトプラットフォームの台頭により、プラリネやトリュフの認知度と入手しやすさが高まっています。
地域別分析
2025年のチョコレート市場における総売上高の約43.56%を欧州が占めました。これは、同地域に深く根付いたチョコレートの消費文化と、プレミアム製品に対する強固な伝統に支えられたものです。この地域では、特にベルギー、ドイツ、スイス、フランス、英国などの国々において、チョコレートが日常の贅沢品として、また人気のギフト選択肢として、長年にわたり文化的に受け入れられてきたことが強みとなっています。また、欧州は、その職人技、シングルオリジンの原料調達、そしてプレミアムな配合で世界的に認知されており、販売数量と売上高の両方の成長に寄与しています。この強みを裏付けるように、経済複雑性観測所(OEC)によると、ベルギーは2024年に40億2,000万ユーロ相当のチョコレートを輸出しており、同地域が世界の主要な消費拠点であると同時に、高付加価値のチョコレート製品の重要な輸出国としての役割を果たしていることが強調されています。
中東・アフリカ(MEA)は、文化的、人口統計的、規制上の要因が相まって、CAGR5.96%を記録し、最も急速に成長しているチョコレート市場です。同地域におけるチョコレートの消費は、ラマダン、イード、結婚式、おもてなしを目的とした贈答といった行事に密接に関連しており、こうした場面では高級な箱入りチョコレートや詰め合わせが特に好まれています。この成長はさらに、湾岸協力会議(GCC)加盟国の可処分所得の増加、プレミアムブランドや輸入ブランドへの需要の高まり、そして高級チョコレート店や専門店による小売網の拡大によって支えられています。さらに、ハラール認証を受けたチョコレート製品の採用が進んでいることで、ブランドは地域の食習慣を遵守しつつ大衆市場の消費者にアピールできるようになり、プレミアムセグメントとメインストリームセグメントの両方における成長を促進しています。
北米とアジア太平洋地域では、チョコレート市場において対照的でありながらも相互に補完し合う成長パターンが見られます。北米では、市場が成熟しているにもかかわらず、一人当たりの消費量の高さと、プレミアム化、ダークチョコレートの普及拡大、植物由来や低糖レシピの革新といった動向とのバランスを保つことで、価値主導の着実な成長を維持しています。一方、アジア太平洋地域では、都市化や食生活の西洋化、そして中国、インド、日本、東南アジアなどの国々において、チョコレートがスナックや贈答品として広く受け入れられるようになったことを背景に、急速な成長が見られます。小容量パッケージ、現地に合わせたフレーバー、高級なギフト用アソートなどが、ブランドによる同地域での消費拡大を後押ししており、欧州が依然として市場シェア全体をリードしている中でも、アジア太平洋地域は長期的な成長の重要な原動力としての地位を確立しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化とクラフトチョコレート・ムーブメント
- フレーバーの革新と世界の味の探求
- 贈答や季節的な消費機会の拡大
- 持続可能かつ倫理的なカカオ調達に対する需要の高まり
- クリーンラベルおよび天然原料を用いた製品再配合
- チョコレートの加工技術の進歩
- 市場抑制要因
- 砂糖および菓子類に対する規制圧力の高まり
- アレルギーや食事制限の増加
- 低糖質・低カロリーなライフスタイルへの消費者の志向の変化
- カカオ価格の変動とサプライチェーンの混乱
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ダークチョコレート
- ミルクチョコレートおよびホワイトチョコレート
- フォーム別
- タブレットおよびバー
- 成形ブロック
- プラリネおよびトリュフ
- その他の形態
- 価格帯別
- マス
- プレミアム
- 成分タイプ別
- 乳製品ベース
- 植物由来
- シングルオリジン
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- オンラインリテールストア
- コンビニエンスストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mars, Incorporated
- Mondelez International Inc.
- Nestle S.A.
- Ferrero International SpA
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprungli AG
- Yildiz Holding(Godiva/Ulker)
- Lotte Corporation
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport(Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
第7章 市場機会と将来の展望



