


アドテクノロジー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Ad Tech - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125717
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アドテクノロジー市場の規模は2025年に8,980億米ドルと評価され、2026年の9,900億米ドルから2031年までに1兆5,900億米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは10.05%となる見込みです。
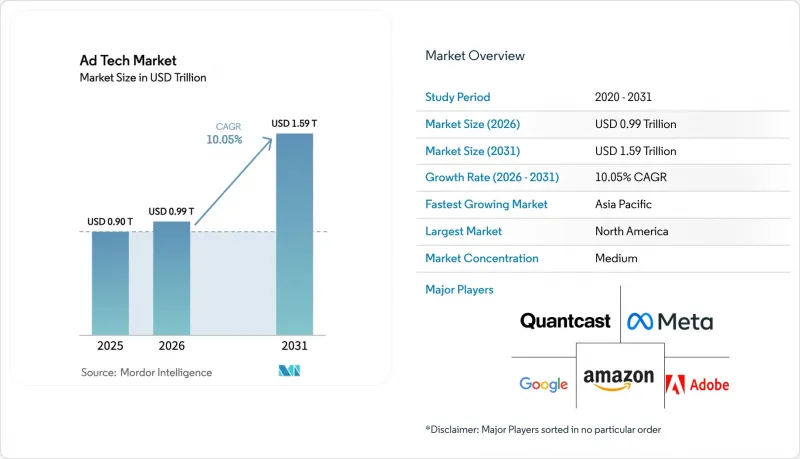
本レポートは、プラットフォーム別(DSP、SSP、アドエクスチェンジ、DMP、その他)、広告フォーマット別(検索広告、ディスプレイバナー、動画広告、ソーシャルメディア、Eメール、その他)、デバイスプラットフォーム別(モバイルデバイス・スマートフォン、デスクトップ・ノートパソコン、コネクテッドTV・OTTデバイス、その他)、エンドユーザー産業別(小売・eコマース、BFSI、医療・医薬品、メディア・エンターテイメント、IT・通信、自動車、教育、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアドテクノロジー市場の動向と洞察
CTV主導のプログラマティック広告の急増
ストリーミングパブリッシャーは、インベントリをダイレクトインサートオーダーからオープンオークションへと移行させており、現在、プログラマティックCTVはブランド予算総額の17%を占めています。The Trade Deskのオペレーティングシステム「Ventura」は、バイヤーにとってのフリークエンシーキャッピングとオーディエンスリーチを向上させると同時に、パブリッシャーの技術関連コストを削減します。小売メディアのデータセットとの統合により、視聴行動と購入を結びつける決定論的アトリビューションが実現します。調査対象の広告主の95%以上が、CTVへの予算配分を現状維持または拡大する計画であり、経済の変動の中でも需要が堅調であることを示しています。統一IDフレームワークを備えたプラットフォームは、プレミアム動画広告枠への優先的なアクセス権を獲得しており、これがアドテクノロジー市場全体におけるサプライパスの最適化を加速させています。
サードパーティクッキーの廃止
Chromeによるクッキーの段階的な廃止や、EUの同意文字列に関する判決により、ファーストパーティ識別子への移行が加速しています。Googleの「プライバシーサンドボックス」は、初期テスト段階において、パブリッシャーにとって最大33%の収益ギャップが生じています。そのため、マーケターはコンテクストターゲティングの予算を増額し、個人識別子を使用せずにターゲティング機能を維持できるクリーンルーム統合を採用しています。認証済みの取引データを保有する小売業者は、広告主からの関心の高まりから恩恵を受けており、一方、小規模なパブリッシャーは、CPMを維持するためにセマンティックシグナルモデルを活用しています。将来を見据えたアクティベーションワークフローの構築を目指すオムニチャネルブランドにとって、顧客データプラットフォーム(CDP)の導入は標準プラクティスとなっています。
クロスデバイスアイデンティティグラフを制約する世界各国のプライバシー法
2024年3月の欧州司法裁判所の判決により、同意文字列は個人データと分類され、IAB Europeは共同管理者となり、サプライチェーン全体でコンプライアンスの負担が増大しています。デジタル市場法(Digital Markets Act)による新たな義務により、あらゆるデータ利用に対して明確なオプトインが求められるようになり、クロスデバイス識別子のパフォーマンスが低下しています。ゲートキーパープラットフォームはクリックレベルの透明性を提供しなければならず、競争上の優位性はプライバシーネイティブなコンテキストソリューションへと移行しつつあります。多くの大手広告主は、EUにおけるリターゲティング広告費に上限を設け、追加資金を厳選された市場に振り向けており、これによりアドテクノロジー市場の短期的な成長の可能性は低下しています。
セグメント分析
アドエクスチェンジは2025年の広告費の63.62%を占め、オープンオークション全体の流動性を支えています。デマンドサイドプラットフォーム(DSP)は規模は小さいながらも、バイヤーが運用コストを削減する自動最適化を好むことから、年率12.08%の成長を遂げています。企業広告主が予算の大部分をセルフサービス型ワークフローへ移行するにつれ、DSPが占めるアドテクノロジー市場の規模は2031年にかけて大幅に拡大すると予測されています。アマゾンのDSPはすでに同社の広告売上高のほぼ3分の1を占めており、コマースデータとプログラマティック入札の相乗効果を浮き彫りにしています。
これに対し、サプライサイドプラットフォーム(SSP)は、サプライパスの最適化をさらに深化させることで対応しており、PubMaticは取引されるインプレッションの半数以上を、手数料率が引き下げられた優先パイプラインを通じて流しています。サードパーティクッキーが消滅すると、小規模なデータ管理プラットフォーム(DMP)ベンダーは存在意義を失い、事業を閉鎖するか、より大規模なプラットフォームに吸収されることになります。MicrosoftがスタンドアロンのDSP事業からの撤退を計画していることは、機械学習の革新に追いつくために必要な資本集約度の高さを示しています。競争のハードルが高まるにつれ、プラットフォームの統合が進み、アドテクノロジー市場におけるロングテールのプロバイダ基盤が縮小すると予想されます。
検索は2025年に収益の38.15%を占め、AIを活用したマルチモーダルなクエリ解釈により、コマースに関連する検索結果を表示することで、依然としてCAGR11.92%で拡大を続けています。CTVやモバイルアプリに支えられた動画フォーマットは、静的なディスプレイ広告からブランド広告予算を徐々に奪っています。ソーシャルメディアの成長は、特に健康や金融といったデリケートなカテゴリーにおけるコンテンツポリシーの厳格化により、頭打ちになりつつあります。
ゲーム内・拡張現実(AR)での広告掲載は、まだ初期段階ではありますが、高いエンゲージメントを示しており、家電ブランドからの試験的な予算を引き付けています。Eメール広告は、識別子の制限を回避する認証済みデータセットのおかげで、依然として堅調です。GoogleのGeminiプラットフォームは、会話型の応答にネイティブ検索広告を組み込むことが期待されており、ユーザーの意図を妨げることなく、新たな広告枠のプールを創出すると考えられます。アドテクノロジー市場は、バナーインプレッションから、没入型環境全体で測定可能な成果を約束する体験中心のフォーマットへと、進化し続けています。
地域別分析
北米は、成熟したインフラ、広告主の高度知見、ストリーミング支出を301億米ドルに押し上げたCTVの堅調な普及に支えられ、2025年の売上高の40.12%を占めました。大規模な小売メディアネットワークや高度なアイデンティティフレームワークが、この地域の優位性を強固なものにしていますが、一方で、各州で制定されつつあるプライバシー関連法規により、コンプライアンス上の摩擦が生じています。米国に本社を置く技術ベンダーは、知的財産権の出願件数の大部分を占め、ベンチャー資金の大部分も集めており、アドテクノロジー市場におけるリーダーシップをさらに確固たるものにしています。
アジア太平洋は、モバイルファーストの消費者行動、5Gカバー率の拡大、eコマース活動の急増に後押しされ、CAGR12.16%で最も急速に成長している地域です。GSMAの推定によると、モバイル技術は2023年に同地域のGDPに8,800億米ドルを貢献しており、2030年には1兆米ドルに達すると予測されています。中国のスーパーアプリエコシステムは、決済、ソーシャル、コンテンツを統合しており、インド、インドネシア、ベトナムの広告主が現在採用しつつあるモデルとなっています。規制への取り組みは依然として多様ですが、ほとんどの管轄区域ではデジタルメディアへの外国投資を引き続き奨励しており、アドテクノロジー市場の長期的な勢いを維持しています。
欧州では、包括的なプライバシー法によりクロスデバイスターゲティングが制限される一方で、コンテクスト型やコホートベースモデルにおけるイノベーションが促進され、緩やかな成長が見られます。測定プロトコルの標準化を背景に、小売メディアへの支出は2026年までに250億ユーロに達すると予測されています。南米と中東・アフリカは、ブロードバンド普及率の向上と現地コンテンツ制作の増加を特徴とする、導入初期段階の成長曲線を示しています。南米におけるプログラマティック広告費は、2017年の52億米ドルから2023年には168億米ドルへと増加しました。一方、MENA(中東・北アフリカ)地域のデジタル広告費は、2022~2025年にかけて5倍に拡大する見込みです。これらの動向は、アドテクノロジー市場の世界の展開が拡大していることを裏付けています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米のCTV主導のプログラマティック広告の急増
- サードパーティクッキーの廃止によるファーストパーティデータソリューションの普及加速
- AIを活用したダイナミッククリエイティブの最適化によるROASの向上
- 小売メディアネットワークによるファーストパーティのショッパーデータの収益化
- GDPR型規制による欧州でのコンテクストターゲティングの後押し
- アジア全域でリッチなモバイル動画広告を可能にする5Gの展開
- 市場抑制要因
- クロスデバイスアイデンティティグラフを制約する世界各国のプライバシー法
- 新興市場における広告詐欺の手口の高度化
- 供給チャネルの複雑化による透明性確保コストの上昇
- データエンジニアリング人材の深刻な不足
- 技術展望
- 広告プラットフォームにおけるデジタルトランスフォーメーション
- 位置情報コンテキスト連動型広告の進展
- 規制展望
- ポーターのファイブフォース分析
- マクロ経済の逆風がデジタル広告費に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- デマンドサイドプラットフォーム(DSP)
- サプライサイドプラットフォーム(SSP)
- アドエクスチェンジ
- データ管理プラットフォーム(DMP)
- その他
- 広告フォーマット別
- 検索広告
- ディスプレイバナー
- 動画広告
- ソーシャルメディア
- Eメール
- その他
- デバイスプラットフォーム別
- モバイルデバイス・スマートフォン
- デスクトップ・ノートパソコン
- コネクテッドTV・OTTデバイス
- その他のデバイス(スマートスピーカー、ウェアラブル端末)
- エンドユーザー産業別
- 小売・eコマース
- BFSI
- 医療・医薬品
- メディア・エンターテイメント
- IT・通信
- サービス
- 自動車
- 教育
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
第6章 競合情勢
- 戦略的動き(M&A、提携、資金調達)
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.
- Meta Platforms, Inc.
- Amazon.com, Inc.
- The Trade Desk, Inc.
- Microsoft Corporation
- Adobe Inc.
- Yahoo Inc.(Apollo Global Managementが所有)
- Magnite, Inc.
- PubMatic, Inc.
- Criteo S.A.
- Oracle Corporation
- Index Exchange Inc.
- MediaMath Inc.
- InMobi Pte. Ltd.
- AppLovin Corporation
- Zeta Global Holdings Corp.
- Adform A/S
- Quantcast Corporation
- Rakuten Group, Inc.
- IronSource Ltd.(Unity Software Inc.と合併)
- StackAdapt Inc.
- Xandr Inc.(Microsoftが買収)
- Mediaocean LLC
- OpenX
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日


