


ベビーフード用ガラス包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Baby Food Glass Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125715
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ベビーフード用ガラス包装市場の規模は2025年に187億7,000万米ドルと評価され、2026年の194億8,000万米ドルから2031年までに234億4,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは3.77%となる見込みです。
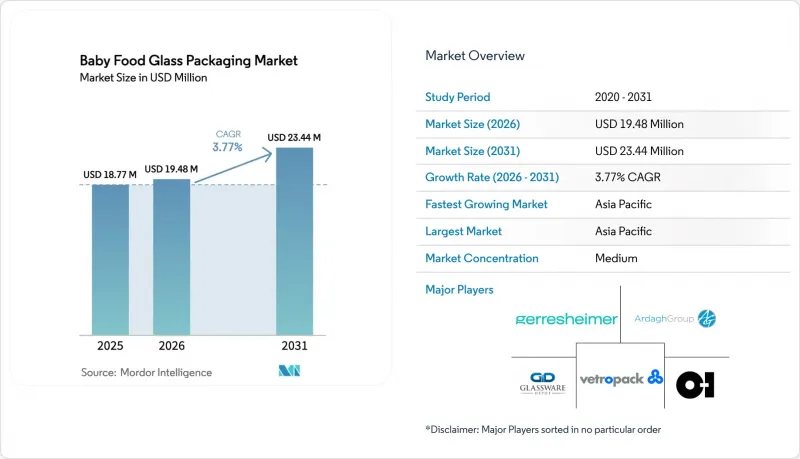
本レポートは、用途別(ベビー用ピューレ、シリアル・スナック、飲料・ジュース、その他)、容器タイプ別(ガラス瓶(ジャー)、哺乳・授乳用ガラス瓶、ガラスカップ・ポーションポット)、キャップタイプ別(金属蓋、複合材料製キャップ、プラスチックキャップ、グリーンキャップ、その他)、流通チャネル別(オフライン小売、eコマース・DTC)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のベビーフード用ガラス包装市場の動向と洞察
オーガニック・天然素材のベビーフードへの需要の高まり
親たちが合成添加物を含まない製品を信頼しているため、オーガニックベビーフードのラインナップは急速に拡大しています。各ブランドは、栄養素や香りを保つための最も安全なバリアとしてガラスを位置付けています。ガーバー社は、プレミアム感を強化するため、すでにオーガニック製品のラインナップをカーボンニュートラルなガラス瓶へと移行させています。米国食品医薬品局(FDA)は、乳児用調製粉乳用の包装に対する厳格な安全性審査を重視しており、この姿勢は当然ながら不活性なガラス表面を有利にしています。ベンチャーキャピタルの支援を受ける革新的な企業もこれに追随しており、「ワンス・アポン・ア・ファーム」は、品質保持に重点を置いた包装形態で提供されるコールドプレス混合製品の拡大に向け、5,200万米ドルを計上しました。この勢いは現在、有機認証に対して進んで割高な価格を支払う中国の大都市圏の親たちにも広がっています。こうした要因が相まって、各売り場において有機製品のSKUが増加するにつれ、ベビーフード用ガラス包装市場は拡大しています。
健康・安全への意識から、保護者がプラスチックよりもガラスを好む傾向
消費者調査によると、新生児の親の最大70%が、乳幼児用食品の容器としてガラス瓶を他のどの材料よりも信頼していることが示されています。EUが2025年初頭にBPAの全面禁止を確定させたことを受け、この信頼感はさらに高まりました。ブランドや小売業者もこの傾向を強調しており、「Mason Bottle」はミレニアル世代の家族用に「無害なガラス製授乳ソリューション」を積極的に販売しています。健康志向の高まりにより、メーカーはプロモーションを制限しつつも価格プレミアムを維持できています。こうした信頼は、単なるブランディングではなく材料そのものの特性に由来しているため、軟質パウチがこの価格差を埋めることは難しく、長期的な需要の追い風がさらに強まっています。
プラスチックに比べたガラスのコストと重量の高さ
砂、ソーダ灰、石灰石を溶融するには極めて高い温度が必要であるため、ガラス工場はポリマー押出成形業者よりも高いエネルギーコストを負担しています。ガラス容器は同等のラミネートパウチに比べて4~6倍の重量があり、出荷されるカロリー当たりの輸送費と二酸化炭素排出量を押し上げています。東南アジアにおける価格への敏感さから、現地ブランドは注ぎ口付きパウチを採用する傾向にあり、すでにベビーフード包装の30%以上を占めています。エネルギー価格の高騰により、2024年の米国ガラス産業の生産者物価指数は4.5%上昇し、加工業者の利益率を圧迫しています。燃料サーチャージが引き下げられない限り、この不利な点は、プレミアムSKU以外の市場への浸透を制限することになります。
セグメント分析
2025年、ベビー用ピューレはベビーフード用ガラス包装市場規模の41.85%を占めており、乳児の最初の離乳食としての役割を反映しています。すべての地域で安定した需要があり、親たちは色、香り、微量栄養素を保つためにガラス瓶を信頼しています。また、製品開発者も、ホットフィルやレトルト処理への耐性により保存料を削減できる点でガラスを高く評価しています。しかし、2031年までの年間平均成長率(CAGR)5.04%で、飲料とジュースのセグメントが最も急速に成長しています。コールドプレス製法のフルーツ混合やプロバイオティクス入りスムージーへの需要の高まりがこの上昇を牽引しており、透明な瓶が鮮やかな色合いを際立たせ、ソーシャルメディア上で反響を呼んでいます。Beech-Nutのプレバイオティクス飲料ラインは、ガラス容器が新しい液体栄養食品の発売をいかに支えているかを示しています。
飲料メーカーは、添加物を使わずに新鮮な味わいを保つためのガラスの酸素バリア性を重視しており、これがプレミアム価格の根拠となっています。一方、シリアルやスナック類は、ガラスが満たす長期保存のニーズに支えられ、着実な成長を維持しています。治療用製剤などの特殊な「その他」製品は、厳格な安全基準が求められるため、最も高い単価を誇っています。カテゴリーを問わず、分量の調整という動向により、ブランドはより小容量のSKUへと移行しており、従来型4オンス瓶を超えた容量構成が徐々に多様化しています。こうした変化が相まって、乳幼児用栄養食品の形態全体が拡大する中でも、ベビーフード用ガラス包装市場は堅調に推移しています。
ガラス瓶は、ピューレ、シリアル、スナックのいずれにも適した汎用性の高さから、2025年にはベビーフード用ガラス包装市場で58.15%のシェアを占めました。標準ネック形態は、高速のメタルラグ式キャッパーと容易に連携できるため、コスト管理に寄与しています。シェアはそれほど大きくありませんが、成長が著しいガラスカップやポーションポットは、2031年までにCAGR4.65%を記録すると見込まれており、これは廃棄物を最小限に抑え、外出先での授乳を簡素化したいという保護者の要望に沿ったものです。WeeSproutの目盛り付き保存容器のようなデザインは、測定の精度と、冷凍庫から電子レンジへの直接移し替えにも耐える耐久性を兼ね備えています。
哺乳瓶は、特にポリカーボネート製の哺乳瓶を避ける親層を中心に、プレミアムなポジショニングと安全性を訴求するストーリーによって牽引されるニッチ市場であり続けています。開発者たちは現在、強度を確保しつつ重量を削減するため、薄肉ジャーの形態や内部エンボス加工の検討を進めています。ポーションポットへの需要の高まりを受け、ガラスメーカーはマルチキャビティ構成が可能な狭口IS成形機への投資を進めており、このベビーフード用ガラス包装産業セグメントにおいて、革新が活発に続けられています。
地域別分析
アジア太平洋は2025年に総価値の32.05%を占め、2031年までCAGR4.44%で成長を牽引しています。中国では、国内メーカーの参入が増加しているにもかかわらず、輸入ベビーフードブランドが依然として国内カテゴリー支出の60%を占めており、これは都市部の世帯において、価格よりも信頼性と包装の品質が重視されていることを示しています。インドでも、可処分所得の増加に伴い同様の傾向が見られ、第1級都市の現代型小売店の棚では、ガラス瓶入り製品の品揃えが増加しています。一方、日本では、高齢化が進む人口構成にもかかわらず、お粥用の電子レンジ対応瓶といった革新的な製品を通じて、プレミアム商品の売上が維持されています。地域のサプライヤーは、都市のリサイクル割当量を満たすため、使用済みガラスくずの調達を拡大しており、これがベビーフード用ガラス包装市場の供給安定を支えています。
北米と欧州では絶対的な成長率は鈍化していますが、依然としてプレミアム市場の重要な拠点となっています。2030年までにすべての包装材をリサイクル可能とすることや、BPA禁止を定めたEUの新たな規制により、ガラスはリスクが最も低い選択肢としての地位を確固たるものにしています。米国では、ガラス包装協会(Glass Packaging Institute)による消費者啓発活動が、純度や味に関するブランドメッセージを後押ししています。小売業者はベビー用品売り場において「プラスチックフリーゾーン」を強調しており、バリューラインでパウチ製品の数量が拡大している場合でも、ガラス製品のシェア拡大に寄与しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オーガニック・天然素材のベビーフードへの需要の高まり
- 健康・安全への意識から、保護者がプラスチックよりもガラスを好む傾向
- ガラス容器によるプレミアム化とブランド差別化
- 政府によるリサイクルと循環型経済に関する義務付け
- 再利用型ガラス瓶を対象とした「店頭補充」と「容器デポジット」の試験導入
- 温度変化に耐性のある強化ガラスを必要とするDTCベビーフードのスタートアップ企業
- 市場抑制要因
- プラスチックに比べたガラスのコストと重量の高さ
- ガラスサプライチェーンの混乱と溶融炉の稼働停止リスク
- 新興国におけるレトルトパウチの急速な普及
- プラスチック・ガラスラミネートを優遇する軽量包装に関する規制
- サプライチェーン分析
- 規制情勢
- 技術展望
- サステナビリティと利便性に関する動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- ベビー用ピューレ
- シリアル・スナック
- 飲料・ジュース
- その他
- 容器タイプ別
- ガラス瓶(ジャー)
- 哺乳・授乳用ガラス瓶
- ガラスカップ・ポーションポット
- キャップタイプ別
- 金属蓋
- 複合材料製キャップ
- プラスチックキャップ
- グリーンキャップ・その他
- 流通チャネル別
- オフライン小売
- eコマースとDTC
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア・ニュージーランド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと最近の動向
- 市場シェア分析
- 企業プロファイル
- O-I Glass Inc.
- Ardagh Group S.A.
- Gerresheimer AG
- Vetropack Holding Ltd
- Verallia SA
- Heinz-Glas GmbH
- BA Glass B.V.
- Stoelzle Glass Group
- Bormioli Rocco SpA
- Piramal Glass Pvt Ltd
- AGI Glaspac
- Hindusthan National Glass and Inds. Ltd
- Toyo Glass Co. Ltd
- Nihon Yamamura Glass Co. Ltd
- SGD Pharma(SGD SA)
- Shandong Pharmaceutical Glass Co. Ltd
- Glassware Depot
- Pigeon Corporation
- Mayborn Group Ltd(Tommee Tippee)
- Evenflo Feeding Inc.
- Sundelight Infant Products Ltd
- Cospak(Orora Packaging)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日


