


低分子医薬品受託開発・製造機関(CDMO):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Small Molecules Contract Development And Manufacturing Organization - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125708
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、低分子医薬品受託開発・製造機関(CDMO)市場の規模は、2025年の1,945億8,000万米ドルから2026年には2,071億6,000万米ドルへと拡大し、2031年までに2,903億2,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR6.98%で成長すると見込まれています。
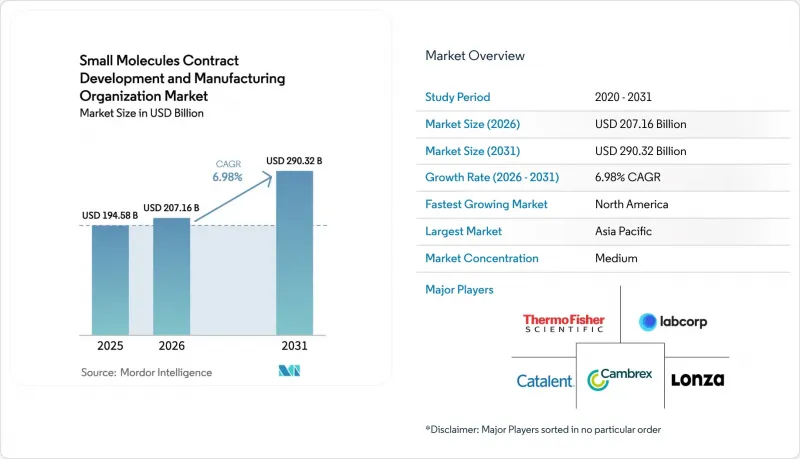
本レポートは、サービスタイプ別(API開発、API製造、製剤開発、製剤製造、製剤・分析サービス)、事業規模(前臨床、臨床フェーズI~III、商用)、治療領域(腫瘍学、心血管疾患、その他)、クライアントタイプ(大手製薬企業、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の低分子医薬品受託開発・製造機関(CDMO)市場の動向と洞察
増加する低分子医薬品の研究開発パイプラインのアウトソーシング
スポンサー企業は現在、API開発の73%、製剤製造の65%を外部委託しており、これは2023年の68%と60%から増加しています。これは、社内体制が15~20%縮小しているためです。ベンチャーキャピタルの支援を受けるバイオテック企業は、資金流出を規制上のマイルストーンに連動させる成功報酬型モデルに殺到しており、前臨床とフェーズI試験の枠をめぐる競合が激化しています。2025年時点でフェーズII~IIIの資産の40%を保有するバーチャル製薬企業は、実在の製造施設を持たないため、リードタイムはCDMOの空き状況に完全に左右されます。フェーズIIIでは稼働率がすでに85%を超えており、スポンサーは数年間にわたる多角的なサービス契約を結ぶことを余儀なくされる早期予約を迫られています。合成、製剤、試験を同一キャンパス内に集約した統合型施設は、分析データの引き継ぎによる遅延を排除できることから、こうした入札を勝ち取るケースが増えています。
製薬産業のコスト抑制によるCDMO導入の加速
製造コストは製薬企業の売上高の平均25%を占めていますが、収率の最適化とサプライチェーンの合理化により、売上原価を最大25%削減することが可能です。2024~2026年初頭にかけて、先発医薬品メーカーは18の製造拠点を売却し、資本をバイオ医薬品事業に再配分するとともに、低固定費の外部パートナーに低分子医薬品の製造を委託しました。エリキュースやキートルーダの特許切れが迫っていることから、その緊急性はさらに高まっており、販売数量のコミットメントに連動した段階的価格設定契約が促進されています。統合型CDMO-CROモデルにより、開発期間が30~40%短縮され、資金繰りに苦慮するバイオテック企業の資産正味現在価値(NPV)が向上しています。エネルギー集約型の合成プロセスはインドへ移行しており、同国の産業用電力料金は1kWhあたり平均0.07米ドルであるのに対し、西欧では0.13米ドルであるため、低分子CDMO市場の世界の分散化がさらに進んでいます。
生産能力の逼迫とCDMOの長いリードタイム
2025年末時点で、臨床製造設備の利用率は85%に達しており、リードタイムは最長24ヶ月にまで延びています。COVID-19流行期におけるワクチン生産へのリソース再配分により、低分子医薬品製造設備に構造的な不足が生じており、新規建設によってこの不足が完全に解消されるのは2027年以降となる見込みです。デュアルソーシングはスケジュール上のリスクを軽減しますが、技術移転コストを最大50%押し上げ、比較可能性に関する申請手続きを複雑化させます。プレハブ式プラントはリードタイムを12~18ヶ月に短縮しますが、年間生産能力500kgあたり5,000万~8,000万米ドルの費用がかかるため、低分子CDMO市場への新規参入企業にとっては参入障壁となっています。
セグメント分析
製剤・分析サービスは、2031年までにCAGR7.29%で拡大し、API製造の6.5%の上昇率を上回りました。2025年においても、API関連業務は低分子CDMO市場の41.02%を占めており、低コストのアジアの工場によるコモディティ化の圧力にもかかわらず、中核となる合成業務がいまだに中心的な位置を占めていることが浮き彫りになっています。現在、付加価値はシームレスな引き継ぎにシフトしています。合成、製剤、品質管理(QC)を同一拠点で行うことで、開発スケジュールを30~40%短縮でき、早期の収益獲得が可能になります。連続フロー方式の導入により、境界線はさらに曖昧になっています。APIの生産ラインから直接リアルタイムで造粒が行われるため、高額な中間貯蔵が不要となるからです。
統合型キャンパスは、スポンサーがバリデーションサイクルを短縮するのに役立ち、それによって遅延が低分子CDMO市場全体に及ぼす悪影響を抑制します。噴霧乾燥分散液、ホットメルト押出、あるいは脂質ベースシステムを専門とするCDMOは、本来なら棚上げされていた化合物の溶解性を向上させることで、25~40%の価格上乗せを実現しています。一方、製剤製造は、ライフサイクル管理に伴う配合の見直しに支えられ、CAGR6.8%で成長を続けています。
2025年には、商用生産が売上高の34.27%を占め、最大の割合を占めました。しかし、臨床フェーズIII試験の活動は9.93%という最も高いCAGRを記録しており、これは新規設備投資(CapEx)を避けたいと考える成熟したバイオテクノロジー企業の動向を反映しています。2025年にはフェーズIII試験の稼働率が85%を超え、スポンサーは2年先までスロットを予約し、保証金の要件を引き上げ、低分子CDMO市場のパイプラインをさらに逼迫させています。ロンザ社の12億米ドルを投じたヴァカヴィル・キャンパスは、年間500kgの後期段階の生産能力を追加しますが、産業全体の供給不足は依然として合計200~300トンに上ります。
自動化のアップグレードにより、商用生産ラインの切り替え時間が最大50%短縮され、新たな施設建設なしに処理能力が向上しています。創薬助成金の回復により、前臨床とフェーズI試験の業務も拡大していますが、依然として資本集約度は低いままです。
地域別分析
北米は2025年の市場規模の39.63%を占め、BIOSECURE法に起因する5億米ドルの新規オンショアリングプロジェクトと供給ルートの再編に牽引され、2031年までCAGR6.4%で拡大すると見込まれます。ACGのアトランタカプセル工場やCambrexのアイオワ州におけるAPI生産能力拡大は、国内でのレジリエンス強化へのシフトを象徴する事例です。一方、カナダとメキシコは、USMCA(米国・メキシコ・カナダ協定)による申請手続きの簡素化により、臨床需要の波及効果を吸収しています。FDAのモニタリング強化により、2025年には国内外の施設に対して計15通の警告書が発行され、コンプライアンスの基準と限界費用が引き上げられました。
ドイツ、スイス、イタリアが生産能力を主導しており、ロンザ、ジークフリート、オロンは2024~2025年にかけて、HPAPIと連続フロー製造設備のアップグレードに合計4億米ドルを投じました。ブレグジットに関連する二重申請により、一部のプロジェクトはアイルランドやオランダへとシフトしていますが、東欧では人件費を30~40%削減できる一方で、人材不足に直面しています。2025年にEMAがアジアで実施した42件のGMP査察により、品質審査が厳格化され、スポンサー企業は再び地域のサプライヤーへと回帰する傾向にあります。
アジア太平洋は成長の原動力となっており、CAGR11.63%で急成長を遂げ、インドが中国の代替地として台頭する中、低分子CDMO市場を拡大しています。Syngene、Laurus Labs、Neulandの3社は、2024~2025年にかけて米国で3億米ドルの新規契約を獲得しましたが、一方、WuXi AppTecの輸出の勢いは鈍化し、CAGRは8.5%にとどまりました。日本と韓国は、利益率が高く技術主導型のAPI(原薬)ラインに投資しており、Samsung Biologicsは2027年までに低分子セグメントへの進出が見込まれています。オーストラリアは、研究開発(R&D)インセンティブに支えられ、初期段階の臨床業務を獲得しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低分子医薬品の研究開発パイプラインの拡大に伴うアウトソーシングの増加
- 製薬産業におけるコスト抑制によるCDMO導入の加速
- 高効力原薬(HPAPI)の需要の急増
- 特許切れ後のジェネリック医薬品の数量の拡大
- マイクロバッチAPI用のAIを活用したプロセス集約化
- ESG主導による重要API生産能力のリショアリング
- 市場抑制要因
- 生産能力の逼迫とCDMOのリードタイムの長期化
- 規制違反/FDAからの警告書
- 中国の高度中間体への過度な依存
- エネルギー価格の変動による利益率の圧迫
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- API開発
- API製造
- 製剤開発
- 製剤製造
- 製剤・分析サービス
- 事業規模別
- 前臨床段階
- 臨床試験-フェーズI
- 臨床試験-フェーズII
- 臨床試験-フェーズIII
- 商用
- 治療領域別
- 腫瘍学
- 心血管疾患
- 感染症
- 中枢神経系
- 代謝性疾患
- その他
- クライアントタイプ別
- 大手製薬企業
- 中小規模の製薬企業
- バイオテクノロジー企業
- ジェネリック医薬品メーカー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ajinomoto Bio-Pharma Services
- Alcami Corporation
- Cambrex Corporation
- Catalent Inc.
- CordenPharma International
- Delpharm
- Dottikon ES Holdings AG
- Eurofins CDMO
- Evonik Industries AG
- Fareva
- Jubilant Pharmova Ltd.
- Lonza Group AG
- Labcorp Drug Development
- Olon S.p.A
- Piramal Pharma Solutions
- Recipharm AB
- Siegfried Holding AG
- Sterling Pharma Solutions
- Thermo Fisher Scientific, Inc
- WuXi STA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


