


低分子医薬品創薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Small Molecule Drug Discovery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120350
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、低分子医薬品創薬市場の規模は、2025年の619億3,000万米ドルから2026年には674億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.86%で推移し、2031年には1,030億6,000万米ドルに達すると予測されています。
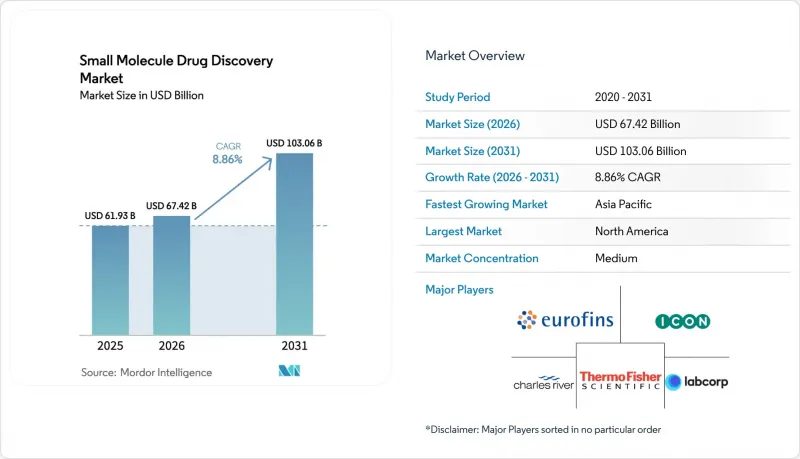
本レポートは、治療領域(腫瘍学、循環器系など)、創薬フェーズ(標的の同定・検証など)、薬剤タイプ(合成低分子化合物など)、技術(ハイスループットスクリーニング(HTS)など)、エンドユーザー(製薬会社など)、および地域(北米など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の低分子医薬品創薬市場の動向と洞察
増加する慢性疾患および加齢関連疾患の負担
がん、心血管疾患、代謝性疾患が新規分子実体の申請を主導しており、その一例として、FDAが2024年に慢性リンパ性白血病治療薬ザヌブルチニブを承認したことが挙げられます。2030年までに、北米と欧州ではそれぞれ65歳以上の人口比率が20%を超える見込みであり、神経変性疾患、変形性関節症、および併存疾患に対処する治療薬に対する持続的な需要が確実視されます。現在、スポンサー各社は、高齢者における薬物動態や併存疾患のモデリングを以前より早い段階で組み込んでおり、これにより前臨床段階の費用は増加するもの、後期段階での開発中止率は低下しています。自己免疫疾患を対象としたプログラムは、JAK阻害剤やS1Pモジュレーターの迅速承認の恩恵を受けており、規制面での明確な道筋が示されています。これらの要因が相まって、2031年にかけて自己免疫疾患に焦点を当てたパイプラインは2桁の成長を維持する見込みです。
バイオ医薬品に比べ優れた製造性およびコスト効率
低分子医薬品は、コールドチェーンのコスト、点滴投与のためのインフラ、および大容量のバイオリアクターを必要としないため、慢性疾患の治療総コストを40~60%削減します。ファイザー社は、2024年に低分子医薬品ポートフォリオの営業利益率がバイオ医薬品に比べて15ポイント高いことを明らかにしました。アジア太平洋地域の保険支払機関は、経口投与のジェネリック医薬品を優先する必須医薬品リストを重視しており、これが販売量の拡大を後押ししています。大手製薬企業は、資本生産性を最適化するため、有病率の高い疾患に対する経口剤へと研究開発の重点を再調整しており、このシフトがCAGR 8.86%を支えています。
後期臨床試験における失敗の増加とコスト上昇
第3相試験の脱落率は依然として高止まりしており、2024年から2025年にかけて、安全性や有効性の不足を理由に、複数の抗がん剤候補が完全回答書(CRL)を受領しました。現在、治験申請(IND)に先立ち、スポンサーは確固たる生体内データやトランスレーショナル・バイオマーカーを要求しており、これにより前臨床段階の支出は増加する一方で、下流工程のリスクは低減されています。後期段階での失敗を吸収できない中小のバイオテクノロジー企業は、業界再編の圧力に直面しています。
セグメント分析
2025年の売上高のうち、オンコロジー分野が31.56%を占め、低分子医薬品創薬市場において最大のシェアを占める分野であることを裏付けています。自己免疫疾患は、次世代JAK阻害薬やS1P受容体モジュレーターの承認に支えられ、CAGR12.25%で、他のすべての適応症を上回る成長が見込まれています。組織選択的な免疫抑制により安全性プロファイルが向上するにつれ、自己免疫疾患向けの低分子医薬品創薬市場の規模は急速に拡大する見込みです。一方、中枢神経系のパイプラインでは、アルツハイマー病や難治性うつ病の治療を目的としてNMDA調節や神経炎症を標的としており、心血管系のプログラムではSGLT2およびGLP-1の作用機序を活用して、心代謝面での効果をもたらしています。
呼吸器領域の調査は増加傾向にあり、COPDや嚢胞性線維症における気道リモデリングに焦点を当てています。また、消化器領域のプロジェクトでは、IBSやクローン病を対象としたマイクロバイオーム調節化合物の開発が進められています。感染症領域は、抗菌薬耐性の問題により戦略計画に再び組み込まれ、広域抗ウイルス薬の開発がより早期の段階へと推進されています。全体として、適応症の選択は規制上のインセンティブやバイオマーカーの利用可能性と整合しており、自己免疫疾患のパイプラインが最も急速に成長する分野として位置づけられています。
2025年にはリード化合物の特定に支出の24.53%が充てられましたが、前臨床段階での候補化合物の選定は、2031年までCAGR13.85%で増加すると予測されています。スポンサー各社は、後期段階のリスクを低減するため、ADMET、毒性学、製剤開発により多くのリソースを投入しており、ステージゲート方式によるガバナンスでは、IND申請前に生体内での有効性が求められるようになっています。したがって、低分子医薬品創薬における前臨床候補化合物選定市場の規模は、より急勾配の成長曲線を描いています。DNAエンコードライブラリは低コストでヒットの多様性を高め、AlphaFold2は構造ベースの設計を支援し、CRISPRによる検証は標的の必須性を明らかにします。こうした体系的な転換により、プロジェクトの立ち上げは遅れるもの、コストのかかる第3相試験での失敗は削減されます。
地域別分析
北米は、FDAの迅速承認プロセス、ボストンやサンフランシスコにおける豊富なAI人材、そして堅調なベンチャー資金調達に支えられ、2025年の収益の39.53%を占めました。2025年には55の新薬がFDAの承認を取得し、その大半は低分子化合物でした。カナダとメキシコは、信頼性枠組みの下でコスト効率の高い臨床試験拠点を追加し、地域の受入能力を拡大しました。そのため、北米における低分子医薬品創薬市場の規模は、エコシステムが差別化されたファースト・イン・クラスの資産に焦点を当てていることから、アジア太平洋地域ほどではないもの、着実に成長すると予想されます。
欧州は、EMAのPRIME指定と密な学術ネットワークに支えられ、依然として有意義な規模を維持しています。2024年には、PRIMEの対象となる12の小分子プログラムがパイプラインに加わりました。ドイツ、英国、フランスは構造ベースおよびフラグメントベースの創薬に優れており、一方、イタリアとスペインは外部委託された化学研究を誘致しています。償還制度の分断やAI導入の遅れが成長見通しを鈍化させていますが、同地域の科学的基盤により、継続的な参画が確保されています。
アジア太平洋地域は、CAGR11.21%と予測され、最も急速に成長している地域です。中国の国家薬品監督管理局(NMPA)は、国内で開発された抗がん剤および希少疾患治療薬の分子に対し条件付き承認を発行し、国内のイノベーションを促進しました。インドのSyngene社とJubilant社は、ヒットからリード化合物への開発サービスを拡大し、日本の製薬業界はパイプラインの活性化に向けてAIへの投資を行いました。韓国、オーストラリア、シンガポールは公的助成金を創薬の初期段階に投入し、一方、東南アジア諸国は製造および臨床試験のインフラを拡充しました。これらの取り組みが相まって、同地域の低分子医薬品創薬市場は世界平均を上回る成長を遂げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および加齢に伴う疾患の負担の増大
- バイオ医薬品と比較した、優れた製造性およびコスト効率
- AIを活用した「ヒット・トゥ・リード」モデリングの急速な進展
- 規制上のファストトラック指定により承認が加速しています
- オンデマンドでのGMP合成を可能にするミニフロー化学
- 量子コンピューティングによる分子シミュレーションの画期的な進展
- 市場抑制要因
- 後期段階での失敗の増加とコスト高
- バイオ医薬品および先進治療法への資金のシフト
- 合成工程における溶剤排出に対するESG面での精査
- 希少なフォトレドックス触媒の供給リスク
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 治療領域別
- 腫瘍学
- 中枢神経系
- 心血管
- 呼吸器
- 代謝性疾患
- 消化器系
- 感染症
- 自己免疫疾患
- その他の治療領域
- 創薬フェーズ別
- ターゲットの特定と検証
- ヒット創出と選定
- リードの特定
- リード最適化
- 前臨床段階における候補化合物の選定
- 薬剤タイプ別
- 合成低分子化合物
- 天然物由来化合物
- ペプチド模倣薬
- PROTACsおよび分子グルー
- ヌクレオシドアナログ
- 技術別
- ハイスループットスクリーニング(HTS)
- フラグメントベース創薬(FBDD)
- 構造に基づく創薬(SBDD)
- コンピュテーショナル/AI駆動型設計
- DNAエンコードライブラリースクリーニング
- CRISPRに基づくターゲット検証
- バイオアッセイ開発および細胞ベースのプラットフォーム
- エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 学術研究機関
- 受託研究機関(CRO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca plc
- Atomwise Inc.
- BenevolentAI
- Charles River Laboratories
- ChemPartner
- Curia Global Inc.
- Domainex Ltd.
- Eurofins Discovery
- Evotec SE
- Exscientia plc
- GenScript Biotech
- ICON plc
- Insilico Medicine
- Jubilant Biosys Ltd.
- Labcorp Drug Development
- Pfizer Inc.
- Recursion Pharmaceuticals
- Relay Therapeutics
- Schrodinger Inc.
- Syngene International Ltd.
- Thermo Fisher Scientific Inc.
- WuXi AppTec
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日


