


衛星製造:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Satellite Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 250 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125690
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、衛星製造市場の規模は2025年に241億4,000万米ドルと評価され、2026年の272億2,000万米ドルから2031年までに766億5,000万米ドルへと成長し、2026年から2031年までの期間においてCAGR23.01%を記録すると予測されています。
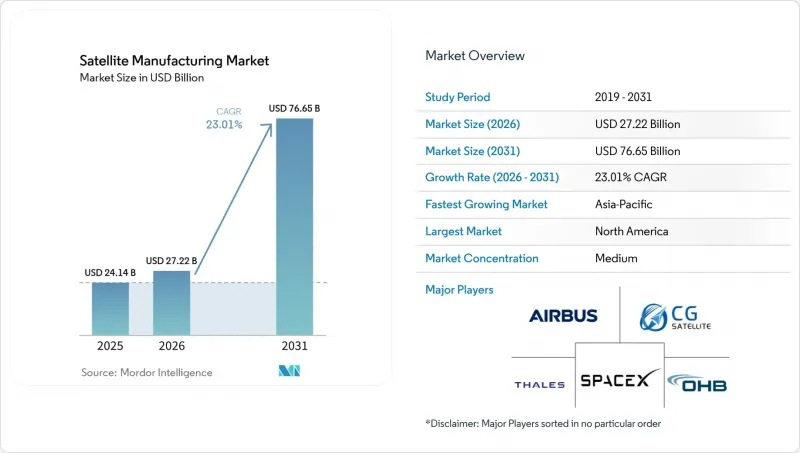
本レポートは、用途(通信、地球観測、航法、宇宙観測、その他)、衛星質量(小型、中型、大型)、軌道(LEO、MEO、GEO)、エンドユーザー(民間、政府・民間、軍事)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の衛星製造市場の動向と洞察
LEOブロードバンドおよびコンステレーションの展開
LEOブロードバンド・コンステレーションは、衛星製造市場の需要を牽引する主要な要因であり続けています。SpaceXは2025年末までに9,350基以上のStarlink衛星を軌道上に投入しており、大規模なブロードバンドシステムに必要な生産規模を示しています。AmazonのProject Kuiperについては、FCCの要件により、2026年7月までに1,618基の衛星を配備することが求められており、これは承認された3,236基のコンステレーションの50%に相当します。計画されている多くの衛星コンステレーションは、各事業者によって自社内で製造されるため、独立系受託製造業者に割り当てられるシェアは限られています。そのため、独立系サプライヤーは、政府のプログラムや小規模な商用コンステレーションの受注競争に参入する機会が多くなります。こうしたプログラムでは、最低単価よりも、専門的なペイロード統合、信頼性、およびミッション支援が重視される傾向があります。
政府および防衛分野の宇宙関連支出
政府および防衛分野の調達活動は、衛星製造市場において、認定済みで高付加価値の宇宙機に対する需要を支えています。2026会計年度の米国防衛宇宙予算には、「ゴールデン・ドーム」アーキテクチャおよび関連する宇宙プログラムへの多額の資金が盛り込まれました。米国上院歳出委員会は、研究開発(R&D)予算から5億2,800万米ドルを調達費に振り向け、これにはGPS衛星2機の追加調達が含まれています。このアプローチは、すでにプラットフォームと製造プロセスの認定を取得しているメーカーを支援するものです。ロッキード・マーティン社は、デジタル製造ツールを活用し、2026年4月にGPS IIIF宇宙機11号機のコア・メイト・マイルストーンを達成しました。政府契約は、複数年にわたる生産計画の可視性を提供するとともに、セキュリティ、スケジュール、およびミッション保証の要件を満たせる企業を評価・報奨するものです。
高い資本コスト、試験コスト、打ち上げコスト
宇宙機は打ち上げ前に特殊な環境試験やミッション試験に合格しなければならないため、資本要件は依然として高いままです。熱真空試験、振動試験、および放射線耐性試験は、限られた施設と経験豊富なチームに依存しています。製造ペースが加速すると、こうした共有される試験リソースへの負担がさらに増大する可能性があります。これにより、衛星の設計や資金調達が整っている場合でも、プログラムが遅延する恐れがあります。打ち上げサービスのコストや利用可能性も、開発スケジュールや資金需要に影響を及ぼします。こうした状況は、再現性のある試験プロセスと確立されたサプライヤーとの関係を有する、衛星製造市場の既存参入企業にとって有利に働きます。
セグメント分析
2025年には、通信衛星が市場の45.25%を占め、LEOブロードバンド・コンステレーションおよび高スループットGEOシステムの中で最大の収益基盤を提供しました。衛星製造業界は通信プログラムの規模から恩恵を受けていますが、生産量の大部分はコンステレーション運営事業者によって社内で実施されています。SpaceXやAmazonは自社のネットワーク向けにシステムを製造しており、公開調達を通じて得られる通信需要のシェアを縮小させています。独立系メーカーは、国家通信プログラムや小規模な商用システムにおいて依然として活発に活動しています。これらのプロジェクトでは通常、カスタマイズされたペイロード、国家安全保障上の機能、あるいは特定の地上システムとの統合が求められます。また、通信プログラムでは、メーカーが生産時期、打ち上げスケジュール、および周波数帯域関連の要件を管理することが求められます。
地球観測分野は、2031年までCAGR24.71%で成長すると予測されており、最も成長の速い応用分野となる見込みです。需要は、従来の光学撮像にとどまらず、合成開口レーダー、ハイパースペクトルセンシング、RFインテリジェンスへと拡大しています。政府の調達担当者は、気候モニタリング、国家安全保障、および土木計画のためにこれらの機能を活用しています。これにより、複雑なペイロードと安全なデータリンクをサポートできる宇宙機バスに対する要件が広まっています。航法および宇宙観測分野では、GPS IIIFやガリレオ第2世代といったプログラムを通じて、より安定した複数年にわたる調達サイクルが確立されています。「その他」のカテゴリーには、科学、技術実証、およびIoT(モノのインターネット)衛星が含まれており、これらはメーカーにとって、大規模な契約の合間に受注の流れを維持するのに役立っています。
2025年、中型衛星は衛星製造市場の42.69%を占めました。その地位は、Starlink V2 Mini、Amazon Kuiper、およびEutelsat OneWebの衛星で使用される質量範囲によって支えられていました。これらのプログラムは、製造量の大部分を占めました。需要は、低軌道(LEO)ブロードバンドの経済性を反映しており、製造業者は軌道上の性能と相乗り打ち上げの要件とのバランスを取っています。このバランスにより、反復可能な生産と、標準化された宇宙機コンポーネントのより広範な利用が可能になります。
小型衛星市場は、2031年までCAGR24.52%で成長すると予測されており、衛星製造市場に大きな影響を与える見込みです。この成長は、地球観測、衛星通信、リモートセンシング、および防衛用途における需要の高まりによって牽引されています。ノヴァスペース社の予測によると、2026年から2035年の間に、重量500kg未満の小型衛星16,900基が打ち上げられる見込みであり、これはコンステレーション主導の需要が持続していることを示しています。2026年4月、Blue Canyon Technologies社は、小型宇宙機への需要の高まりを反映して、リアクションホイールの生産能力を年間650台から2,400台へと、ほぼ4倍に拡大すると発表しました。
地域別分析
2025年、北米は衛星製造市場の53.77%を占めました。同地域は、垂直統合型のコンステレーション事業者、防衛支出、確立された主要メーカー、そして成熟した宇宙機サプライヤーネットワークの恩恵を受けています。また、米国のメーカーは、高信頼性が求められる政府システムに関する長年の経験を有しています。ボーイング社は生産能力を拡大し、2026年には26基の衛星納入を目指しています。ロッキード・マーティン社はGPS IIIFの生産を進めており、ノースロップ・グラマン社は宇宙空間での保守・整備事業へと活動を拡大しています。カナダは、特定の非静止軌道システムに対する5年間の廃棄義務を含む、宇宙デブリに関するライセンシング要件を改定しました。これらの規制は、北米の衛星製造市場全体の設計要件に影響を与える可能性があります。
アジア太平洋地域は、2031年までCAGR24.63%で成長すると予測されています。中国は大規模な衛星コンステレーションの能力を構築している一方、インドは国内の衛星プラットフォームおよび製造インフラを支援しています。インドのIN-SPACeは、国産商用衛星バスプラットフォームの開発企業として、アストローム・テクノロジーズ、アジスタ・インダストリーズ、ドルヴァ・スペースを選定しました。ドルヴァ・スペースの「プロジェクト・ガルド」は、500kgクラスのコンステレーションミッションに向けた国内能力の構築を支援しています。この地域では、通信、地球観測、航法、国家安全保障ミッションからの需要がメーカーに提供されています。政府が重要な宇宙資産について国内での管理を優先する場合には、現地での生産能力が重要となります。
欧州は、高付加価値の機関向け、商用、防衛プログラムの重要な拠点であり続けています。エアバス社は2026年1月、ユーテルサット社からOneWebのLEO衛星340基を追加で受注し、トゥールーズの新生産ラインで製造を行うことになりました。欧州宇宙機関(ESA)および各国の宇宙機関は、通信、気象、科学分野において製造業者を支えるミッションを支援しています。南米では、ブラジルの政府および軍による調達が主導的役割を果たしており、商用ブロードバンドの需要も関心を高めています。中東では、適応性の高い衛星システムへの移行が進んでおり、その一例として、2026年6月にタレス・アレニア・スペースがエスハイルサット社と締結したソフトウェア定義衛星の契約が挙げられます。アフリカでは製造基盤が発展しつつあり、通信および地球観測のニーズが、衛星製造市場における将来の地域的な調達を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- LEOブロードバンドおよび衛星コンステレーションの展開
- 政府および防衛分野の宇宙関連支出
- 衛星の小型化と製造コストの低減
- 地球観測およびリモートセンシングの需要
- 工場規模での宇宙機生産と標準化されたプラットフォーム
- 調達における差別化要因としての軌道上の持続可能性とライフサイクル終了時の設計
- 市場抑制要因
- 多額の資本、試験および立ち上げコスト
- 複雑なライセンシング制度、輸出規制、および周波数割当
- 耐放射線性半導体および特殊材料の供給ボトルネック
- 宇宙デブリ、宇宙交通規制、および保険上の制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 通信
- 地球観測
- ナビゲーション
- 宇宙観測
- その他
- 衛星質量別
- 小型
- 中
- 大型
- オービットクラス別
- 低軌道(LEO)
- 中軌道(MEO)
- 静止軌道(GEO)
- エンドユーザー別
- 商業
- 政府および民間
- 軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC(RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 250 Pages
- 納期
- 2~3営業日


