


アジア太平洋の衛星製造:市場シェア分析、産業動向、成長予測(2025年~2030年)
Asia-Pacific Satellite Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 202 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693933
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
アジア太平洋の衛星製造市場規模は2025年に737億7,000万米ドルと推定され、2030年には1,234億米ドルに達すると予測され、予測期間中(2025~2030年)のCAGRは10.84%で成長します。
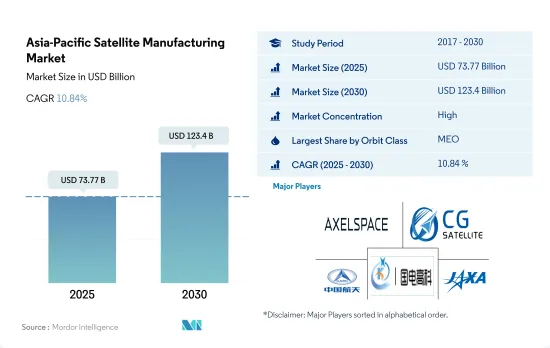
MEO衛星が同セグメントの需要を牽引
- アジア太平洋では、地球低軌道(LEO)、地球中軌道(MEO)、静止地球軌道(GEO)など、幅広い衛星軌道に対応する衛星バスの需要が大幅に増加しています。この需要は、衛星を利用した通信、航法、リモートセンシングサービスのニーズの高まりに後押しされています。
- LEO衛星は、地球観測、気象予報、通信など幅広い用途でますます普及しています。LEO衛星の需要は特に中国で強く、SpacetyやChang Guang Satellite Technologyといった企業がLEOミッション用の衛星バスを提供しています。中国は、一連の高遠衛星を打ち上げるなど、この地域で積極的に活動しています。
- MEO衛星は、GPSやガリレオといった世界のナビゲーションや測位サービスにとってますます重要になってきています。この地域では、日本がMEO航法衛星「みちびき」シリーズの打ち上げでこのセグメントをリードしてきました。中国もまた、北斗ナビゲーションシステムを打ち上げてMEO衛星に投資しています。
- GEO衛星は、テレビやインターネットなどの通信・放送サービスにとって特に重要です。GEO衛星の需要は特にインドで強く、ISROやAntrix Corporation Ltdなどの企業が通信ミッション用の先進的衛星バスを開発しています。中国もGEO衛星に多額の投資を行っており、通信衛星の中興シリーズを打ち上げています。
著しい成長が期待される中国
- アジア太平洋は近年、主要な衛星市場として台頭してきました。衛星市場は、地球観測、通信、科学研究の需要増に牽引され、急成長が予測されます。2017~2022年の間に、450機以上の衛星が製造され、様々な地域の商業・軍事事業者によって打ち上げられました。
- 中国は、地球観測、リモートセンシング、通信など様々な用途の超小型衛星を数多く打ち上げており、世界の衛星市場における主要企業としての地位を確立しています。同国の野心的な宇宙開発と衛星サービスに対する需要の高まりは、超小型衛星市場のさらなる成長を促進すると予想されます。過去に、インドは約370機の衛星を打ち上げました。
- インドも衛星市場で大きく躍進しており、同国の宇宙機関であるISROは、様々な用途向けに一連の超小型衛星を打ち上げています。インドにおけるリモートセンシング衛星打ち上げ需要の主要原動力のひとつは、同国が国家の発展と経済成長に重点を置いていることです。過去に、同国は26基の衛星を製造・打ち上げました。
- 日本は、さまざまな用途の超小型衛星の開発に積極的に取り組んできました。日本の先進的技術的専門知識と宇宙探査へのコミットメントは、超小型衛星市場の成長を促進すると予想されます。日本の宇宙開発は宇宙航空研究開発機構(JAXA)が主導しており、さまざまな衛星を開発・打ち上げています。過去に、日本は約45機の衛星を製造し打ち上げました。
アジア太平洋の衛星製造市場の動向
衛星の小型化需要がアジア太平洋市場の成長促進要因
- 小型衛星は、計算、電子機器の小型化、包装の進歩を活用して、先進的ミッション能力を生み出します。超小型衛星は他の宇宙ミッションと一緒に打ち上げられるため、打ち上げコストを大幅に削減できます。アジア太平洋の需要は、主に中国、日本、インドが牽引しており、これらの国は毎年最も多くの小型衛星を製造しています。同地域からの打ち上げは過去3年間で減少しているもの、同地域の産業は大きな可能性を秘めています。新興企業への継続的な投資と超小型衛星開発プロジェクトが、この地域の収益成長を後押しすると期待されています。この点、2017~2022年にかけて、190機以上の超小型衛星が様々な地域の参入企業によって軌道に投入されました。
- 中国は、宇宙ベースの能力増強に向けて多大な資源を投資しています。中国はアジア太平洋で最も多くの超小型衛星を打ち上げています。2022年4月、中国の新興企業SpaceWishは、CZ-2C(3)ロケットに搭乗して超小型衛星をLEOに打ち上げました。XINGYUAN-2は6Uのリモートセンシング用キューブサットで、重量は約7.5kgです。インドでは、超小型衛星や超小型衛星の独自開発は、産業が力を入れているセグメントの1つです。多くの新興企業や大学が、国内の様々なレベルでこれらの衛星を開発しています。例えば、2018年12月、Exseed SpaceはExseedSAT 1と名付けられた超小型衛星を打ち上げ、無線アマチュアに重要な通信を提供しました。これはインド初の民間所有の衛星の宇宙進出でした。オーストラリア、マレーシア、韓国、シンガポールなどの国も超小型衛星の開発に投資しています。
中国、インド、日本、韓国による支出の増加がアジア太平洋市場の成長促進要因です。
- アジア太平洋における宇宙関連活動の増加を考慮し、衛星メーカーは急速に台頭する市場の潜在力を利用するため、衛星の生産能力を強化しています。強固な宇宙インフラを持つアジア太平洋の主要国は、中国、インド、日本、韓国です。中国国家宇宙局(CNSA)は、国家民間宇宙インフラと地上施設の強化を含む、2021~2025年の宇宙探査優先事項を発表しました。この計画の一環として、中国政府は中国衛星ネットワークグループを設立し、衛星インターネット用の1万3,000衛星コンステレーションを開発します。
- 2022年、日本の予算案によると、日本の宇宙予算は14億米ドル以上でした。これには、H3ロケットの開発、技術検査衛星9号、情報収集衛星計画など、11の省庁の宇宙活動への投資が含まれています。インドは第三者打上げサービスの世界的リーダーとなっており、新しい打上げプラットフォームの研究開発プログラムを複数進行中です。22年度のインドの宇宙開発予算案は18億3,000万米ドルでした。
- 韓国の宇宙計画は、他国がコア技術の移転に消極的なため、遅々として進んでいないです。2022年、科学情報通信省は、人工衛星、ロケット、その他の重要な宇宙機器の製造のために6億1,900万米ドルの宇宙予算を発表しました。多くの東南アジア諸国が宇宙技術への投資を開始しました。2021年3月現在、インドネシア政府は、2023年の打ち上げに向け、官民連携(PPP)方式で超高速スループット衛星(SATRIA)の製造を継続するため、5億4,500万米ドルを確保しました。
アジア太平洋の衛星製造産業概要
アジア太平洋の衛星製造市場はかなり統合されており、上位5社で96.14%を占めています。この市場の主要企業は、Axelspace Corporation、Chang Guang Satellite Technology、China Aerospace Science and Technology Corporation(CASC)、Guodian Gaoke、Japan Aerospace Exploration Agency(JAXA)です。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の小型化
- 衛星質量
- 宇宙開発への支出
- 規制の枠組み
- オーストラリア
- 中国
- インド
- 日本
- ニュージーランド
- シンガポール
- 韓国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 用途
- 通信
- 地球観測
- ナビゲーション
- 宇宙観測
- その他
- 衛星質量
- 10~100kg
- 100~500kg
- 500~1,000kg
- 10kg以下
- 1,000kg以上
- 軌道クラス
- GEO
- LEO
- MEO
- エンドユーザー
- 商業
- 軍事・政府
- その他
- 衛星サブシステム
- 推進ハードウェアと推進剤
- 衛星バスとサブシステム
- ソーラーアレイ&パワーハードウェア
- 構造、ハーネス、メカニズム
- 推進技術
- 電気
- ガスベース
- 液体燃料
- 国名
- オーストラリア
- 中国
- インド
- 日本
- ニュージーランド
- シンガポール
- 韓国
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Axelspace Corporation
- Chang Guang Satellite Technology Co. Ltd
- China Aerospace Science and Technology Corporation(CASC)
- Guodian Gaoke
- Indian Space Research Organisation(ISRO)
- Japan Aerospace Exploration Agency(JAXA)
- Maxar Technologies Inc.
- MinoSpace Technology
- Mitsubishi Heavy Industries
- Spacety Aerospace Co.
- Zhuhai Orbita Control Engineering
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集