


ポリエチレンテレフタレート(PET)飲料容器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyethylene Terephthalate (PET) Beverage Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 177 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125671
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ポリエチレンテレフタレート(PET)飲料容器市場の規模は、2025年の755億3,000万米ドルから2026年には796億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.42%で推移し、2031年には1,036億8,000万米ドルに達すると予測されています。
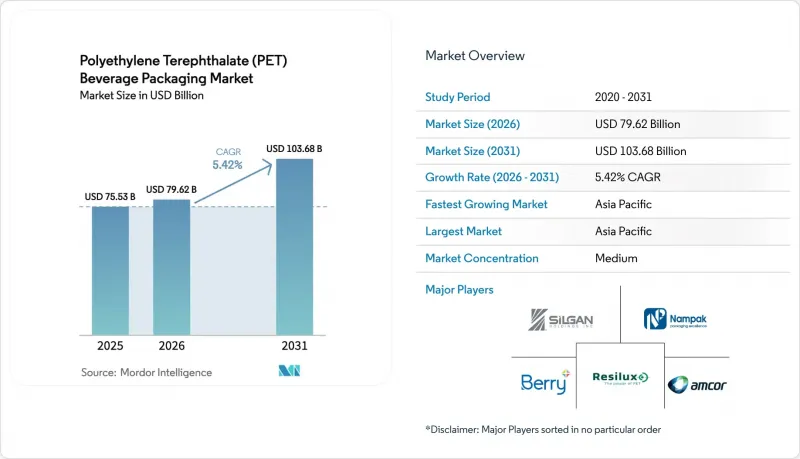
本レポートは、製品タイプ(ボトル、プリフォーム、ジャーなど)、容量(250ml以下、251~500ml、501~1,000ml、その他)、素材タイプ(バージンPET、再生PET、その他)、エンドユーザー産業(ミネラルウォーター、炭酸飲料、ジュース・ネクター、エナジードリンク・スポーツドリンク、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリエチレンテレフタレート(PET)飲料容器市場の動向と洞察
優れた軽量性と強度比、および透明性
コカ・コーラの軽量化により、12~20オンスのボトルの重量が21gから18.5gに削減され、年間300万トンのPETを節約し、輸送時の排出量を低減すると同時に、炭酸含有基準を維持しています。ブロー成形技術の改良により、ポリマー鎖の配向が最適化され剛性が向上したことで、コンバーターは側壁のパネル化リスクを伴わずに樹脂使用量を削減できるようになりました。リング・コンテナ社の「Trimlite」は、酸素バリア性を維持したまま広口ジャールの重量を40%削減しており、缶の供給不足により価格変動が見られたアルミニウムと比較して、PETがコストパフォーマンス面で優位であることを浮き彫りにしています。このような進歩は、包装費が製品納入コストの20%を占める市場において、ブランドが利益率を維持するのに役立っています。新興国における清涼飲料水の生産拡大に伴い、軽量PETは樹脂需要を比例的に増加させることなく販売量の拡大を可能にし、ポリエチレンテレフタレート(PET)飲料容器市場の安定化をさらに促進しています。
リサイクルボトルおよびrPET含有ボトルへの需要急増
2025年に向けたEUの再生素材25%含有ルールや、2025年4月から施行されるインドの30%義務化により、各ブランドはリサイクル業者との供給契約を確実に締結せざるを得ず、そうでなければ最大30%の価格プレミアムを支払うリスクに直面しています。欧州では2022年に回収率が75%に引き上げられ、ボトル1本あたりのrPET含有率は平均24%となりました。DePoly社の2,300万米ドルを投じたスイス工場や、GR3N社のマイクロ波分解技術により、汚染された廃棄物からバージングレードの原料が得られるようになり、供給不足が緩和されています。リサイクル資産を保有する統合型コンバーターは、原料を確保し交渉力を強化しており、これがポリエチレンテレフタレート(PET)飲料容器市場の成長を後押ししています。
世界的に使い捨てプラスチックへの課税や禁止措置が強化されています
オレゴン州のボトル法は現在、ワインも対象としており、10セントのデポジットが追加されたことで、取扱コストが増加し、PETの軽量化による経済性が損なわれています。カリフォルニア州では2027年までにキャップ固定式の規制導入が検討されており、これにより世界のブランドはEU基準に準拠した標準化されたパッケージ形式へと移行するよう促されています。規制のばらつきにより、ブランドは複数のパッケージバリエーションを管理せざるを得ず、在庫コストや金型費用の増加を招いています。中小の飲料メーカーは不釣り合いなコスト圧力に直面しており、規制の複雑さをうまく乗り切れる大手多国籍企業へと市場シェアがシフトしつつあります。
セグメント分析
ボトルは2025年の売上高の70.42%を占めており、ポリエチレンテレフタレート(PET)飲料容器市場の基幹であり続けています。このセグメントは、金型の稼働率の高さ、世界の標準化、および炭酸飲料や非炭酸飲料との互換性という利点があります。Origin Materials社の全PET製テザー付きキャップは、単一素材によるリサイクルを可能にし、将来的にはPPやHDPEからキャップ素材が移行することを示唆しています。高度な酸素バリア性を必要とする機能性飲料の需要拡大に伴い、ポリエチレンテレフタレート(PET)飲料容器市場におけるボトルの市場規模は拡大すると予測されています。
キャップ市場は、EUの法規制と、650億米ドル規模の「テザー付きキャップ」市場に後押しされ、7.76%という最も高いCAGRを記録しています。すでに20社以上のコンバーターが、フォーチュン500企業向けのPETキャップ設計の認定を取得しています。単一素材のキャップは、生産ラインの簡素化を約束し、混合ポリマーによる汚染を排除することで、リサイクルの経済性を高め、従来はコモディティ化していたセグメントにおいて、差別化の新たな可能性を切り開きます。プリフォームは、特にボトル成形が充填ラインの近くで行われる地域において、取引される中間材として依然として重要性を保っていますが、ジャーはプレミアムティーやコンブチャ向けのニッチ市場にとどまっています。
501~1,000mlの容量帯は、水、清涼飲料、即飲コーヒーなど幅広い用途に対応できる汎用性により、2025年にはポリエチレンテレフタレート(PET)飲料容器市場で38.44%のシェアを占めました。しかし、250ml以下の容器は、分量の管理や外出先での消費傾向を反映し、6.93%という最も高いCAGRを示しています。各ブランドが1オンスあたりのプレミアム価格設定を展開するにつれ、こうした小型サイズのポリエチレンテレフタレート(PET)飲料容器市場の規模は拡大すると予測されています。
小型ボトルは、エナジードリンクや栄養機能飲料がコンビニエンスストアでの衝動買いを獲得するのに役立ちます。PETの軽量性は、ガラス製のミニボトルに比べてパレットの積載効率を向上させると同時に、透明な壁面は機能性飲料に含まれる天然着色料を際立たせます。1リットルを超える大容量サイズは、家族での消費に対応していますが、冷蔵庫のドアのサイズ制限に直面しています。オンライン食料品販売の成長に伴い、空間利用率を最大化する正方形の断面や取っ手のないジャグへの関心が高まっています。
地域別分析
アジア太平洋地域は2025年に世界売上高の42.63%を占め、CAGR 6.29%で拡大しています。中産階級の所得増加、急速な都市化、小売ネットワークの普及により、パッケージ入り水分補給飲料への需要が高まっています。中国における反ダンピング関税は国内の樹脂メーカーを保護する一方、2025年4月から施行されるインドのrPET 30%義務化規則は、世界のボトラー企業間の後方統合を加速させています。日本と韓国は、下流工程でのラベル剥離コストを最小限に抑えるラベルレスボトルを主導しており、地域のイノベーション力を際立たせています。
北米は、定着した消費習慣とプレミアム機能性飲料の発売により、依然として第2位の規模を誇る地域です。カリフォルニア州で検討が進むリサイクル素材含有率に関する提案や、オレゴン州のボトルリサイクル法の拡大により、コンプライアンスの複雑さが増しています。カナダとメキシコは大量の樹脂を供給しており、米国の原料価格が急騰した際には貿易の流れのバランスを保っています。
欧州は最も規制の厳しい地域であり、キャップの固定化やリサイクル素材含有率基準の引き上げが特徴的です。回収インフラにより75%の回収率が実現されていますが、rPETの需要はすでに供給を上回っており、スペイン、ポーランド、ドイツでは工場への投資が活発化しています。北欧諸国ではガラス瓶を好むデポジット制度が代替リスクをもたらしていますが、小売店での試験導入において、軽量で再充填可能なPET製品が登場し始めています。
ラテンアメリカ、中東・アフリカのシェアは小さいもの、気候条件や人口動態が飲料消費を後押ししているため、堅調な成長を見せています。為替変動や地域によってばらつきのあるリサイクルインフラが参入戦略を左右しており、コンバーター各社は、原料を確保しつつブランドの信用を築くために、現地の回収業者やNGOと提携するようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 優れた軽量性対強度比と透明性
- リサイクルボトルおよびrPET配合ボトルに対する需要の急増
- ボトル入り飲料水および機能性飲料カテゴリーの拡大
- バイオ由来PETの生産能力増強がEPRクレジットの獲得を可能にする
- EUのテザードキャップ指令がボトルの再設計を加速させています
- 店舗内詰め替えプログラムが、詰め替え可能なPET容器へと移行しています
- 市場抑制要因
- 世界的に、使い捨てプラスチックに対する課税や禁止措置が強化されています
- PTA・MEG原料価格の変動性
- 炭酸飲料におけるアルミ缶への代替
- DACH地域および北欧諸国における、ガラスを優遇するデポジット・リターン制度
- バリューチェーン分析
- 規制情勢
- 技術動向(リサイクルを考慮した設計、紐付きキャップ)
- ポーターのファイブフォース分析
- 輸出入フローの分析
- ウクライナ・ロシア紛争が樹脂およびエネルギーコストに与える影響
- 世界の飲料業界の業界情勢
- 世界の飲料容器業界の業界情勢
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- 製品タイプ別
- ボトル
- プリフォーム
- ジャー
- 蓋/キャップおよびクロージャー
- その他の製品
- 容量(充填量)別
- 250 ml以下
- 251~500 ml
- 501~1,000 ml
- 1,001~2,000 ml
- 2,000 ml超
- 素材のタイプ別
- バージンPET
- 再生PET(rPET)
- バイオベースPET
- その他の素材タイプ
- エンドユーザー産業別
- 水ボトル
- 炭酸飲料
- ジュースおよびネクター
- エナジードリンクおよびスポーツドリンク
- アルコール飲料
- 機能性飲料およびRTD飲料
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- フランス
- ドイツ
- イタリア
- スペイン
- 英国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- ALPLA Group
- Berry Global Group Inc.
- Plastipak Holdings Inc.
- Silgan Holdings Inc.
- Resilux NV
- Graham Packaging Company L.P.
- Nampak Ltd
- Retal Industries Ltd
- Indorama Ventures PCL
- Alpek, S.A.B. de C.V.
- Visy Industries Holdings Pty Ltd
- Sidel Group
- KHS GmbH
- Pactiv Evergreen Inc.
- CKS Packaging Inc.
- Altium Packaging LLC
- Esterform Packaging Ltd
- PET Power B.V.
- Zhejiang Zhongsu Packaging Materials Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 177 Pages
- 納期
- 2~3営業日