


海底ケーブルシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Submarine Cable Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 129 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125581
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、海底ケーブルシステムの市場規模は2025年に148億8,000万米ドルと評価され、2026年の163億7,000万米ドルから2031年までに264億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは10.03%となる見込みです。
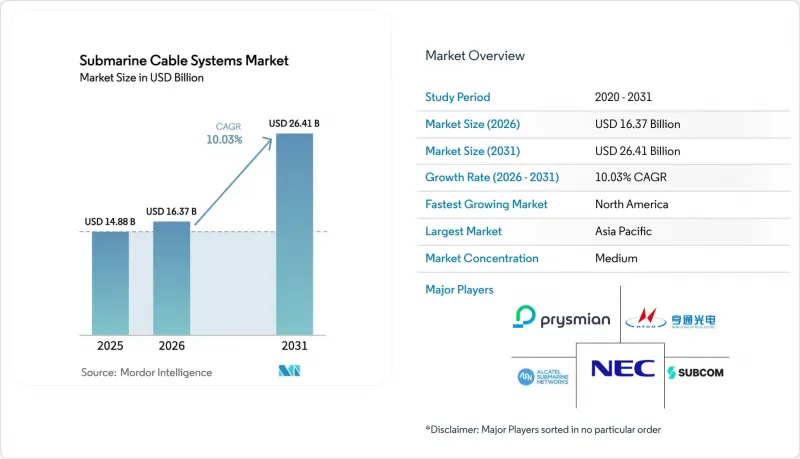
本レポートでは、業界をタイプ別(ウェットプラント製品・ドライプラント製品)、所有タイプ別(複数所有システム、単一所有システム、多国間開発銀行支援システム)、用途別(通信・インターネットバックボーン、洋上風力発電の送電ケーブル・アレイケーブルなど)、ファイバーペア数(8ペア未満、9~16ペア、それ以上)、地域別に分類しています。
世界の海底ケーブルシステム市場の動向と洞察
ハイパースケーラー主導の帯域幅需要の急増
人工知能(AI)ワークロードやリアルタイムのクラウドアプリケーションに対する容量要件の高まりにより、GoogleやMetaといった企業は、自費で大洋横断システムを構築するようになりました。ProaケーブルとTaiheiケーブルを特徴とするGoogleの「Pacific Connect」プログラムは、通信事業者コンソーシアムを介さずに太平洋横断のマルチテラビット級リンクを追加した点で、この変化を象徴しています。Metaの「Project Waterworth」は、24ペアの光ファイバーを用いて5大陸にまたがる50,000 kmのネットワークを構築しており、ハイパースケーラーが制御権と迅速なアップグレード経路を重視していることを浮き彫りにしています。これらのプロジェクトは展開スケジュールを加速させ、SDMアーキテクチャを標準化しており、現在では2021年以降に開始された全世界の新規建設プロジェクトのほぼ半分を占めています。
新興地域の接続性に向けた迅速な海底ケーブル建設
アフリカや東南アジアにおけるデジタルインフラの格差は、地域の通信事業者、開発銀行、クラウドプロバイダーが大容量ルートの建設に共同出資するにつれて縮小しつつあります。OMSグループのMISTケーブルは216 Tbpsを超える容量を誇り、2027年までにインド、マレーシア、シンガポール、タイを結ぶ予定です。2024年に西アフリカで発生した通信障害は、単一障害点の問題を露呈させ、各国政府が冗長化回線の整備を支援し、迅速な修復サービスへの費用負担を行うきっかけとなりました。これにより、追加の海底設備ユニットや海底敷設船に対する長期的な需要が高まっています。
データ主権に関する法規制が陸揚げ許可の取得を複雑化
米国連邦通信委員会(FCC)の海底ケーブル規則の改正により、所有権・セキュリティ対策に関する3年間の報告が義務付けられ、新規陸揚げの承認プロセスが厳格化されました。インドやインドネシアにおける同様のデータローカライゼーション法では、国内でのトラフィック終端が義務付けられており、ネットワークの複雑さとコストを増加させるアーキテクチャの再設計を余儀なくされています。
セグメント分析
ウェットプラント用ギアリピーター、分岐ユニット、SDM対応光増幅器は、2025年の売上高の67.65%を占めました。このサブセグメントは、通信事業者が高度な再生電子機器に依存する超長距離ルートを好むことから、2031年までCAGR10.62%で拡大すると予測されています。海底ケーブルシステム市場におけるウェットプラント製品の市場規模は、2025年に100億7,000万米ドルに達し、この10年の終わりには184億5,000万米ドルに達する見込みです。高い技術的参入障壁が既存事業者を保護しており、部品コストが上昇しても安定した価格維持が可能となっています。
ASN社のSMARTケーブル(海底気候センサーを内蔵)のようなインテリジェントなウェットプラント製品は、複数の機関による新たな資金調達ルートを切り開いています。陸上端末や電力供給設備を含むドライプラント機器は、残りの市場シェアを占めていますが、ハイパースケーラー各社が自社製の陸上局ハードウェアを設計するようになったことで、利益率の圧迫に直面しています。Open Cableイニシアチブによる標準化は、ドライセグメントにおける独自技術の優位性をさらに薄めています。
2025年には、大西洋横断回線における従来の通信事業者間の提携を軸として、コンソーシアムプロジェクトが54.12%と依然として最大のシェアを占めています。それにもかかわらず、クラウドプロバイダーの設備投資(CAPEX)戦略に支えられ、単一所有者による事業がCAGR13.32%で最も急速に拡大しています。単独所有者による建設に割り当てられる海底ケーブルシステムの市場規模は、2025年に68億3,000万米ドルと推定され、2031年までに144億6,000万米ドルに拡大すると見込まれており、これは積極的な自社建設ロードマップを反映したものです。
単独所有体制は意思決定サイクルを加速させ、32ファイバーペアを超えるオーダーメイド型のSDM設計を可能にし、新たな容量の最高記録を打ち立てています。開発銀行の支援を受けるシステムは、規模こそ小さいもの、商業的な収益だけでは不十分で、公共部門によるリスク軽減が不可欠な、価格に敏感なアフリカや太平洋諸島の回廊における接続性を可能にしています。
地域別分析
北米は2025年に世界売上高の29.12%を占め、米国を中心としたハイパースケーラーの活動とSDMアーキテクチャの早期導入が牽引しました。「パシフィック・コネクト」や24ペアの「ビフレスト」システムといったプロジェクトにより、太平洋横断回廊は容量増強の最前線に位置づけられています。国内調達規制により国内製造が促進されており、LSケーブルのバージニア州拠点とプリズミアンのメリーランド州への投資により、2027年までにコア導体の年間生産量は合計で2万5,000トン以上増加する見込みです。
アジア太平洋地域は、CAGR12.45%を記録し、最も急速に成長している地域です。中国の請負業者は2024年に10万kmを超えるウェットプラントを納入し、2025年までに世界シェア60%という目標の達成を目指しています。インドは「インド・アジア・エクスプレス」を通じて地域のハブへと転換を進めており、一方、日本と米国のクラウド企業との提携により、ミクロネシアやグアムへの着陸拠点の多様化が進んでいます。ASEAN諸国におけるデジタル経済指数の上昇は、少なくとも今後10年間は多経路での需要を保証するものです。
洋上風力発電のメガプロジェクトとマルチギガワット級のエネルギー相互接続という2つの原動力が、欧州市場を牽引しています。「イースタン・グリーン・リンク2」プロジェクトだけでも、525 kVのケーブル500 kmが敷設され、2029年の稼働開始が見込まれています。中東・アフリカは、大陸間の戦略的な結節点としての地位から恩恵を受けており、アフリカの「East2West」ケーブル計画は、単一ルートへの依存度を低減するため、開発銀行からの融資を確保しています。南米は規模こそ小さいもの、戦略的に重要な地域であり続けています。Googleのフンボルト・ケーブルは、南太平洋からアジアへの初の直結回線となり、チリの通信網の地図を一新することになるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラー主導の帯域幅需要の急増
- 新興地域の接続に向けたケーブル敷設の急速な進展
- 洋上風力発電所の送電ケーブル需要が急増
- SDM・32ファイバーペア技術により、1Tbあたりのコストが低下
- サービスが行き届いていない島々のレジリエンス向上のための、使用済みケーブルの再利用
- 低炭素・低損失のリピーター向けグリーンファイナンスのインセンティブ
- 市場抑制要因
- データ主権に関する法規制が、着陸許可の取得を複雑化
- ルート・ベンダーに対する地政学的な拒否権
- ニアショア航路における許可取得までの長期化とESGへの反発
- 世界の光ファイバー・リピーターのサプライチェーンの逼迫
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主要利害関係者への影響評価
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- タイプ別
- ウェットプラント製品
- ドライプラント製品
- 所有タイプ別
- コンソーシアム/複数所有システム
- 単一所有システム
- 多国間開発銀行支援システム
- 用途別
- 通信・インターネットのバックボーン
- 洋上風力発電用送電ケーブル・アレイケーブル
- 石油・ガス海底電力/通信
- 政府・防衛分野の監視
- 科学・研究ネットワーク
- ファイバーペア数別
- 8ファイバーペア以下
- 9~16ファイバーペア
- 17~24ファイバーペア
- 25ファイバーペア以上(SDM)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alcatel Submarine Networks SAS
- NEC Corporation
- Prysmian S.p.A.(Submarine Telecom and Power Cables BU)
- SubCom, LLC
- Hengtong Optic-Electric Co., Ltd.
- HMN Tech Co., Ltd.(Huawei Marine)
- Nexans S.A.
- Fujitsu Limited
- NTT Communications Corporation
- Google LLC
- Sumitomo Electric Industries, Ltd.
- Global Marine Systems Limited
- Orange Marine S.A.S.
- JDR Cable Systems Ltd.
- Zhongtian Technology Submarine Cable Co., Ltd.
- BW Digital Pte. Ltd.(Hawaiki)
- Padtec Holding S.A.
- Xtera, Inc.
- Orient Cable(NBO)Co., Ltd.
- Cable and Wireless Marine Service Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 129 Pages
- 納期
- 2~3営業日


