


ウォッカ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vodka - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125475
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウォッカ市場の規模は、2025年の367億8,000万米ドルから2026年には384億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.49%で推移し、2031年までに478億9,000万米ドルに達すると予測されています。
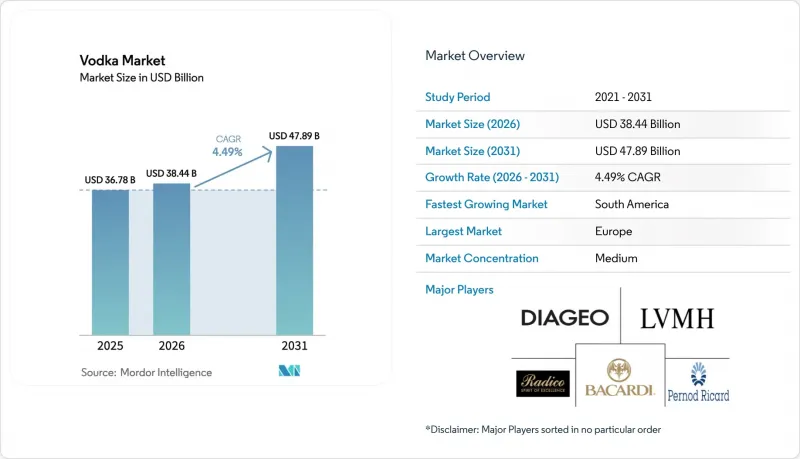
本レポートは、製品タイプ(フレーバー付き、フレーバーなし)、エンドユーザー(男性、女性)、カテゴリー(マスマーケット、プレミアム、スーパープレミアム)、流通チャネル(オントレード、オフトレード)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)および数量(リットル)で提示されています。
世界のウォッカ市場の動向と洞察
プレミアムおよびクラフト・ウォッカに対する消費者の嗜好の高まり
プレミアム化が進むにつれ、消費者は産地、蒸留技術、パッケージの美観を重視した職人技による小ロット製品をますます選ぶようになり、市場構造が変化しています。2024年、全米クラフトスピリッツ協会(American Craft Spirits Association)は、クラフトスピリッツの販売量が9リットル入りケース換算で1,270万ケースに達したと記録しました。しかし、これは小規模生産者における流通上の課題や資金不足の影響により、前年比6.1%の減少となりました。それにもかかわらず、この縮小は生き残ったプレーヤーの地位を強化しました。オムニチャネルでの流通とプレミアムな棚位置を確保しているクラフト蒸留所が、より大きな市場シェアを獲得したのです。テイスティングルームでの消費者への直接販売も、小規模クラフト蒸留所の販売量に大きく寄与しました。多国籍ブランドは、スーパープレミアムラインの拡充を通じて、こうした変化に対応しています。例えば、ベルヴェデーレは、独立系競合他社から高利益率セグメントを守るため、2024年9月に「ヘリテージ176」、2024年7月に「ベルヴェデーレ10」を発売しました。クラフト製品やプレミアム製品への需要の高まりは、ミドルマーケットの量販ブランドに圧力をかけており、企業は単位当たりの利益率の低下を緩和するために規模の経済を追求する中で、ポートフォリオの合理化や合併・買収が進んでいます。
ウォッカベースのカクテルの人気高まり
若い世代がミックスドリンクを「社会的ステータス」と「体験の場」の両方として捉えるようになるにつれ、カクテル文化が消費頻度の向上を牽引しています。フルーティーで甘い味わいが消費者の好みをリードする中、ウォッカは深夜の飲食店だけでなく、ハッピーアワーや自宅でのミクソロジーにおいても存在感を高めています。この変化により、オントレードチャネルのCAGRは5.66%と予測されています。バーやレストランは、独自のウォッカカクテルを活用してメニューの差別化を図り、プレミアム価格設定を正当化しています。この動向に応える形で、レディ・トゥ・ドリンク(RTD)形式の製品が増加しています。例えば、ブレイク・ライヴリーが手がける「ベティ・ブーズ」は2025年6月に初のウォッカRTDを発売しました。また、2025年4月には、アブソルートがコカ・コーラ・ユーロパシフィック・パートナーズと提携し、「アブソルート・ウォッカ&スプライト・ウォーターメロン」を発売しました。この製品は、消費者テストにおいて84%という驚異的な購入意向率を記録しました。カクテル文化と利便性の高いフォーマットの融合は、2つの側面から成長を牽引しています。店舗では体験型プレミアムによる恩恵を享受している一方、小売市場におけるRTDの販売は、自宅でバー品質のドリンクを再現したいという動向を活かし、売上を伸ばしています。
厳しい政府規制が市場を制限しています
必要な法的リソースやロビー活動のリソースを欠くことが多い小規模な生産者は、規制の複雑さやコンプライアンスコストの増加により、市場拡大において大きな課題に直面しています。2026年5月に施行されるアイルランドの「公衆衛生アルコール法」では、すべてのアルコール製品にがん警告ラベルの貼付が義務付けられています。この規制は、他の地域にとって潜在的なベンチマークとなるだけでなく、生産者に対しパッケージの再設計や在庫調整の管理を余儀なくさせるものです。スコットランドでは、2024年9月に最低単価が65ペンスに引き上げられることで小売価格が上昇し、価格に敏感な消費者の需要弾力性が低下することになります。世界保健機関(WHO)の2025年の報告書によると、167カ国が蒸留酒に物品税を課しており、その税率の中央値は小売価格の22.5%となっています。しかし、これらの管轄区域のうち、インフレを考慮して税額を調整しているのはわずか23%に過ぎず、政府が税率を見直す際に予測不可能なコスト変動が生じています。こうした重複する規制は、クラフト蒸留所に過大な負担を強いています。コンプライアンスに対応するインフラや、これらのコストを吸収できる規模を持たない多くの小規模事業者は、市場から撤退するか、大企業に買収されており、業界では急速な再編が進んでいます。
セグメント分析
2025年、ウォッカ市場では無香料製品が87.25%という圧倒的なシェアを占めました。バーテンダーや伝統的な消費者は、主要なカクテル作りにこれらのニュートラルスピリッツを多用しています。需要の安定が販売数量を支えている一方で、販促活動の増加やプライベートブランドの存在感の高まりにより、売上高の伸びはカテゴリー平均を下回っています。アルコール度数37.5%以上を義務付ける規制上の定義は、伝統的なウォッカセグメントのアイデンティティを維持し、新しいフレーバー付き製品との明確な区別を確保する上で極めて重要な役割を果たしています。既存企業は供給効率の面で優位性を発揮しています。大規模な蒸留所では、連続式蒸留器や複数地域での瓶詰めを活用して、低コストで一貫した味わいを実現しており、これにより食料品店やコンビニエンスストアの棚で確固たる存在感を維持しています。
フレーバー付き製品は、2031年までCAGR5.64%でウォッカ市場の成長を牽引すると予測されています。この拡大は、斬新さや視覚的な魅力を強調した、ソーシャルメディア向けの製品発売によって牽引されています。スピリッツを自己表現の手段と捉える若い消費者は、スパイシーな味わい、ボタニカルな風味、デザートをモチーフにした味わいに惹かれています。さらに、RTD(レディ・トゥ・ドリンク)製品の増加により、フレーバーへの受容度が高まり、ウォッカはあらゆる場面で活用できる汎用性の高い選択肢として位置づけられています。しかし、小売業者は依然として慎重な姿勢を崩しておらず、棚スペースを割り当てる前に販売速度の証明を求めています。こうした厳しい審査により、生産者は年間を通じて安定した需要を維持できる際立ったフレーバーに焦点を当て、製品ラインナップの洗練を図っています。イノベーションと製品ラインナップへの厳選されたアプローチを巧みに両立させているブランドは、棚のプレミアムな位置を確保し、利益率を守る上で有利な立場にあります。
2025年には、特に東欧やラテンアメリカの一部において、伝統的な要素やコストパフォーマンスに惹かれた男性が、世界の販売量の67.54%を占めました。成熟した男性層はますますウイスキーやクラフトビールを選ぶようになり、主流のウォッカブランドから市場シェアを奪っている一方、若い男性層はブラウンスピリッツの中でも体験型のブランドを好む傾向が見られます。ジェンダーの規範が変化し、購買力が多様化する中、伝統的な男らしさの固定観念に根ざしたマーケティング戦略は、時代遅れになるリスクがあります。
一方、女性はウォッカ市場の成長に積極的に貢献しています。彼女たちは、高い利益率を誇るフレーバー付きやレディ・トゥ・ドリンク(RTD)といったサブカテゴリーの拡大を牽引しており、これらのカテゴリーはCAGR5.98%という堅調な伸びを示しています。現在の製品開発では、無糖を謳う商品、便利なシングルサーブ形式、ソーシャルメディアでの共有を想定した視覚的に魅力的なラベルに重点が置かれています。小売戦略も進化しています。調査によると、女性顧客は店舗入口付近の冷蔵ディスプレイに反応しやすいことが示されており、これを受けてモダントレードのマーチャンダイジングにも調整が加えられています。さらに、効果的なブランディングでは、女性を自信に満ちた動向セッターとして位置づけ、彼女たちが主要なターゲット層として認識されるようにし、購入プロセス全体を通じてブランドの関連性を強化しています。
地域別分析
2025年、欧州は世界売上高の42.74%を占めました。これは、規制の強化により利益率が圧迫されているにもかかわらず、ロシア、ポーランド、北欧諸国における旺盛な文化的消費に支えられたものです。西欧の消費者は、量より質を優先し、プレミアム商品やクラフト製品へとシフトしています。しかし、健康志向の動向が全体的な成長を抑制しています。欧州連合(EU)の厳格な定義および表示基準は、製品の真正性を保証する一方で、特にアルコール度数37.5%未満の飲料においてイノベーションを制限しています。これにより、アルコール度数の低い飲料の開発に障害が生じています。その結果、市場参加者は、法的要件を遵守しつつ市場での存在感を維持するため、特に産地や持続可能性に焦点を当てたストーリーテリングに注力しています。
南米では急速な成長が見られ、2031年までの年間平均成長率(CAGR)は7.02%と予測されています。この成長は、観光業の回復、ナイトライフへの投資拡大、そして中産階級の拡大によって牽引されています。ブラジルとアルゼンチンが需要を牽引しており、都市部では世界のカクテルの動向がますます取り入れられています。しかし、輸入関税や複雑な税制といった課題は依然として残っています。生産者は、現地の販売代理店との提携、地域の嗜好に合わせたマーケティング戦略のカスタマイズ、そして屋外での社交習慣に合わせた即飲(RTD)形式の導入などにより、これらの課題に対処しています。
北米は、米国を筆頭に、金額ベースで依然として最大の単一国市場となっています。ここでは、プレミアムおよびスーパープレミアム製品が、ミッドティア製品の販売減少を相殺しています。一部の州における電子商取引の自由化が従来の流通障壁を取り除きつつある一方で、州間の規制の不統一がセグメンテーションコストを押し上げています。アジア太平洋地域には多様な機会があります。インドでは、英国との貿易協定に基づく関税引き下げにより、輸入ウォッカの着荷コストが50%削減されると見込まれており、消費者の入手機会が拡大するでしょう。一方、中国では白酒が市場を独占しているもの、都市部ではカクテルへの関心が高まっています。中東およびアフリカ地域では、成長はまだ初期段階にあります。人気の観光地であるアラブ首長国連邦(UAE)と南アフリカでは、アルコール規制が厳格であるにもかかわらず、特に駐在員からの需要が増加しています。ウォッカ市場への参入を成功させるためには、現地の文化を理解し、戦略的なパートナーシップを構築することが不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム・クラフト・ウォッカに対する消費者の嗜好の高まり
- ウォッカベースのカクテルの人気の高まりが、市場を後押ししています
- 風味や原材料におけるイノベーションが市場を牽引しています
- 観光・ホスピタリティ業界の成長が市場を後押ししています
- パブ・バーチェーンによる戦略的拡大
- 持続可能性と倫理的な調達方針が消費者の関心を集めています
- 市場抑制要因
- 政府による厳しい規制が市場の拡大を制限しています
- 健康志向の飲料に対する消費者の傾向
- 過剰摂取による健康上の懸念
- 低アルコール製品への需要の高まり
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 香料入り
- 無香料
- エンドユーザー別
- 男性
- 女性
- カテゴリー別
- マス
- プレミアム
- スーパープレミアム
- 流通チャネル別
- オントレード
- オフトレード
- 専門店/酒類専門店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Diageo plc
- Pernod Ricard SA
- Bacardi Ltd.
- LVMH(Moet Hennessy Louis Vuitton)
- Campari Group
- William Grant and Sons
- Stoli Group
- Fifth Generation Inc.
- Beluga Group
- Stock Spirits Group
- E.and J. Gallo
- Heaven Hill Brands
- Proximo Spirits
- Suntory Holdings Ltd.
- Milestone Brands
- Canadian Iceberg Vodka Corp
- Kirker Greer Holdings
- Radico Khaitan Ltd.
- Next Frontier Brands
- Becle SAB de CV
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


