


オンラインシミュレーションゲーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Online Simulation Games - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125363
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のオンラインシミュレーションゲーム市場の規模は105億3,000万米ドルと推定されており、2025年の93億1,000万米ドルから拡大し、2031年には194億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR13.09%で成長すると見込まれています。
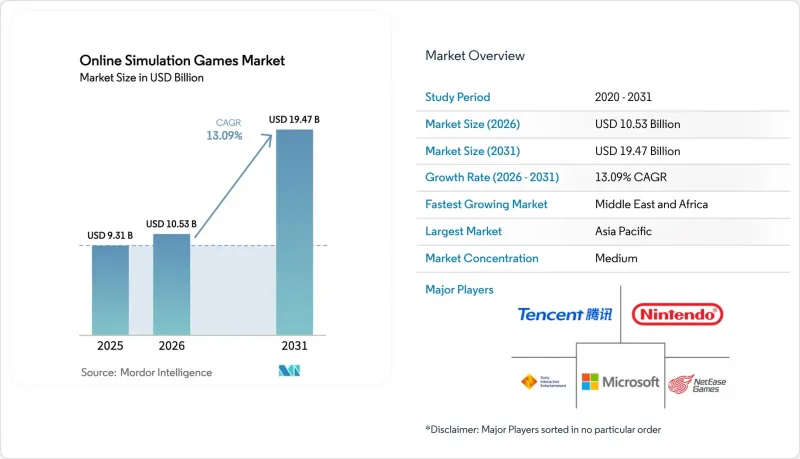
本レポートは、収益モデル(広告、アプリ内課金、サブスクリプション、有料アプリ)、プラットフォーム(モバイル、PC、ゲーム機、VR/ARデバイス)、ゲームの種類(生活シミュレーション、車両シミュレーション、建設・経営シミュレーション、スポーツシミュレーション、トレーニング・教育シミュレーション)、および地域(北米など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のオンラインシミュレーションゲーム市場の動向と洞察
アジアの新興市場における「モバイルファースト」型ゲームの普及拡大
2024年上半期、東南アジアにおけるモバイルアプリのダウンロード数は42億件に達し、そのうちインドネシアだけで41%を占めました。現在、インドネシア、マレーシア、タイの3カ国における課金意欲は60%を超えており、これを受けてパブリッシャー各社はコンテンツのローカライズを進め、文化的に共感を呼ぶ食やスポーツをテーマとしたシミュレーションゲームに注力しています。5Gの通信エリア拡大により、従来はPCに限定されていた複雑な物理演算が可能となり、この地域におけるオンラインシミュレーションゲーム市場でのモバイルの優位性がさらに強まっています。こうした状況を活かすスタジオは、コンソールやPC向けの多額の初期マーケティング費用を投じることなく、急速に規模を拡大しています。
北米における低遅延シミュレーションを可能にするクラウドゲーミングインフラの成長
Microsoft Azureと統合されたAccelByteのマルチプレイヤーサーバーなどのエッジベースのアーキテクチャにより、シミュレーションのワークロードに合わせて最適化された多様な仮想マシンファミリーが提供されるようになりました。CableLabsの「Low Latency DOCSIS」は遅延をさらに低減し、帯域幅を大量に消費するフライトシミュレーションや都市建設シミュレーションを、通常の接続環境でも問題なく実行できるようにしています。エンドユーザーのハードウェアに依存せずにパフォーマンスを確保することで、開発者は高性能GPUが依然として不足している新たな地域への進出が可能となり、オンラインシミュレーションゲーム市場の潜在顧客基盤を拡大しています。
GPUの需要が供給を上回り、PCシミュレーション向けのハードウェアコストを押し上げている
Nvidiaがゲーミング向けディスクリートGPU市場で86%のシェアを占めているため、供給不足が小売価格に直接影響を及ぼしています。消費者はアップグレードを先送りしており、その結果、オンラインシミュレーションゲーム市場におけるハイエンドPCのシェアが縮小しています。開発者はテクスチャパックの解像度を下げたり、クラウドレンダリングモードを追加して、演算処理をデータセンターに移行させたりしています。ストリーミングはこのギャップを埋める一方で、支出をプラットフォーム利用料へと振り向け、固定のハードウェア販売に依存するタイトルの利益率は極めて薄くなっています。
セグメント分析
アプリ内課金は2025年の収益の54.35%を占め、参入障壁が低く、衝動的な購買心理に支えられていることを反映しています。スタジオが予測可能なキャッシュフローを重視する中、オンラインシミュレーションゲーム市場のサブスクリプション規模は、2026年から2031年にかけてCAGR15.55%で拡大すると予測されています。ルートボックス規制がこの移行を加速させ、オプションのマイクロトランザクションが月額パスに追加されるハイブリッド構造が登場しています。シミュレーションタイトルにおける広告費は前年比26.7%増加しました。これは、ペイウォールなしでエンゲージメントを維持するリワード動画フォーマットが牽引したものです。有料ダウンロードモデルは、初期投資を厭わない専門家コミュニティを対象とした、ニッチな航空機や産業用シミュレーターの間で依然として定着しています。
年間継続率の高さは、限定拡張パックやクロスプラットフォームのクラウドセーブを含むサブスクリプション・バンドルと相関関係にあります。ロイヤリティ指標によると、12ヶ月以上利用しているユーザーのプレイ時間は平均で42%長く、予測可能なアップデートがユーザーの支持を確保していることが示されています。通信事業者がゲームのサブスクリプションをデータプランにバンドルするにつれ、オンラインシミュレーションゲーム市場は、これまで価格に敏感だった層へと広がっています。
地域別分析
アジア太平洋地域は、オンラインシミュレーションゲーム市場において最大のシェアを占めており、2025年の収益の44.70%を占めています。中国、日本、韓国はARPU(ユーザー1人あたりの平均収益)の高いユーザーを供給している一方、インドネシア、タイ、マレーシアは、2024年初頭にモバイルダウンロード数が42億件に達したことを受け、インストール数を牽引しています。現地のパブリッシャーは、言語パックや文化をテーマにしたアセットを採用することで、平均セッション時間とアプリ内課金の深さを拡大しています。
中東・アフリカ地域は、ゲームアクセラレーターやeスポーツアリーナに資本を配分する政府系投資ファンドに後押しされ、2031年までにCAGR17.62%と、最も急速な成長軌道を描いています。サウジアラビアの「国家ゲーム・eスポーツ戦略」では、シミュレーションIPを観光や教育の取り組みに統合する、雇用創出およびスタジオ育成の目標が示されています。光ファイバーおよび5Gネットワークのインフラ整備により遅延が短縮され、オンラインゲームにおいて地域全体が世界の競合基準に準拠するようになっています。
北米は、クラウド配信およびAIツール分野において技術的リーダーシップを維持しており、2025年4月にはモバイルシミュレーションの売上高が20億米ドルを記録しました。欧州は収益化の基準を確立しており、消費者保護指令が世界の設計上の選択に影響を与えています。南米では、ブラジルの法律第14.852号を活用してゲームに文化的地位を付与し、開発者に対する公的助成金や税制優遇措置を推進しています。地方における帯域幅の格差は依然として存在するため、スタジオはアクセシビリティを確保するためにオフラインでの進行機能を組み込み、オンラインシミュレーションゲーム市場において、多様な経済層にわたって安定した成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアの新興市場における「モバイルファースト」型ゲームの普及拡大
- 北米における低遅延シミュレーションを可能にするクラウドゲーミングインフラの成長
- リアルタイムの世界構築に向けた生成AIの統合が、プレイヤーの没入感を高める
- 欧州におけるシミュレーションゲームのeスポーツ放映権の拡大
- 南米のインディーズシミュレーションスタジオを後押しする、政府主導のデジタル経済イニシアチブ
- 中東における訓練用VRフライト・ドライビングシミュレーターの導入拡大
- 市場抑制要因
- GPUの需要が供給を上回り、PCシミュレーション用のハードウェアコストを押し上げています
- 欧州における厳格な「ルートボックス」規制が、収益化の選択肢を制限しています
- アフリカの農村部における帯域幅の制限が、リアルタイムのマルチプレイヤー体験の妨げとなっています
- フォトリアリスティックな物理エンジンの開発コストの上昇
- 技術展望
- マクロ経済的影響評価
- 投資分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 収益モデル別
- 広告
- アプリ内課金
- サブスクリプション
- 有料アプリ
- プラットフォーム別
- モバイル
- PC
- コンソール
- VR/ARデバイス
- ゲームタイプ別
- ライフシミュレーション
- 車両シミュレーション
- 建設・経営シミュレーション
- スポーツシミュレーション
- 研修・教育シミュレーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- Strategic Developments
- Vendor Positioning Analysis
- 企業プロファイル
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd.
- Nintendo Co., Ltd.
- Microsoft Corporation(Xbox Game Studios)
- NetEase, Inc.
- Activision Blizzard, Inc.
- Electronic Arts Inc.
- Take-Two Interactive Software, Inc.
- Bandai Namco Entertainment Inc.
- Square Enix Holdings Co., Ltd.
- Ubisoft Entertainment SA
- Sega Sammy Holdings Inc.
- Paradox Interactive AB
- Frontier Developments plc
- KRAFTON, Inc.
- Roblox Corporation
- Paradox Interactive AB
- Frontier Developments plc
- Wargaming Group Limited
- Colossal Order
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


