


エンタープライズ向けAR:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Enterprise Augmented Reality - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125342
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エンタープライズ向けAR市場の規模は2025年に1,129億1,000万米ドルと評価され、2026年の1,460億5,000万米ドルから2031年までに5,287億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは29.35%となる見込みです。
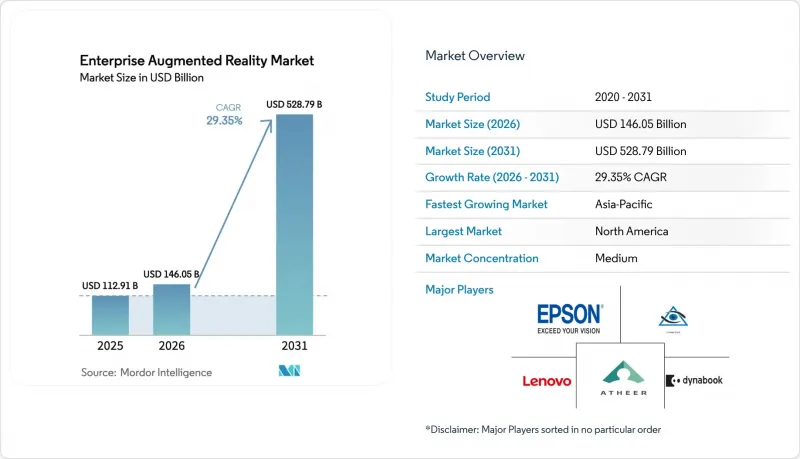
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、展開(オンプレミス、クラウド/ARaaS)、デバイス(ヘッドマウント型/スマートグラス、その他)、用途(遠隔支援・コラボレーション、トレーニング・シミュレーション、その他)、エンドユーザー(工業製造、自動車・航空宇宙、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエンタープライズ向けAR市場の動向とインサイト
迅速なROI実証が可能な産業向けパイロットプログラム
パイロットプロジェクトが着実なコスト削減と生産性向上をもたらすため、企業は概念実証(PoC)の段階を乗り越えています。フォード社のディアボーンエンジン工場では、技術者にHoloLens 2を配備し、当初25名の従業員をトレーニングした後、年末までに100名へ拡大する計画を進めており、測定可能な品質向上を記録しました。同様の倉庫プログラムにより、コカ・コーラの事業拠点では、注文ピッキングの精度が99.9%にまで向上しました。こうした公表された成功事例は、社内の承認サイクルを短縮し、複数拠点への展開を正当化するものであり、エンタープライズ向けAR市場の普及曲線を加速させています。
スマートフォン並みのRISC-VプロセッサがデバイスのBOMを大幅に削減
オープンソースのRISC-Vチップセットは、スマートフォン並みの演算能力を、大幅に低い部品原価で提供します。XREAL社のX1プロセッサにより、有線接続が必要なデバイスが不要となり、同社はスマートグラスを499~599米ドルという価格に設定しながらも、粗利益率を維持することが可能になりました。コストの低減により、対象となるユーザー層が広がり、大量調達が可能になります。これは、コストに敏感な産業分野において、エンタープライズ向けAR市場を拡大するための重要な要因となります。
エッジコンピューティングのセキュリティ上の脆弱性
ヘッドセット、オンプレミス・ゲートウェイ、クラウド・ノードに処理を分散させることで、攻撃対象領域が拡大します。これは、独自のプロセスや危険物を扱う工場にとって懸念事項となります。多くのITチームにはARに特化したセキュリティ対策マニュアルが欠如しており、その結果、ゼロトラスト・アーキテクチャの有効性が実証されるまで、導入が遅れることにつながっています。コンプライアンス監査はさらなるオーバーヘッドをもたらし、エンタープライズ向けAR市場における一部の需要曲線を一時的に鈍化させています。
セグメント分析
サービスセグメントは、2026年から2031年にかけてCAGR33.20%で拡大すると予測されており、企業が導入、ユーザートレーニング、稼働時間に関するSLA(サービスレベル契約)をインテグレーターに依存するにつれて、純粋な製品売上高を上回ると見込まれます。サービスパートナーは、初期のハードウェアパイロットを工場全体への展開へと転換させており、この動向が、エンタープライズAR市場における成果ベースの契約への移行を後押ししています。AIによる作業指示書の生成といったイノベーションにより、コンテンツ作成が自動化され、導入サイクルが短縮されます。
コンポーネントの構成変化は市場の成熟を示しています。ヘッドセットの導入が完了すると、価値は分析、更新サイクル、継続的改善に関するコンサルティングへと移行します。ベンダー各社は、ソフトウェアのサブスクリプションとオンサイトでの変更管理をセットにすることで、継続的な収益を確保し、顧客との関係を深め、エンタープライズAR市場全体における長期的な顧客定着率を高めています。
2025年にはヘッドマウント型デバイスが51.85%のシェアを維持しましたが、工場が共同作業のために共有3Dワークスペースを導入するにつれ、プロジェクション・空間表示システムはCAGR36.10%という急成長を遂げています。プロジェクションは装着感に関する懸念を解消するため、オペレーターのトレーニングエリア、積層造形セル、チームが共通の参照対象を囲んで集まる品質検査室などで好まれています。インダストリー4.0のパイロットプロジェクトでは、空間型セットアップによって設計レビューの時間が短縮され、手直しループが削減されることが確認されています。
同時に、軽量光学技術の調査により、ヘッドセットの重量は200g未満にまで軽減され、1シフトを通じた使用への適応範囲が広がっています。そのため、企業はマルチモーダルなツールキットを採用しています。個々の技術者はヘッドマウントディスプレイを装着し、監督者は大規模な投影を活用することで、エンタープライズ向けAR市場全体において、デバイスの多様化が集団的に加速されています。
地域別分析
北米は、成熟したIT予算、防衛レベルの規制要件、OSHAによるUL 8400 AR/VR機器安全基準の採用を背景に、2025年の売上高の35.75%を占めました。マイクロソフトとアンドゥリル社による「統合視覚拡張システム(Integrated Visual Augmentation System)」の共同開発は、政府主導による商用分野への波及を示しています。同地域の堅調な開発者エコシステムは、オーダーメイド型アプリケーションの開発を加速させ、エンタープライズ向けAR市場全体におけるリーダーシップを強化しています。
アジア太平洋地域は、CAGR31.10%と最も急速に成長している地域です。中国だけでも、2025年には275万台のスマートグラスが出荷されると予想されており、前年比で2倍以上となる見込みです。XREALが世界のARアイウェア出荷台数の51%を占めていることは、光学製造分野における同地域の台頭を浮き彫りにしています。工場のデジタル化や5Gの普及に関連した政府のインセンティブが産業回廊全体に広がり、地元のシステムインテグレーターやハイパースケールクラウドプロバイダーとの緊密な連携を促進しています。
欧州では、「インダストリー4.0」のロードマップ、ESGに関連した設備投資、厳格な労働者安全指令に支えられ、着実な成長を遂げています。ドイツやフランスの自動車産業クラスターでは、モデル転換に伴うリスクを軽減するために協働型ARが採用されており、洋上風力発電所では、メンテナンスの順序決定のために空間ツインが導入されています。欧州大陸では相互運用性基準が重視されており、これにより、世界の枠組みを形成し、エンタープライズ向けAR市場全体の調達に影響を与える可能性のある、ベンダー横断的なコンソーシアムが台頭しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 迅速なROIが実証された産業用パイロットプログラム
- スマートフォンクラスのRISC-VプロセッサがデバイスのBOMを大幅に削減
- 現場作業におけるヘッドマウント型ARへの主流化
- 5G/プライベートLTEによる超低遅延ARストリーミングの実現
- 注目されていない点:ARトレーニング機器向けのESG連動型設備投資クレジット
- 注目されていない動き:高リスク工場に対するOSHAのデジタルツイン導入義務化
- 市場抑制要因
- エッジコンピューティングにおけるセキュリティ上の脆弱性
- レガシーMES/PLMの統合コスト
- 注目されていない問題:人手不足に悩む光導波路のサプライチェーン
- 表には出てこない動き:SLAM IPをめぐるパテントトロールによる訴訟の増加
- バリューチェーン分析
- 規制情勢
- 技術動向(AR-Cloud、Spatial-AI)
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- デバイスタイプ別
- ヘッドマウント型/スマートグラス
- ハンドヘルド型/モバイルAR
- プロジェクション/空間
- その他(HUD、ヘルメット型)
- 用途別
- 遠隔支援・コラボレーション
- トレーニング・シミュレーション
- 保守・点検
- 設計・可視化
- セールス・マーケティング
- ワークフロー・品質管理
- エンドユーザー産業別
- 工業製造
- 自動車・航空宇宙
- エネルギー・ユーティリティ
- ヘルスケア
- 小売・Eコマース
- ロジスティクス・倉庫
- その他のエンドユーザー産業(公共安全、農業)
- 展開別
- オンプレミス
- クラウド/ARaaS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- PTC Inc.(Vuforia)
- Magic Leap Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Google LLC(Glass Enterprise)
- Epson Corporation
- RealWear Inc.
- Rokid Inc.
- ThirdEye Gen Inc.
- Dynabook Americas Inc.
- Nextech AR Solutions Corp.
- Librestream Technologies Inc.
- TeamViewer AG(Frontline)
- Scope AR
- Trimble Inc.
- Qualcomm Technologies Inc.
- Zebra Technologies Corp.
- Apple Inc.(visionOS enterprise SDK)
- Atheer Inc.
- Plutomen Technologies Pvt Ltd.
- Dalux A/S
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日