


消費者アイデンティティとアクセス管理:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Consumer Identity And Access Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125261
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、消費者アイデンティティとアクセス管理市場の規模は2025年に113億米ドルと評価され、2026年の133億米ドルから2031年までに300億6,000万米ドルに達すると予測されており、予測期間(2026~2031年)のCAGRは17.72%となる見込みです。
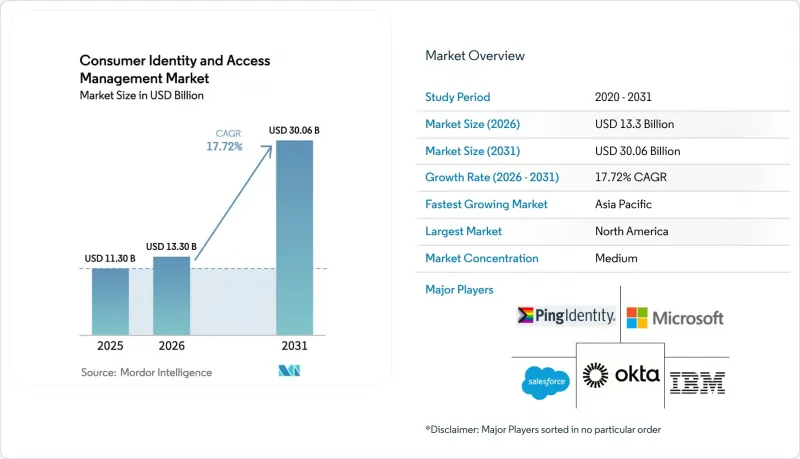
本レポートは、コンポーネント別(ソリューション、サービス)、展開モード別(クラウドベース、オンプレミス)、エンドユーザー産業別(BFSI、ヘルスケア、IT・通信、政府、エネルギー・公益事業、輸送、航空宇宙・防衛、教育)、認証タイプ別(多要素認証(MFA)、その他)、組織規模別(大企業、中小企業(SME))、地域別に分類されています。
世界の消費者アイデンティティとアクセス管理市場の動向と洞察
生成AIを活用した適応型認証
生成AIにより、CIAMは事後対応型の制御から予測的なリスク評価へと移行しています。Strivacityの「AI Assist」は、ユーザージャーニーのリアルタイム分析と自動化されたコンプライアンスチェックを実現しており、アナリストらは2025年までに組織の35%がID管理機能に生成AIを組み込むと予測しています。行動、デバイスのフィンガープリント、コンテキストに基づいた動的なポリシーは、セキュリティを向上させながらユーザーの煩わしさを軽減します。これは、ClearとEpicを統合して患者の迅速なサインインを実現している医療提供者が重視するバランスです。適応型メカニズムは、個々のリスクプロファイルに合わせて段階的な認証要件を調整し、コンバージョン率を低下させる過剰な認証による疲労を軽減します。
プライバシーとユーザー体験(UX)のトレードオフに対する認識の高まりが予算を後押し
2024年5月に発効するeIDAS 2.0の規定により、EU加盟国は2026年までに各国のデジタルIDウォレットを発行することが義務付けられており、これにより企業はプライバシー保護を重視したCIAM戦略の導入を迫られています。消費者は摩擦のない利用体験を求めているため、企業は利便性を犠牲にしてセキュリティを優先していた従来型ログイン画面を廃止しつつあります。医療提供者はこの転換を如実に示しています。IDウォレットにより、患者はHIPAAへの準拠を維持しつつ、ネットワークを跨いで記録を取得できるようになります。プライバシーは、優れたユーザー体験の抑制要因から、その実現要因へと変化しています。
APIレイヤーにおけるボット攻撃がCIAMの対策速度を上回る
APIを悪用するボットは、顧客体験を損ない、セキュリティコストを押し上げています。企業は現在、平均613のAPIエンドポイントを管理しており、これが攻撃対象領域を拡大させています。関連するインシデントは2024年に28%増加し、年間1,860億米ドルのコストが発生しています。効果的な抑止には、CIAMと専用のAPIセキュリティ分析を統合する必要がありますが、これにより予算が逼迫し、導入期間が長期化することになります。
セグメント分析
企業がターンキー型の導入を求める中、サービス収益はソフトウェアのそれを上回っています。2025年には、ソリューション市場においてコンポーネントセグメントが消費者アイデンティティとアクセス管理市場規模の62.85%を占めましたが、サービスは2031年まで年率18.6%の成長が見込まれています。大企業はオーケストレーションを専門家に委ねており、JumpCloudの調査で42%がアウトソーシングを行っていると回答した中小企業も、これに追随しています。
プライバシー、適応型認証、マルチチャネル同意ワークフローの複雑化が進む中、マネージドサービスの魅力が高まっています。医療機関は、社内でのコーディングを最小限に抑えるクリアな統合機能に依存しています。消費者アイデンティティとアクセス管理市場の導入が広がるにつれ、競合他社との差別化は、機能リストよりも導入の品質に重きを置くようになってきています。
2025年時点で、クラウド導入は消費者アイデンティティとアクセス管理市場規模の77.35%を占めており、レガシーなオンプレミス環境が段階的に廃止されるにつれ、CAGR19.35%で拡大していく見込みです。Microsoftの「Entra ID」は継続的な機能提供を実現しており、リスク回避的な産業に対しても、クラウドがセキュリティ基準を満たすか、あるいはそれを上回っていることを納得させています。
データ主権や低遅延のニーズに対応するため、ハイブリッド展開は依然として存在しますが、新規導入の大部分はデフォルトでクラウドが選択されています。企業は、APIファーストの拡大性と自動スケーリングを重視しています。マネージドサービスプロバイダは、標準化されたスタックを構築することで、価値実現までの時間を短縮し、地域をまたいでコンプライアンス関連情報を最新の状態に維持しており、これによりクラウドへの選好がさらに強まっています。
地域別分析
北米は、定着した企業向けプログラムと豊富なベンダーエコシステムにより、2025年の収益の43.25%を占めました。継続的な機能強化は、適応型リスク分析やCPRAへの規制準拠に重点を置いていますが、ベース普及率が上昇するにつれて、全体的な拡大率は緩やかになっています。CISAの調査にも反映されているように、政府が中小企業の費用対効果に注力していることが、より広範な導入を後押しし、消費者アイデンティティとアクセス管理市場を活況に保っています。
アジア太平洋は、政府によるIDウォレット構想、スーパーアプリの経済効果、モバイルファーストの消費者習慣に後押しされ、CAGR17.98%と最も高い伸びを記録すると予測されています。OECD加盟国におけるICTの成長率は2024年に平均7.6%を記録し、アジア太平洋の主要国ではさらに高い伸びを示しており、IDプラットフォームにとって肥沃な土壌であることを裏付けています。ベンダー各社は、需要を取り込むためにデータストレージの現地化を進め、各国の基準に準拠しています。
欧州では、2026年までに相互運用可能なウォレットを義務付ける「eIDAS 2.0」を背景に市場が拡大しています。この取り組みにより、公共部門と民間部門が共通のデジタルIDフレームワークで連携するにつれ、消費者アイデンティティとアクセス管理市場はさらに拡大する見込みです。プライバシー保護におけるリーダーシップにより、欧州のベンダーは専門知識を海外へ輸出できる立場にありますが、導入スケジュールのばらつきや経済的な逆風により、実行上のリスクも生じています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生成AIを活用した適応型認証
- プライバシーとユーザー体験のトレードオフに対する認識の高まりによるCIAM予算の拡大
- 組み込み型金融とスーパーアプリの急増によるフェデレーテッドCIAMの需要拡大
- PSD3/CPRAの同意管理に関するコンプライアンス義務
- 大手テック企業によるパスワード不要のFIDO2の導入に伴うパスキーの一般化
- デジタルIDウォレットの台頭(eIDAS 2.0、NIST)
- 市場抑制要因
- CIAMによる対策の対応速度を上回るAPIレイヤーでのボット攻撃の増加
- 断片的なデータ居住地に関する法律(例:インド、ブラジル、アラブ首長国連邦)によるTCOの押し上げ
- CIAMオーケストレーションとDevSecOps統合におけるCIOのスキルギャップ
- 注目を集めた個人情報漏洩事件による顧客信頼の低下(Okta 2023)
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- 認証と認可
- 本人確認と証明
- ユーザープロファイルと同意管理
- サービス
- プロフェッショナル
- マネージド
- ソリューション
- 展開モード別
- クラウドベース
- オンプレミス
- エンドユーザー産業別
- BFSI
- ヘルスケア
- IT・通信
- 政府
- エネルギー・公益事業
- 輸送
- 航空宇宙・防衛
- 教育
- 認証タイプ別
- 多要素認証(MFA)
- パスワードレス/パスキー
- 生体認証
- ソーシャルログインとフェデレーテッドログイン
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のASEAN
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- IBM Corporation
- Okta Inc.(Auth0を含む)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc.(Symantec)
- Thales Group(Gemalto)
- HID Global(Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security(Cisco)
- OneLogin(One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日