


倉庫自動化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Warehouse Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124684
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、倉庫自動化市場の規模は、2025年の299億8,000万米ドルから2026年には341億7,000万米ドルへと拡大し、2031年までに657億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR13.98%で成長すると見込まれています。
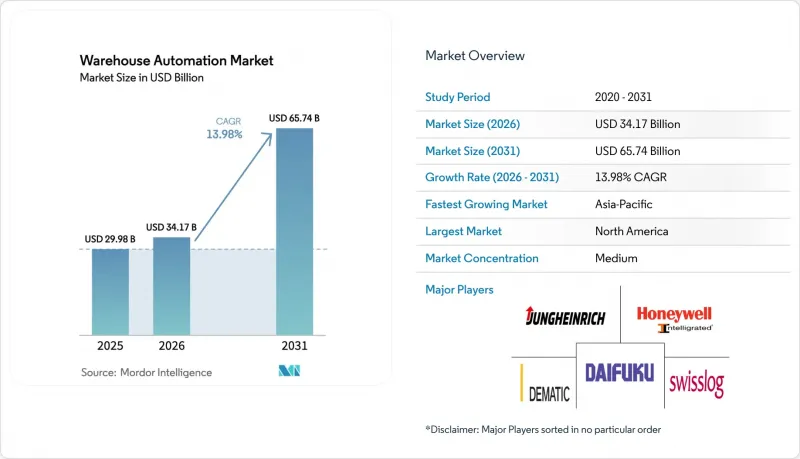
本レポートは、構成要素(ハードウェア、ソフトウェア、サービス)、技術(移動ロボット、AS/RSなど)、エンドユーザー業界(食品・飲料、郵便・小包など)、倉庫規模(小規模、中規模など)、用途(入荷処理など)、所有形態(Eコマース専業企業など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の倉庫自動化市場の動向と洞察
Eコマースの急成長とラストマイルへの期待
2025年第3四半期の米国の四半期Eコマース売上高は3,103億米ドルに達しましたが、戦略的な鍵となるのは、注文から配達までの時間を2時間以内に短縮することにあります。小売業者は現在、需要が集中する地域から10マイル圏内に在庫を配置しており、従来のコンベアグリッドを設置できないマイクロフルフィルメント拠点へとネットワークを細分化しています。垂直シャトルアレイやトート回収ロボットが床面積を有効活用し、20,000平方フィート未満の敷地面積から1時間あたり500~1,000件の注文を処理しています。したがって、ラストマイルの経済性においては、労働力の柔軟性よりも資本集約性が重視されるようになり、これまで低自動化モデルが主流であった状況が逆転しています。食料品店やクイックコマース事業者は、小売店舗の地下室や駐車場を自動化ハブとして再利用することで、新規工業用建物のゾーニング規制を回避し、導入をリードしています。
人手不足と賃金インフレの加速
北米の物流業界の賃金は、2025年9月までの12か月間で3.8%上昇し、全民間労働者の平均である3.6%を上回りました。一方、自発的な離職率は2%を下回りました。1台あたり月額2,000~4,000米ドルの自律移動ロボット群は、最短12か月で投資回収が可能であり、ロボット1台あたり実質的に2.5~3人のフルタイム相当の人員を代替しています。スカンジナビア、スイス、および日本の都市部では、現在、クロスドッキングやキッティングの自動化が進んでいます。これは、人材不足による機会費用が資本リスクを上回っているためです。賃金に起因する自動化は、かつて米国の中規模都市が享受していた人件費の優位性も相殺し、地域間のフルフィルメントの経済性を均一化しています。
固定式システムにおける高額な初期設備投資と長い回収期間
クレーン式自動倉庫の単一通路のコストは200万米ドルを超えることもあり、処理量が設計目標を15%~20%下回った場合、投資回収期間は5年以上に及ぶ可能性があります。このような資本集約性により、市場は、グリーンフィールドのメガハブに資金を投じることができる既存企業と、移動型ロボットに限定される新興企業とに二極化しています。アパレルや家電製品分野では、SKUの変動が激しいため、クレーンの高さを再設定するには数週間にわたる操業停止が必要となる場合があり、固定式システムでは柔軟性を欠くことから、リスクが高まります。その結果、中規模の事業者は、長期的な効率性が専用設計のコンベアグリッドよりも低くなる場合でも、選択肢を残せるモジュラー型ソリューションを好む傾向にあります。
セグメント分析
2025年にはハードウェアが支出の55.12%を占めていましたが、ソフトウェアの売上高は2026年から2031年にかけてCAGR 14.87%を記録すると予測されています。オペレーター各社は、既存のコンベアに比べてスループットを15%から25%向上させるクラウドネイティブの実行レイヤーを導入しており、ドックを数日間稼働停止に追い込む可能性のある物理的な改修よりも、毎週提供されるコードの更新を好んでいます。サブスクリプション型価格設定では、メンテナンスや分析機能がライセンスに含まれており、予期せぬダウンタイムを30%削減し、サービス車両の出動回数を減らすことができます。ベンチャーキャピタルはこの利益率の動向に注目しており、ソフトウェア企業に対し、ニッチなワークフローアプリケーションを買収し、それらを統合されたオーケストレーションスイートに組み込むよう促しています。
50万平方フィートを超える新規建設のメガハブにおいては、ハードウェアが依然として不可欠です。こうした施設では、特注のコンベアや高層倉庫用クレーンが、20年間のリース期間にわたって効率的に償却されます。サービス収益は、設置作業員が夜勤を行い、注文締切による混乱を回避する必要がある既存施設の改修プロジェクトに集中しています。移動型ロボットサプライヤーは現在、到着時に自動校正を行うフリート用ソフトウェアをプリインストールしており、これによりインテグレーターの作業時間を削減し、利益源を機械の調整作業からデータサービスへと移行させています。その結果、支出は徐々にソフトウェアへと移行しつつある一方で、高スループット施設ではハードウェアが依然として中核を担っており、倉庫自動化市場全体のバランスが保たれています。
ピースピッキング用ロボットは、新しいグリッパーとビジョン技術により誤ピッキング率が0.5%未満に低減されたことから、CAGR15.27%で成長すると予測されています。これにより、従来ロボットを売れ筋商品の上位20%に限定する必要がなくなり、アパレル、化粧品、および混合食料品注文の自動化が可能になります。2025年の支出の41.36%を占めた自律移動ロボットは、現在、ピッキングアームと統合され、エンドツーエンドの「商品からロボットへ」のループを構築することで、移動距離を70%削減しています。
自動倉庫システムは、±2°Cの精度が必須とされるコールドチェーン施設で依然として強固な地位を維持している一方、コンベアや仕分け設備は、1時間あたり1万個を処理する小包ハブで主流となっています。自動識別・データ収集(AIDC)技術により、あらゆる技術層にリアルタイムの正確な在庫情報が提供され、各タスクに最適なロボットを選択するオーケストレーションエンジンにデータが供給されます。これらの進歩が相まって、マルチテクノロジーシステムの売上において、高度なロボティクスが占める倉庫自動化市場のシェアを拡大しています。
地域別分析
2025年、北米は売上高の35.51%を占め、その原動力は米国とメキシコにおけるニアショアリングのブームでした。同地域では2020年から2024年にかけて5億平方フィートの倉庫が新設されましたが、大規模施設への導入がピークに達したため、成長は鈍化しています。メキシコは2024年から2025年にかけて、ニアショアリング投資として200億米ドルを誘致し、モンテレイやバヒオ地域に自動化ハブを構築して、製造と米国の需要を連動させています。カナダは、医薬品や食料品のフルフィルメントを支援するため、トロントやバンクーバー周辺でのコールドチェーンの自動化に注力しています。
アジア太平洋地域はCAGR15.91%で拡大し、世界最速の成長率を記録する見込みです。中国は、スマートロジスティクス指針に基づき、2030年までに一線都市の物流パークにおいて自動化普及率70%を達成することを目標としています。日本では、耐震基準への対応によりコストが15%~20%高くなるにもかかわらず、ロボット技術への助成を通じて労働力不足に対処しています。インドのGST(物品サービス税)改革はメガハブの形成を促進しており、一方、オーストラリアは輸出向けのコールドチェーンを自動化しています。
欧州は依然として成熟した拠点ですが、「建築物のエネルギー性能に関する指令」により、設備増強の前に改修が義務付けられているため、規制による設備投資の流用という課題に直面しています。中東・アフリカにおける導入は、UAEやサウジアラビアのフリーゾーンを中心に進められていますが、南米では為替変動に苦戦しており、これにより輸入機器のコストが最大50%も高騰しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの急成長とラストマイルへの期待
- 労働力不足と賃金インフレの加速
- プラグアンドプレイ方式のAMRおよびAGVフリートによる迅速なROI
- 「Robotics-as-a-Service」が設備投資のハードルを下げる
- ESGに連動したエネルギー効率化の義務化
- リショアリングに牽引される、高密度自動化を必要とするメガハブ
- 市場抑制要因
- 固定式システムにおける多額の初期設備投資と長い回収期間
- レガシーITとWMSの統合の複雑さ
- コネクテッドデバイスのサイバーセキュリティ上の脆弱性
- AMR向けリチウムイオン電池の防火安全規制の強化
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 倉庫投資のシナリオ
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- 移動ロボット(AGV、AMR)
- 自動倉庫システム(AS/RS)
- コンベヤおよび仕分けシステム
- パレタイジング/デパレタイジング用ロボット
- ピースピッキングロボット
- 自動識別・データ収集(AIDC)
- エンドユーザー産業別
- 食品・飲料
- 郵便・小包
- 小売・Eコマース
- アパレルおよび履物
- 製造業(耐久消費財および非耐久消費財)
- 医薬品・医療
- 3PL/契約物流
- その他のエンドユーザー産業
- 倉庫サイズ別
- 小規模(5万平方フィート未満)
- 中規模(5万~20万平方フィート)
- 大規模(20~50万平方フィート)
- メガ(50万平方フィート以上)
- 用途別機能別
- 入荷処理
- 保存・バッファリング
- ピッキング・梱包
- 仕分け・集約
- アウトバウンド・ローディング
- 返品処理
- 所有モデル別
- 自社所有の倉庫
- 3PL/契約倉庫
- Eコマース専業企業
- 政府/ 防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東
- GCC
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dematic Group(Kion Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG(KUKA AG)
- Jungheinrich AG
- Honeywell Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics Group GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik+Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics(Zebra)
- Magazino
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


